
遺族年金は、一家の大黒柱が亡くなった場合、残された家族の生活を支える社会保険制度です。自営業の人は「遺族基礎年金」しか受給できませんが、会社員や公務員の人が亡くなった場合、「遺族厚生年金」も受給できる可能性があります。
配偶者が会社員や公務員の場合、「万一ときに遺族厚生年金はいくらもらえる?」「共働きだからほとんど出ないのでは?」などの疑問を感じている人もいるでしょう。
本記事では、遺族厚生年金の受給額について解説します。共働き世帯や専業主婦、公務員などケース別で計算例を紹介しますので、世帯状況に応じた計算方法を確認しておきましょう。
1. 遺族厚生年金「誰がもらえる?」受給要件をみる!
遺族厚生年金を受給するには、亡くなった人と遺族のそれぞれが一定の要件を満たさなければなりません。亡くなった人の要件は次の通りです。
- 厚生年金保険に加入中に死亡したとき
- 厚生年金の加入中に初診日がある病気などで初診日から5年以内に死亡したとき
- 1級・2級の障害厚生(共済)年金を受けとっている人が死亡したとき
- 老齢厚生年金の受給権者または受給資格者(年金制度に25年以上加入していた人に限定)が死亡したとき
対象となる遺族は、亡くなった人に生計を維持されていた配偶者や子ども、父母、孫、祖父母です。実際には以下の優先順位の高い人が、遺族厚生年金を受給します。遺族が夫や父母、祖父母のときは死亡時年齢など一定要件を満たさなければなりません。

2. 遺族厚生年金、40年間お勤めで平均給与30万円の人「基本額はいくら?」
「遺族厚生年金の基本額」は、死亡した人の老齢厚生年金の「報酬比例部分(加算のない基本額)」の3/4の額です。厚生年金の加入期間が300月(25年)未満の人が亡くなった場合、加入期間を300月とみなして報酬比例部分を計算します。
たとえば、厚生年金に40年間加入してその間の平均給与(賞与なし)が30万円なら報酬比例部分は年額約80万円、50万円なら約130万円です。平均給与30万円なら遺族厚生年金の基本額は60万円、50万円なら100万円が目安です。
ただし、実際の受給額は子どもの有無や年齢などによって異なります。
3. 遺族厚生年金と遺族基礎年金、65歳未満の妻と子どもがいる場合はどうなる?
遺族が65歳未満の妻の場合、要件を満たす子ども(高校卒業までなど)がいれば遺族厚生年金に加え「遺族基礎年金」が受け取れます。子どもがいないときは遺族厚生年金のみです。
3.1 子どもがいる場合の受給額
遺族が65歳未満の妻で子どもがいる場合、子どもの人数に応じて次の遺族基礎年金が受け取れます。基本額や加算額は毎年更改されます。以下は2025年度の金額です。
- 遺族基礎年金=基本額(83万1700円) + 子の加算額
「子の加算額」は、1人目・2人目の子どもは1人当たり23万9300円、3人目以降は7万9800円です。子どもが1人の場合、遺族基礎年金額は年額約107万円です。遺族厚生年金の基本額が80万円ならば、合計で約187万円(月額約15万円)の遺族年金を受給できる計算です。
3.2 子どもがいない場合の受給額
子どもがいない場合、受給できるのは遺族厚生年金のみです。ただし、以下に該当する人には、遺族厚生年金に「中高齢寡婦加算」が加算されます。
- 夫が死亡したときに40歳以上で子どものいない妻
- 遺族基礎年金を受給していたが、子どもが高校を卒業するなどして遺族基礎年金の受給権がなくなった妻(40歳時点で遺族基礎年金を受給していることが条件)
中高齢寡婦加算の金額は、62万3800円(2025年度)です。遺族厚生年金の基本額が80万円ならば、受給総額は約142万円(月額約12万円)となります。
ここまで、遺族厚生年金の受給要件と基本額、遺族が65歳未満の妻の場合の受給額について解説しました。次章では、遺族が65歳以上の妻の場合について、ケース別の受給額を試算します。
4. 遺族厚生年金、「65歳以降はどうなる?」年金の受給パターンをみる
遺族年金の受給権者が65歳になって老齢年金を受給できるようになると、自分の老齢年金に加えて遺族厚生年金を受給できる可能性があります。ただし、遺族厚生年金の基本額が同じでも、老齢年金の受給状況によって実際に受け取れる遺族厚生年金額は異なります。
4.1 ケース①:共働きの場合
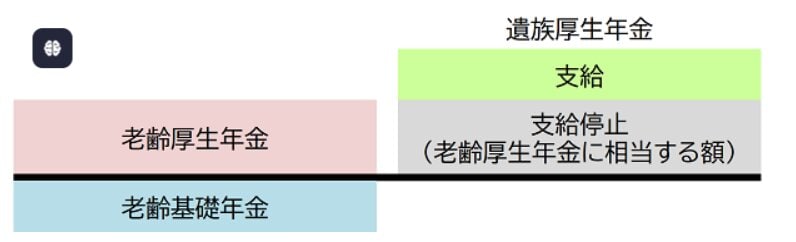
夫婦共働きで遺族が老齢基礎年金と老齢厚生年金を受給する場合、老齢厚生年金の受給額と同額が支給停止される仕組みのため、遺族厚生年金の受給額は次の通りです。
- 遺族厚生年金=遺族厚生年金の基本額-老齢厚生年金
遺族厚生年金の基本額が80万円ならば、遺族の老齢厚生年金の受給額によって実際の受給額は次の通りです。老齢厚生年金の受給額が80万円以上なら遺族厚生年金は出ません。
- 老齢厚生年金20万円:80万円-20万円=60万円
- 老齢厚生年金60万円:80万円-60万円=20万円
つまり、65歳以上で遺族厚生年金を受給できる場合、老齢年金と遺族年金の総受給額は「老齢基礎年金+遺族厚生年金の基本額」となります。老齢基礎年金額が80万円の場合、上記ケースで総受給額は160万円です。
なお、1956年4月1日以前生まれの妻が受給権者の場合、「経過的寡婦加算」が加算されることがあります。
4.2 ケース②:遺族が専業主婦の場合
遺族が専業主婦の場合、老齢厚生年金の受給はありません。前述の「遺族厚生年金=遺族厚生年金の基本額-老齢厚生年金」に当てはめると、遺族厚生年金の基本額の全額が受け取れることになります。
遺族厚生年金の基本額が80万円、老齢基礎年金額が80万円の場合、上記ケースで総受給額は160万円です。遺族厚生年金の基本額と老齢基礎年金が同額の場合、共働きでも専業主婦でも総受給額は変わらないことになります。
4.3 ケース③:公務員の場合
公務員が亡くなった場合、会社員などと同じように遺族厚生年金が支給されます。2015年10月の被用者年金制度一元化により、共済年金は厚生年金に統合されたからです。一元化前に加入していた共済期間と一元化後の厚生年金期間を通算して年金額などを計算します。
遺族が老齢共済年金を受けている場合、遺族厚生年金の基本額のうち老齢共済年金の受給額と同額が支給停止されます。共済年金を厚生年金に置き換えて考えましょう。
5. 遺族厚生年金と遺族基礎年金、家族状況などで受給が変わる
会社員や公務員の人が亡くなった場合、要件を満たす遺族に対して遺族厚生年金が支給されます。ただし、遺族の年齢や子どもの有無、年金制度の加入状況などによって受給額は大きく異なります。
また、受給する遺族年金の種類や加算などは年とともに変化します。たとえば、夫が死亡時に子どものある妻が65歳になるまで、受給する年金は次の通り変化する可能性があります。
- 子どもがいる時:遺族基礎年金+遺族厚生年金
- 子どもの高校卒業後:遺族厚生年金+中高齢寡婦加算
- 65歳以降:老齢基礎年金+老齢厚生年金+遺族厚生年金(+経過的寡婦加算)
2025年度に年金制度改正法が成立し、遺族年金の仕組みは大きく変わる予定です。まずは、現在の仕組みを理解したうえで、今後の動向に注視していきましょう。


参考資料
- 日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」
- 日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」
- 日本年金機構「中高齢寡婦加算」
- 日本年金機構「経過的寡婦加算」
- 厚生労働省「年金制度改正法が成立しました」
西岡 秀泰