日本の富裕層は約3%「富裕層ピラミッドの頂点」にいるのはどんな人?「お金に好かれる人」元銀行員が見抜く3つの共通点
年収1200万円超「資産の半分」が投資商品
Kkapinon.studio/shutterstock.com


早咲きの桜が咲き、春の訪れを感じる季節。新年度が始まる4月は、お金との向き合い方を見直すのにも良いチャンスです。
お金を貯められる人とそうでない人の違いは、実は日常のささいな行動にあります。ここでは、日本における富裕層の割合やお金に好かれる人の特徴を元銀行員の筆者が解説します。
1. 日本の富裕層は約3%「富裕層ピラミッドの頂点」にいるのはどんな人?
貯蓄に取り組んでいると、「恵まれた富裕層はいいな」と感じることがあるかもしれません。そもそも日本には「富裕層」と呼ばれる人がどれくらいいるのでしょうか。
野村総合研究所によると、2023年における純金融資産保有額の階層別の世帯数とその資産規模は以下のとおりです。
- 超富裕層(5億円以上):11万8000世帯/135兆円
- 富裕層(1億円以上5億円未満):153万5000世帯/334兆円
- 準富裕層(5000万円以上1億円未満):403万9000世帯/333兆円
- アッパーマス層(3000万円以上5000万円未満):576万5000世帯/282兆円
- マス層(3000万円未満):4424万7000世帯/711兆円
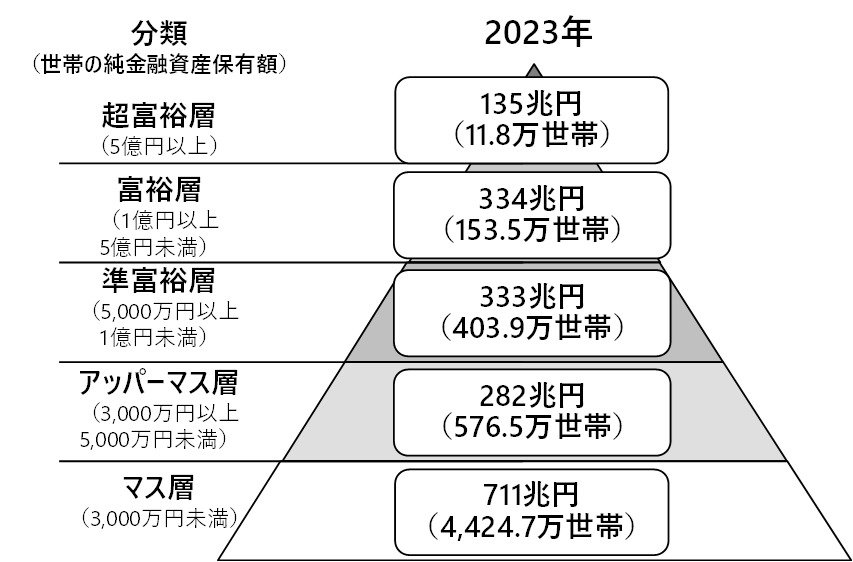
「富裕層」には明確な定義はないものの、野村総合研究所では「資産1億円以上」の人を富裕層と定義しています。
この調査によると、資産1億円以上の富裕層は合計165.3万世帯との結果になっています。これは全体の3%にあたる数字ですので、富裕層はごく限られた人数であることが分かります。
一方、資産3000万円以下のマス層は4424.7万世帯となっており、全世帯の大多数を占めている結果となりました。
この結果を見ると、「富裕層になれるのは一部の限られた人だけだ」と感じるのも無理はありません。たしかに、富裕層になれるかどうかは、所得水準や親族での資産相続などが大きな要因になります。
では、実際に日本の世帯はどのような金融商品で資産を保有しているのでしょうか。
2. 富裕層ほど「預金以外」に資産あり?年収1200万円超「資産の半分」が投資商品
J-FLEC(金融経済教育推進機構)が公表した2人以上世帯の金融資産の内訳をみると、年収によって資産の持ち方に大きな違いがあることが分かります。
2.1 日本の金融資産は「預貯金中心」
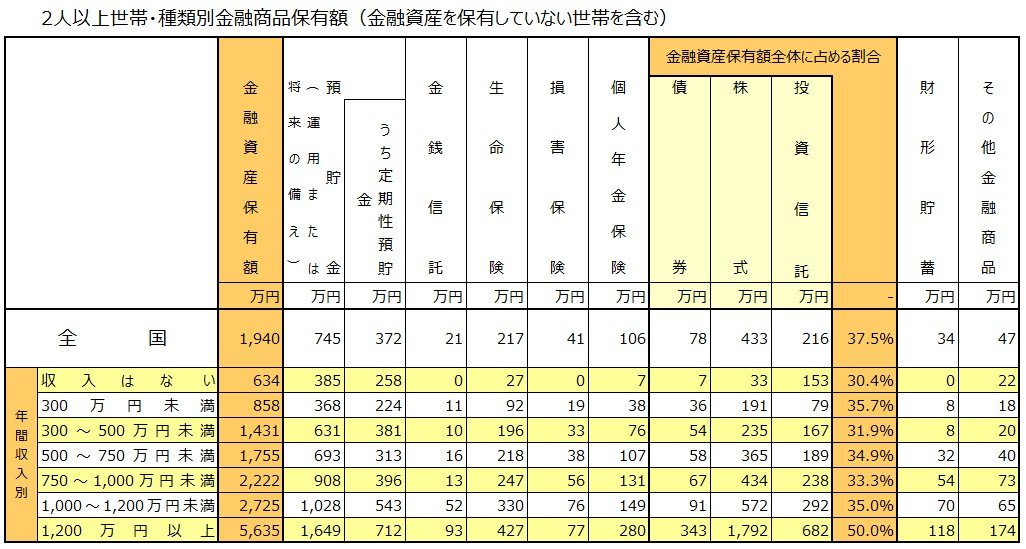
まず、全体平均を見ると金融資産の平均保有額は約1940万円となっています。その内訳は次の通りです。
- 預貯金:745万円
- 金銭信託:21万円
- 生命保険:217万円
- 損害保険:41万円
- 個人年金保険:106万円
- 債券:78万円
- 株式:433万円
- 投資信託:216万円
- 財形貯蓄:34万円
- その他金融商品:47万円
このように、日本の家計では預貯金の割合が最も大きい一方で、株式や投資信託などの投資商品も一定の割合を占めていることが分かります。
2.2 収入が増えるほど「投資割合」が高くなる
しかし、この傾向は年収別で見ると大きく変わります。特に注目すべきなのが、株式や投資信託などのリスク資産の割合です。
《年収別》投資資産の割合
- 収入なし 約30.4%
- 300万円未満 約35.7%
- 300〜500万円 約31.9%
- 500〜750万円 約34.9%
- 750〜1000万円 約33.3%
- 1000〜1200万円 約35.0%
- 1200万円以上 50.0%
特に年収1200万円以上の世帯では、金融資産の半分が投資商品となっています。
つまり、「所得が高い世帯ほど預金だけに頼らず、株式や投資信託を積極的に活用している」という傾向が見て取れます。
3. 「お金に好かれる人」元銀行員が見抜く3つの共通点
では、実際に富裕層の方など多くのお客さまと接する中で気付いた「お金に好かれる人の特徴」を元銀行員の筆者が紹介していきましょう。
3.1 お金に好かれる人の特徴(1)キャンペーンやバーゲンに振り回されない
お金に好かれる人は、「お得だから」という理由だけで支出することがありません。
ネットショッピングや店頭でキャンペーンやバーゲンが実施されると、つい「何かを買わなくちゃ損をする」という気持ちになりがちです。しかし、ただ安いからというだけで必要のない買い物をしていては、かえって支出が増えるだけです。
お金に好かれる人は、こうしたキャンペーンやバーゲンは「日常で必ず使う消耗品を買う機会」として捉えており、それ以外の「ついでの買い物」や「流された買い物」で散財してしまうことがありません。
3.2 お金に好かれる人の特徴(2)銀行口座を上手に使い分ける
お金に好かれる人は、お金の管理方法が整っていることも特徴です。
特に銀行で多く出会ったのが、目的別に口座を管理する方法です。給与の受け取りや貯蓄を1つの口座で完結させていると、生活費と蓄えの境界線が曖昧になり、貯蓄が思うように進まない原因となります。
しかし、「給与受け取り用」「貯蓄用」「生活費の引き落とし用」など目的に応じて口座を使い分けることで、「今月使えるお金」と「将来のためのお金」が一目で判別できるようになります。
このように、お金に好かれる人は家計を分かりやすく管理することによって、無意識にお金を使いすぎてしまうリスクを防いでいます。
3.3 お金に好かれる人の特徴(3)幸せを感じる価値観が明確になっている
お金に好かれる人は、「自分が何に幸せを感じるか」ということをきちんと知っています。
たとえば、「家族と過ごす時間が何よりも幸せだ」という人は、家族との食事や旅行にお金を惜しまない一方、見栄のためのブランド品や付き合いだけの飲み会など、自分が価値を感じないものにはお金を使いません。
こうした「幸せの価値観」がはっきりしていないと流行に流されて消費が増えたり、他人と比較して見栄のためにお金を使ってしまいがちです。
つまり自分の幸せの価値観を知ることには、「支出の優先順位を明確にして無駄な支出を防ぐ」という効果があるのです。
4. まとめにかえて
お金に好かれる人とそうでない人は、実は日々の小さな習慣に違いがあります。計画的にお金を貯めるためには、まず自分の日頃のお金の向き合い方を見直してみることがおすすめです。
お金を使うべきところ、節約すべきところをしっかり線引きしておくだけでも、家計が改善されるはずです。
関連記事
財産債務調書、所得2000万円超で財産「3億円以上」などの人は12月31日時点の財産を翌年6月30日までに出す必要あり
国税庁が公表した「国税庁レポート2026」によると、令和6年分の財産債務調書の提出件数は8万3427件、記載された財産総額は142兆2965億円で、どちらも平成30年分以降で最も多くなりました。財産債務調書は所得2000万円超で財産3億円以上の人などが出す書類で、令和5年分からは財産10億円以上の居住者も対象に加わっています。
冬のボーナスは民間で1人44万6252円の見通し。資産1億円以上の世帯は165.3万、預金保険で守られるのは1金融機関ごとに元本「1000万円」と利息まで
三菱UFJリサーチ&コンサルティングの見通しでは、2026年冬の民間企業のボーナスは1人あたり44万6252円で、前年より5.0%増える見込みです。野村総合研究所の推計では、純金融資産1億円以上の富裕層・超富裕層は165.3万世帯です。預金で持つ場合、預金保険で守られるのは1金融機関ごとに元本1000万円と利息までです。ボーナスの預け先を決めるときの確認点も紹介します。
【富裕層】12月の年末調整、給与2000万円超の人は対象外で確定申告が必要。年間給与2500万円超は「19万6000人」に上がった
国税庁が2026年9月に公表した令和7年分の民間給与実態統計調査によると、1年を通じて勤務した給与所得者5163万人のうち、年間給与2500万円超は19万6000人で、前の年から2万2000人増えました。男性が17万8000人、女性が1万8000人です。2000万円超は36万3000人で、給与の総額が2000万円を超える人は年末調整の対象外となり、確定申告が必要です。
参考資料
椿 慧理