

一定の年収を超えると手取りが減る「年収の壁」による働き控えや、中低所得層の社会保険料負担の重さが課題となるなか、働く人たちの手取りをどう増やすのかが、政治・経済の大きな論点になっています。
1. 給付付き税額控除とは?「減税だけでは届きにくい層」にも支援を届ける仕組み
中低所得の現役勤労者の負担軽減(手取り増)や、いわゆる「年収の壁」などによる「働き控え」の緩和を通じた就労促進を主目的として、政府内で議論が進んでいるのが「給付付き税額控除」です。
現在の政府の議論では、所得税などの税額控除とは組み合わせず、現金による「給付に一本化する(広義の給付付き税額控除)」方向で整理されています。
通常の減税では、もともと納めている税金が少ない人ほど恩恵を受けにくくなります。
例えば、10万円の減税(税額控除)があっても、所得税を3万円しか納めていない人は、減税だけでは3万円分しか効果を受けられません。給付に一本化する仕組みであれば、こうした納税額の少ない層にも確実に支援を届けることができます。
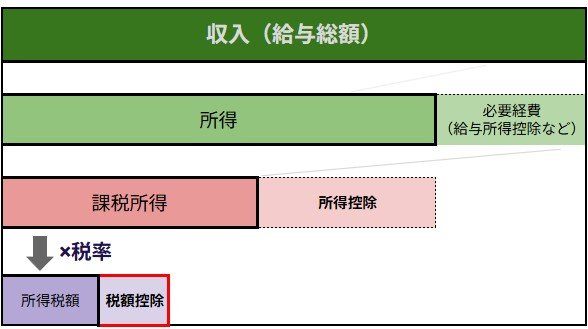
このように、税額から控除しきれない分を現金で支給する、あるいは給付に一本化することで低所得層にも支援を届けやすくするのが、給付付き税額控除の基本的な考え方です。
単なる一律給付と異なるのは、所得や税金の負担だけでなく、低所得層にとって特に負担の重い「社会保険料の負担」も含めた「純負担率」全体を総合的に調整できる点です。家計の状況に応じた支援を設計しやすく、働く人の手取り減少を和らげる制度としても注目されています。
2. 「10万円」の支援ならどうなる?受け取り方を3パターンで確認
現在政府内で議論が進められている「給付に一本化する」仕組みをもとに、仮に最大10万円分の支援が行われるケースを考えてみましょう。所得だけでなく、税や社会保険料を合わせた負担の重さに応じて、給付額が調整されるイメージです。
①所得や負担が一定以上の層
所得が十分にあり、負担軽減の必要性が低いと判断される場合、給付は発生しません。
②中低所得層など、一定の負担がある層
所得や社会保険料の負担状況(純負担率)に応じて支援額が調整され、例えば10万円のうち5万円が現金で給付されるなど、手取りを増やすための調整が行われます。
③低所得層や特に負担の重い層
税や社会保険料の負担に対して所得が少なく、特に支援が必要な層には、10万円の全額(上限)が現金で給付されます。
このように、現在議論されている仕組み(広義の給付付き税額控除)は、単なる一律給付とは異なり、所得や社会保険料などの負担の程度に応じて給付額を柔軟に調整できる点に特徴があります。
ただし、これは制度の基本的なイメージを示すための例です。実際の制度で支援額がいくらになるのか、どの所得層まで対象になるのかなど、具体的な制度設計は今後の議論を待つ必要があります。
3. 当面は「税額控除」ではなく「現金給付」に一本化か
給付付き税額控除は、もともと「減税」と「給付」を組み合わせる制度として議論されてきました。
しかし、足元の議論では、早期実施や事務負担の軽減を優先し、当面は税額控除を行わず、現金給付に一本化する方向で検討が進んでいます。
背景にあるのは、税額控除と給付を同時に行う場合、国や自治体、企業側の事務が複雑になりやすいことです。
所得や税額を正確に把握し、控除しきれない分を給付するには、制度設計や実務面で多くの準備が必要になります。
そのため、まずは所得に応じた現金給付として始め、将来的な制度のあり方を検討する流れになっているとみられます。
また、中低所得層の子育て世帯では諸外国より負担のバランスが重くなっている点から、子育て世帯については給付額を上乗せしたり、対象となる所得の上限を広げたりする案も検討されています。
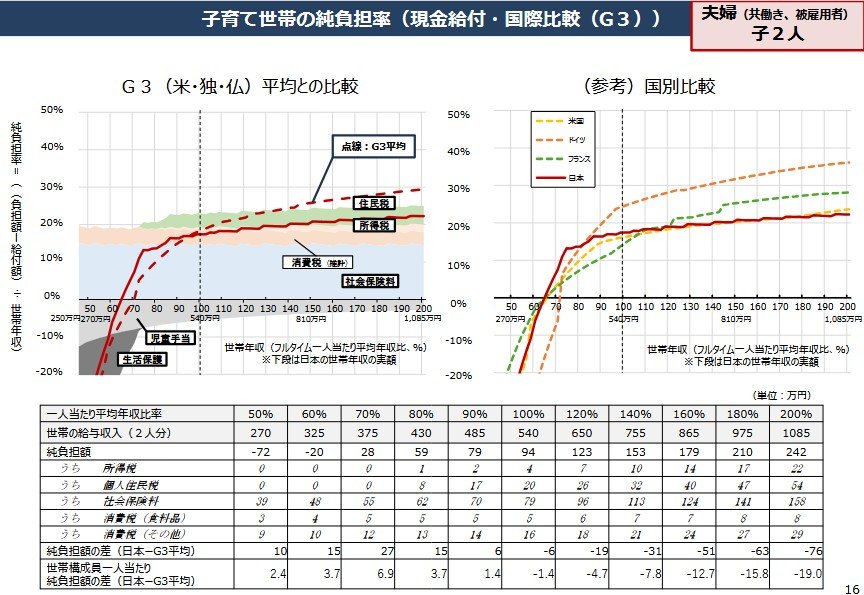
一方で、給付額や対象となる所得水準はまだ決まっていません。
一部では年収の目安に関する報道もありますが、制度として確定したものではないため、今後の中間取りまとめや法案の内容を確認する必要があります。
4. なぜ「働く人」への支援が重視されているのか
今回の制度議論で注目されているのは、単に生活費を補うことだけではありません。
大きな目的のひとつは、働く中低所得層の手取りを増やし、「働いたのに手取りが思ったほど増えない」という状況を和らげることです。
特に、一定の年収を超えると税金や社会保険料の負担が増え、手取りが減ることがあります。いわゆる「年収の壁」を意識して、勤務時間を抑える人が出やすい点は、長く課題とされてきました。
給付付き税額控除、または所得に応じた現金給付が導入されれば、こうした手取りの落ち込みを緩和できる可能性があります。
例えば、非課税ラインを超えたところから給付額を段階的に増やしたり、社会保険料などの負担が急増する「年収の壁」を超えたタイミングで一定の支援額を上乗せ(加算)したりする仕組みにすれば、税金や社会保険料の負担が発生しても、手取りが急に減りにくくなります。
さらに、所得が高くなるにつれて給付額をなだらかに減らせば、働くほど不利になる状況を避けやすくなります。
もちろん、制度を実際に運用するには、財源や対象者の線引き、所得情報の把握方法など、多くの課題があります。支援が必要な人に届く制度にする一方で、事務負担を増やしすぎない設計が求められるでしょう。
5. まとめ
給付付き税額控除は、減税だけでは支援が届きにくい人にも、現金給付を通じて恩恵を届ける仕組みです。
ただし、最新の議論では、制度開始時から税額控除と給付を組み合わせるのではなく、まずは現金給付に一本化する方向で検討が進んでいます。
今後の焦点は、誰が対象になるのか、給付額はいくらになるのか、子育て世帯への上乗せをどのように行うのかといった点です。
あわせて、財源をどう確保するのか、自治体や企業の事務負担をどこまで抑えられるのかも重要な論点になります。
給付付き税額控除は、単なる一時的な家計支援にとどまらず、働く人の手取りをどう支えるかという制度設計にも関わるテーマです。
今後、制度の具体像が明らかになるにつれて、家計や働き方にどのような影響があるのかを確認していきましょう。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。


参考資料
- 内閣官房「社会保障国民会議 給付付き税額控除等に関する実務者会議(第11回) 議事次第」
- 内閣官房「社会保障国民会議 給付付き税額控除等に関する実務者会議(第12回) 議事次第」
- 内閣官房「給付付き税額控除のイメージ(中間とりまとめに向けた議論の整理(給付付き税額控除))」
- 内閣官房「給付付き税額控除の制度設計に向けて③」
- 内閣官房「これまでの有識者会議及び実務者会議における主な意見(給付付き税額控除)」
- 内閣官房「中間とりまとめに向けた議論の整理(給付付き税額控除)」
加藤 聖人


