

「給付金や補助金は、住民税非課税世帯しか対象にならない」と思っている人は少なくありません。
しかし実際には、子育て、教育、医療、社会保険料、住宅などさまざまな分野で、住民税課税世帯でも利用できる支援制度が用意されています。
ただし、多くの制度は自動的に支給されるわけではなく、申請しなければ受け取れません。
制度を知らないままでは、本来受け取れるお金を逃してしまう可能性もあります。
そこで本記事では、住民税課税世帯でも活用できる「給付金・手当・減免制度・補助金」13制度をわかりやすく解説します。
1. 子育て・教育で活用できる支援制度
1.1 出産育児一時金
出産時の費用負担を軽減するため、健康保険から支給される制度です。
原則として子ども1人につき50万円が支給され、双子の場合は2人分が支給されます。
多くの医療機関では「直接支払制度」が利用でき、健康保険から医療機関へ直接支払われるため、出産費用の自己負担を抑えることができます。

1.2 出産手当金
会社員などの健康保険加入者が対象で、産前産後の休業期間中の収入減少を補う制度です。
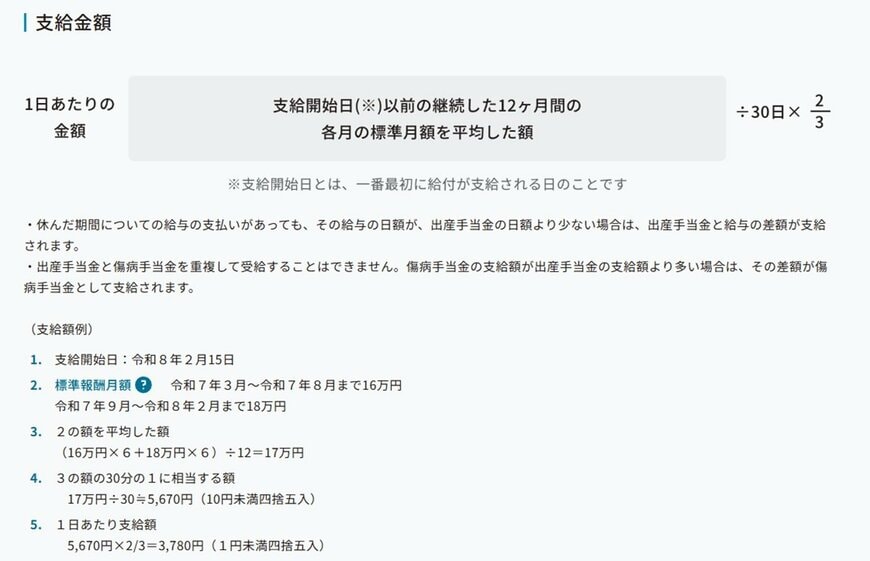
支給開始日以前12カ月間の「標準報酬月額」を平均した額の3分の2相当が日割りで支給されます。
この手当金自体には所得税や住民税がかからないうえ、休業期間中の社会保険料(健康保険・厚生年金)が本人分・会社負担分ともに免除されます。
手当金が非課税で、さらに本来引かれるはずの保険料負担もゼロになるため、実際の手取りベースでは「休業前の約8割〜9割程度」が確保されるケースもあり、思ったよりも収入減少が小さくなるのが特徴です。
1.3 育児休業等給付
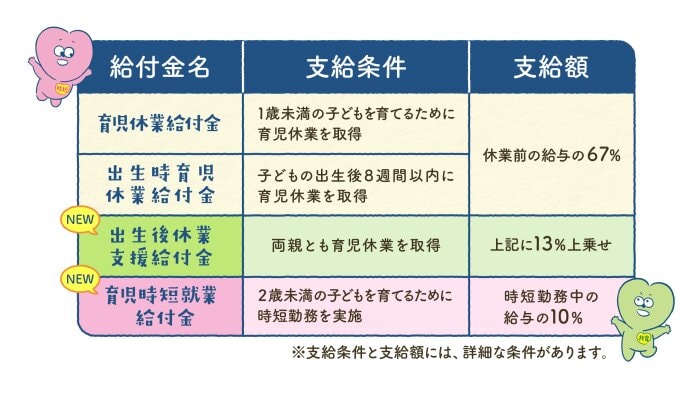
育児休業中の収入減少を補う雇用保険の制度です。
育休開始から180日までは賃金の約67%、その後は約50%が支給されます。
近年は「産後パパ育休」など制度が拡充され、父親も取得しやすくなっています。
1.4 児童手当
子どもの養育を支える代表的な制度です。
2024年の制度改正により所得制限が撤廃され、高校生年代まで支給対象が拡大しました。
さらに第3子以降の支給額は月3万円となり、子育て世帯の家計を大きく支える制度となっています。

1.5 高等学校等就学支援金・高校生臨時支援金
高校の授業料負担を軽減する制度で、授業料を国が負担する仕組みです。
目安として、世帯年収約910万円未満の場合は以下の支援が受けられます。
- 公立高校:授業料が実質無償
- 私立高校:年間最大39万6000円
また、2025年に所得制限の一部の事実上撤廃がおこなわれ、世帯年収910万円以上の場合でも最大で年間11万8800円の支援を受けることが可能です。

2. ひとり親世帯が利用できる制度2つ
2.1 ひとり親家庭等医療費助成制度
ひとり親家庭の医療費負担を軽減する自治体制度です。
医療費の自己負担分を助成する仕組みで、自治体によっては窓口負担が実質無料になる場合もあります。
所得制限はありますが、住民税課税世帯でも対象となるケースがあります。

2.2 児童扶養手当
ひとり親家庭の生活を支える制度が「児童扶養手当」です。
所得状況に応じて「全部支給」と「一部支給」に分かれており、子ども1人の場合、全部支給では月額4万6690円が支給されます。
ただし、一定以上の所得がある場合は支給額が段階的に減額されます。
例えば扶養親族がいない場合、申請者本人の所得が69万円以下であれば全部支給となりますが、69万円を超え208万円未満であれば一部支給となり、所得に応じて支給額が調整されます。
さらに208万円以上になると支給対象外となります。
また、扶養する子どもや家族の人数が増えると所得制限の基準も引き上げられます。
就労収入が増えても急に支給がゼロになる仕組みではなく、段階的に減額される点が特徴です。
なお、受給している場合は毎年「現況届」を提出する必要があります。

3. 医療費や社会保険料の負担を減らす制度
3.1 高額療養費制度
医療費が高額になった場合、自己負担額を一定額に抑える制度です。
年齢や所得によって上限が決められており、上限を超えた分は払い戻されます。
例えば70歳未満の一般所得世帯(報酬月額27万円~51万5000円未満)では、月の自己負担上限は8万100円+(医療費-26万7000円)×1%が目安となります。

入院などで医療費が高額になる場合には、マイナ保険証もしくは限度額適用認定証を取得すると窓口負担を抑えられます。
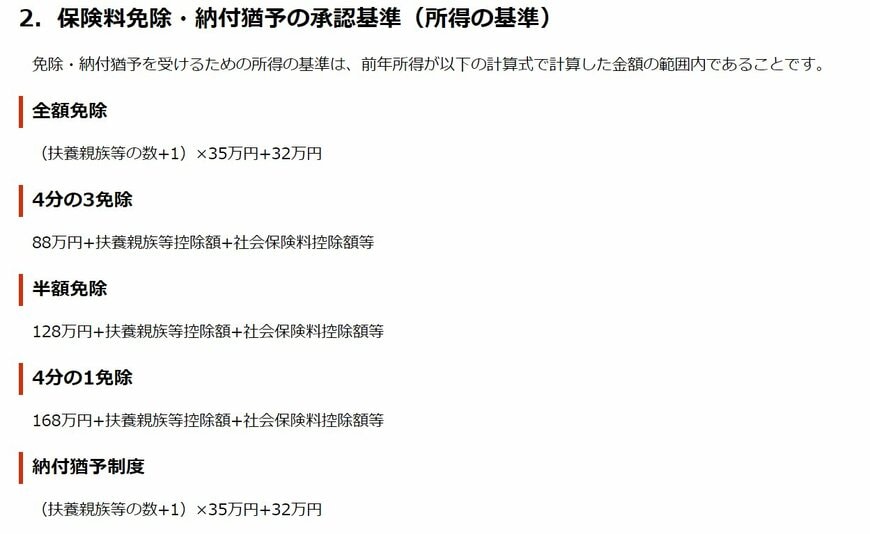
3.2 国民年金保険料の免除・納付猶予
所得が少ない場合、国民年金保険料の全額または一部が免除される制度です。
免除期間も受給資格期間に含まれるため、「未納」とは扱いが異なります。
ただし将来の年金額は減るため、余裕がある場合は追納を検討する人もいます。
3.3 国民健康保険料の軽減
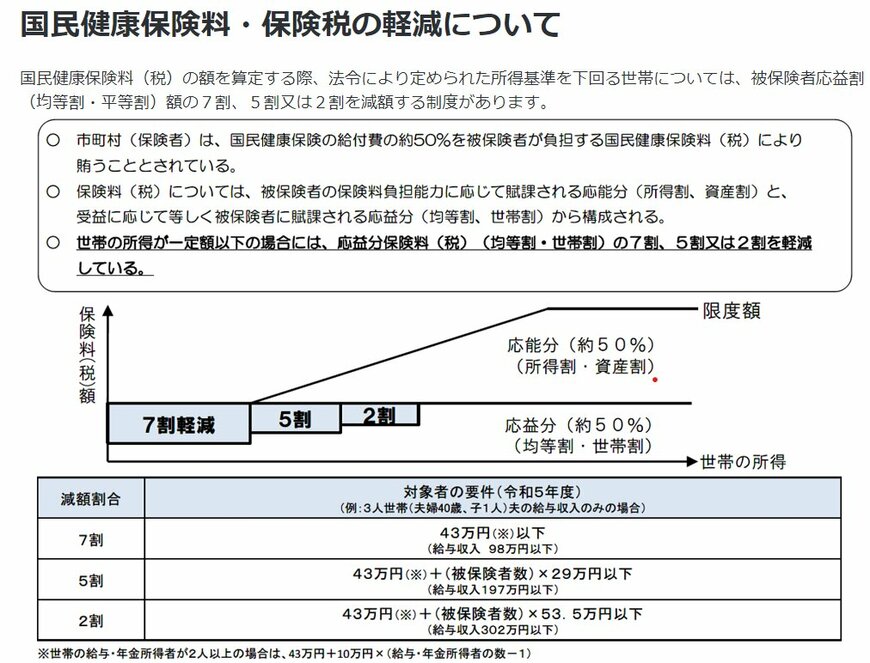
世帯所得に応じて、国民健康保険料が軽減される制度です。
目安として3人世帯の場合、減額割合は以下の通りとなります。
- 年収約98万円以下:7割軽減
- 約197万円以下:5割軽減
- 約302万円以下:2割軽減
などの軽減措置があります。
さらに、倒産や解雇などによる離職者には特例軽減制度もあります。
4. 住宅の安全・住まいに関する支援制度
4.1 木造住宅の耐震診断助成
木造住宅の耐震性能を専門家(建築士等)が調査する際の費用を、自治体が補助する制度です。
大地震への備えとして、住宅の安全性を事前に確認することを目的としています。
- 主な対象:1981年(昭和56年)5月31日以前の「旧耐震基準」で建てられた木造住宅が主に対象となります。
これらの住宅は大規模地震時の倒壊リスクが高いとされており、多くの自治体が重点的に支援しています。
- 内容:図面確認や現地調査を行い、壁の配置、構造、劣化状況を数値化して評価します。
- 補助額: 自治体によっては診断費用が無料(全額補助)になるケースや、上限数万円〜十数万円程度を補助するケースが多く見られます。
4.2 耐震シェルター・防災ベッド設置助成
住宅全体の耐震改修(補強工事)が予算や構造上の理由で難しい場合に、家の一部を強化して安全な空間を確保する「耐震シェルター」や「防災ベッド」の設置費用を補助する制度です。
- 目的:万が一建物が倒壊しても、寝室や特定の部屋に生存空間を確保することを目的としています。
- 対象者:特に高齢者世帯や障がいのある方がいる世帯など、避難が困難で大規模改修が難しい家庭向けの対策として推奨されています。
- 補助額:数十万円程度の設置費用に対し、その一部または定額が補助されます。
4.3 老朽危険家屋の解体費用助成
倒壊の危険性が高い空き家や老朽住宅について、近隣への被害や避難路の閉鎖を防ぐために、解体費用の一部を補助する制度です。
- 対象:長期間放置され、倒壊のおそれがある「特定空家等」や、地震時に避難の妨げになる場所にある古い建物などが指定されることが多いです。
- 補助額:解体工事費の1/3〜1/2程度(上限数十万〜100万円超など)が設定されている自治体もあります。
ただし、これらの制度は「自治体独自の予算」で行われるため、お住まいの市区町村によって実施の有無や補助金額が大きく異なります。
まずは役所の「建築指導課」や「防災課」の窓口、または公式ホームページを確認するようにしましょう。
5. 課税世帯でも使える制度をフル活用しよう!
給付金や補助金と聞くと「住民税非課税世帯だけが対象」と思われがちですが、実際には住民税課税世帯であっても利用できる支援制度は数多くあります。
出産や子育てを支える給付、教育費の負担を軽減する制度、医療費の負担を抑える仕組み、社会保険料の軽減措置、さらには住宅の耐震化を支援する補助制度など、生活のさまざまな場面で活用できる制度が整備されています。
ただし、多くの制度は自動的に受け取れるものではなく、原則として申請が必要です。
制度を知らなければ利用することができず、本来受けられる支援を逃してしまう可能性もあります。
自治体のホームページや広報、勤務先の制度案内などを定期的に確認し、利用できる支援を把握しておくことが、家計の負担を抑えるうえで重要といえるでしょう。
※金額等は執筆時点の情報に基づいています。



参考資料
- 全国健康保険協会「出産育児一時金」
- 全国健康保険協会「出産手当金」
- 政府広報オンライン「児童手当が大幅拡充!対象となるかたは必ず申請を」
- 厚生労働省「育児休業等給付について」
- こども家庭庁「児童手当制度のご案内」
- 文部科学省「高校生等への就学支援」
- 千代田区「ひとり親家庭等の医療費助成」
- 千代田区「児童扶養手当」
- 全国健康保険協会「高額な医療費を支払ったとき(高額療養費)」
- 日本年金機構「国民年金保険料の免除制度・納付猶予制度」
- 厚生労働省「国民健康保険の保険料・保険税について」
- 国土交通省「空家等対策の推進に関する特別措置法関連情報」
- 国土交通省「住宅・建築物の耐震化について」
苛原 寛


