

2月も下旬に入り、街のあちこちで春の訪れを感じる季節となりました。3月になると多くの人にとって卒業や異動、そして新生活への準備が重なる「節目の月」です。家計にとっても、年度末の総決算として資産の「棚卸し」をするにはこれ以上ないタイミングと言えるでしょう。
「銀行預金は安心だけど、なかなか増えない」。そんな悩みを抱える人々の間で今、再び注目を集めているのが「個人向け国債」です。
長らく続いた低金利時代を経て、昨年には金利が1.0%を超える水準まで回復しました。投資対象として十分に魅力的な条件が整ってきています。
本記事では、最新の金利動向を踏まえた銘柄の選び方や、話題の新NISAとどう賢く使い分けるべきかについて解説します。
1. 個人向け国債の種類と金利
まずは、2月募集として発表された個人向け国債の金利を確認していきます。個人向け国債には大きく分けて3つのタイプがありますが、それぞれの金利(税引前)は以下のようになっています。
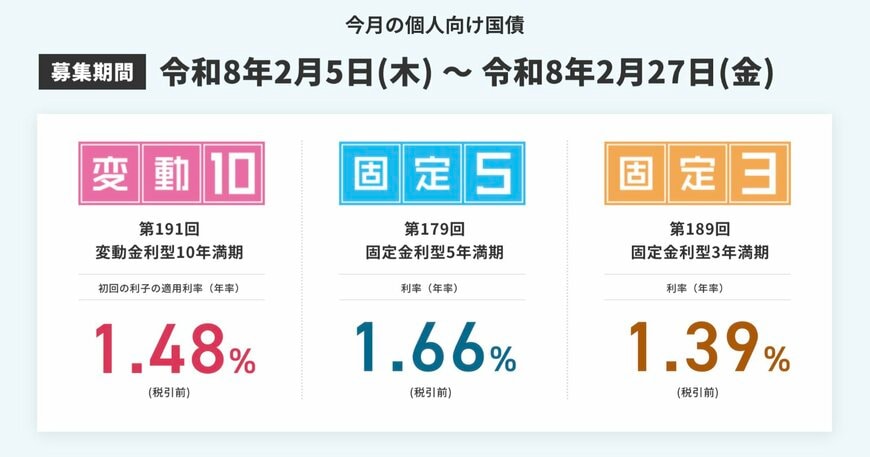
- 変動10年(変動金利):1.48%(初回金利)
- 固定5年(固定金利):1.66%
- 固定3年(固定金利):1.39%
応募時の数字だけを見ると、固定5年が最も利回りが高く、利益を得やすく感じられます。ただし、変動10年の数値は「初回金利」であり、将来の金利環境によって受取利息が変わる点もポイントです。
2. 「固定5年」「変動10年」どちらを選ぶべき?
3つの種類を見比べた時に、多くの人が悩むのが「固定5年」と「変動10年」のどちらにするかではないでしょうか。ここからは、2月募集の情報をもとに、「固定5年」と「変動10年」のどちらを選ぶべきか、選択の基準となる「それぞれの銘柄の特徴」を解説します。
2.1 「固定5年」は好条件で安定的
固定5年の個人向け国債は、2月のもので表面利率が1.66%となっており、3種類の国債の中で一番高水準です。
この商品の最大の特徴は、発行時に決まった金利が満期まで変わらない「固定金利」であることです。つまり、今後5年間、世の中の金利がどうなろうとも、必ず年率1.66%の利子が約束されます。
5年という期間はライフプランの中でも見通しが立てやすい長さです。「教育資金や住宅購入の頭金など、5年後に確実に使う予定があるお金」や「金利変動のリスクを負わずに、今の好条件を確実に受け取りたい」と考える人にとっては、非常に魅力的な選択肢と言えます。
2.2 「変動10年」は好調に推移しているが不安定
一方で、「変動10年」は初回金利こそ1.48%と「固定5年」を下回っていますが、長期的な視点では別のメリットがあります。
変動10年の最大の特徴は、半年ごとに適用金利が見直される点です。日本は長らく低金利の時代が続いていましたが、現在は回復傾向にあります。もし今後、市場金利がさらに上昇した場合、「固定5年」を持っている人は1.66%のままですが、「変動10年」を持っている人の受取利子は、それに合わせて上昇していきます。
つまり、今は固定5年の方が高いけれど、3年後や5年後には変動10年の方が高利回りになっている可能性もあるのです。 インフレが続くと、現金の価値は目減りするため、金利が変わらなければインフレに負けてしまうことがありますが、変動10年は「インフレから資産を守るための手段」として機能します。
2.3 どちらを選ぶべきか
固定型と変動型のどちらを選ぶかは、投資の目的によって異なります。 しかし、金利差を踏まえ「固定5年」を選ぶ方が多いのが現状です。
不透明な将来の金利上昇に賭けるよりも、現在の高金利水準を享受し、手堅くリターンを確保できるからです。 また、個人向け国債は中途解約時に直前2回分の各利子(税引前)相当額 × 0.79685 が差し引かれます。
長期的な保有リスクを加味しても、実質的な受取額においては「固定5年」の方が有利になる可能性が十分に考えられます。
3. 個人向け国債と新NISA
ここからは、近年利用者数が急増して注目を集めている新NISAと国債との組み合わせについて解説をします。
3.1 個人向け国債のメリット
個人向け国債は国が発行する債券であり、元本が保証されているため、値動きを気にせず保有しやすいのが特徴です。長年1%以下の低金利が続いていましたが、2月発行の固定5年では1.66%と、資金の置き場として現実的な魅力が出てきました。
「増やす」よりも「減らさない」「使う時期に確実に用意する」ことに向いているため、少し先を見据えた生活防衛資金を作るために活用することができます。
3.2 新NISAのメリット
新NISAは特定の商品名ではなく、非課税で株式や投資信託に投資を行える制度そのものを指します。最大のメリットは、投資の運用益に通常かかってしまう約20%の税金がかからないことです。長期的な積立で複利を効かせるときなど、非課税の恩恵が大きくなりやすいです。
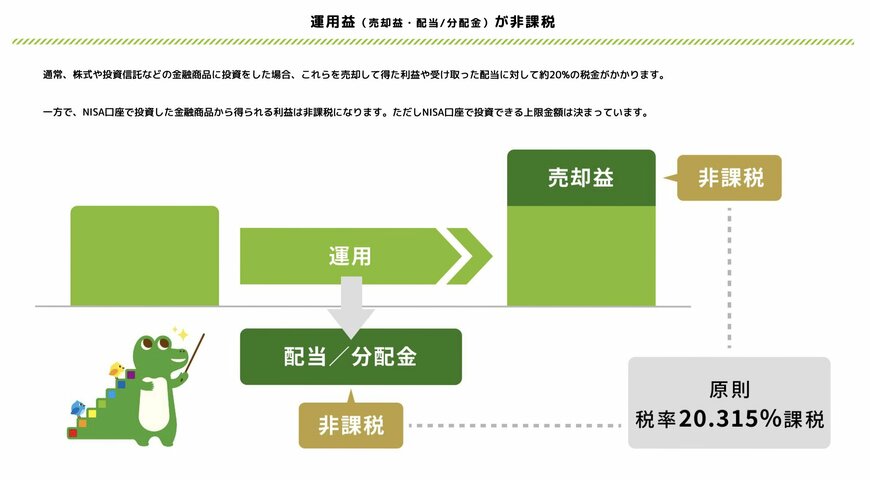
ただし、投資信託や株式は価格変動があるため、元本割れリスクがある点には注意が必要です。
3.3 「新NISA」と「個人向け国債」の組み合わせ方
重要な前提として、個人向け国債は新NISA口座で買うことができません。そのため、「国債を非課税で保有する」という運用はできない一方、それぞれのメリットを活かして次のように役割分担することで、投資全体の安定感が増します。
【個人向け国債(固定5年)】
近い将来使うお金や、暴落に備える現金を「守りながら少し増やす」ために使う。預金よりも有利な「置き場所」として活用する。
【新NISA(投信の積立など)】
老後資金など、10年以上使わないお金を「増やす」ために使う。ある程度のリスクを受け入れ、非課税メリットの最大化を狙う。
4. おわりに
2月募集の個人向け国債「固定5年」は金利1.66%という高水準を記録し、単体の投資商品として非常に魅力的です。すでに新NISAを始めている方にとっても、元本割れリスクのない「安全資産」の置き場として、最適な選択肢と言えるでしょう。
「短期・中期の安定」は国債で守り、「長期の成長」は新NISAで攻めるといったように、目的と役割を明確に切り分けることが、より効率的な資産運用への第一歩になるはずです。


参考資料
斎藤 彩菜

