2026年度(令和8年度)の年金額改定が発表され、公的年金は4年度連続のプラス改定となりましたが、物価高騰が続く中、実際のシニア世帯の懐事情はどうなっているのでしょうか。
総務省の最新データによると、65歳以上の無職夫婦世帯では、年金を中心とした収入に対して支出が上回り、毎月約3万円の不足が生じている実態が浮かび上がっています。
不足分を補う鍵となる「貯蓄」については平均2560万円と増加傾向にありますが、中央値を見ると平均値より大幅に低く、世帯間での格差が広がっていることも無視できません。
また、2026年度からは「在職老齢年金」の支給停止基準が大幅に緩和されるなど、働きながら年金を受け取るシニアを後押しする制度改正も動き出します。
今回は、最新の貯蓄・家計収支データから見る老後のリアリティとともに、2026年度の改定年金額や、働くシニアに朗報となる改正のポイントについて詳しく解説します。
1. 【65歳以上無職世帯】ふたり以上世帯の貯蓄額、平均2560万円
総務省統計局の「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」によると、世帯主が65歳以上の無職世帯(二人以上の世帯)の平均貯蓄額は2560万円でした。
1.1 世帯主が65歳以上の無職世帯の貯蓄の種類別現在高の推移(二人以上の世帯)
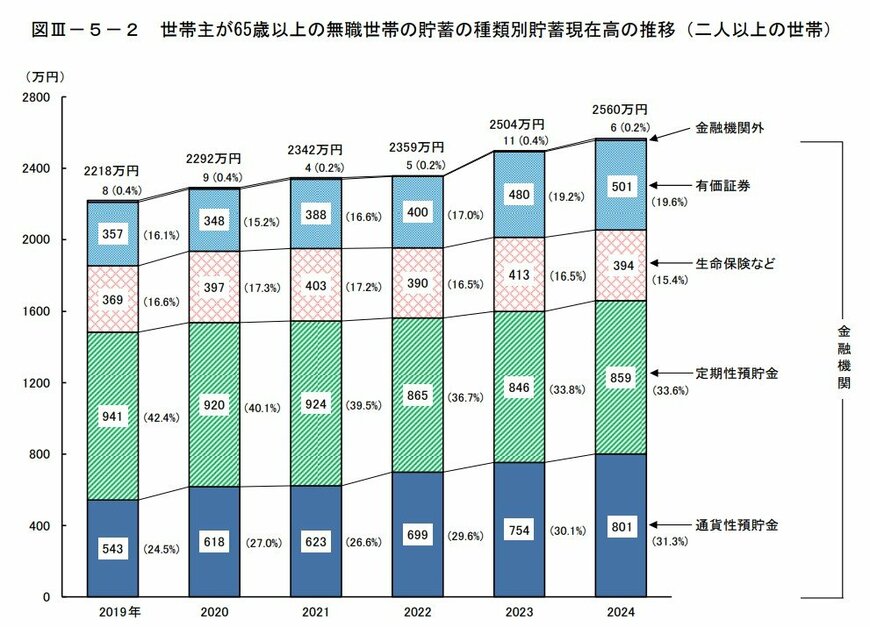
この貯蓄額は近年増加傾向にあり、2019年の2218万円から2024年には2560万円へと、直近5年間で右肩上がりの状態が続いています。
貯蓄の種類別に見ると、最も多いのは定期性預貯金で859万円です。次いで通貨性預貯金が801万円、有価証券(※1)が501万円、生命保険などが394万円、金融機関外(※2)の貯蓄が6万円となっています。
前年からの増加幅では、通貨性預貯金が+47万円(+6.2%)、有価証券が+21万円(+4.4%)と伸びています。
※1 有価証券:株式、債券、株式投資信託、公社債投資信託、貸付信託、金銭信託など(いずれも時価)
※2 金融機関外:金融機関以外への貯蓄のことで、社内預金、勤め先の共済組合への預金など
2. 【65歳以上世帯】老齢年金エイジ全体の貯蓄額《平均・中央値》有職世帯を含めるとどうなる?
同じく「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」から、有職世帯も含めた世帯主が65歳以上世帯全体の貯蓄額を見てみましょう。
2.1 世帯主が65歳以上の世帯の現在貯蓄高階級別世帯分布(二人以上の世帯)ー2024年ー
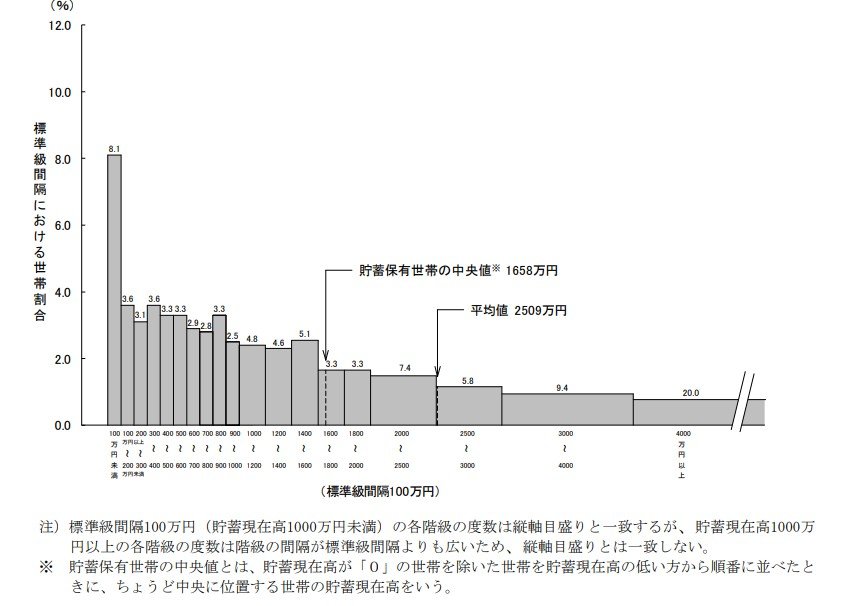
65歳以上の二人以上世帯の貯蓄額(平均・中央値)
- 平均値:2509万円
- 貯蓄保有世帯の中央値(※):1658万円
有職世帯を含めた65歳以上の二人以上世帯における平均貯蓄額は2509万円ですが、貯蓄が0円の世帯を除いた中央値を見ると1658万円と、平均値よりも約850万円低い結果となっています。
一部の貯蓄が多い世帯により、平均値が引き上げられていることが考えられます。
3. 【65歳以上無職世帯】夫婦ふたり住まいなら《ひと月の生活費》は平均いくら必要?
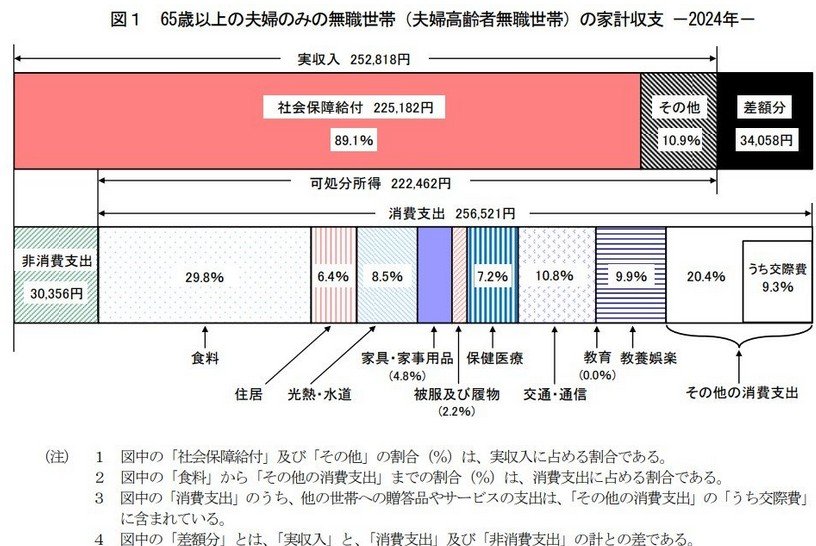
老後のお金について具体的にイメージするため、総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」から「65歳以上の夫婦のみの無職世帯」の家計収支を見てみましょう。
3.1 「65歳以上の夫婦のみの無職世帯」の家計収支
3.2 65歳以上の夫婦のみの無職世帯:毎月の収入
- 収入合計:25万2818円
- うち社会保障給付(主に年金):22万5182円
3.3 65歳以上の夫婦のみの無職世帯:毎月の支出
- 消費支出:25万6521円
- 非消費支出:3万356円
支出合計28万6877円
この世帯の場合、ひと月の収入は25万2818円、その約9割の22万5182円を公的年金などの社会保障給付が占めます。
一方で支出の合計は28万6877円。そのうち社会保険料や税などの「非消費支出」が3万356円、いわゆる「生活費」にあたる消費支出が25万6521円でした。
この夫婦世帯の場合、毎月約3万円の赤字となり、貯蓄の取り崩しなどでカバーすることになるでしょう。
4. 2026年度4月~、老齢基礎年金の満額・厚生年金のモデル世帯《改定後の年金額例を見る》
公的年金額は、物価や現役世代の賃金を考慮して年度ごとに改定されるルールです。2026年度分は、法律の改定に基づき前年度より国民年金(基礎年金)1.9%、厚生年金(報酬比例部分)2.0%増額され、4年度連続のプラス改定となりました。
4.1 2026年度の年金額例
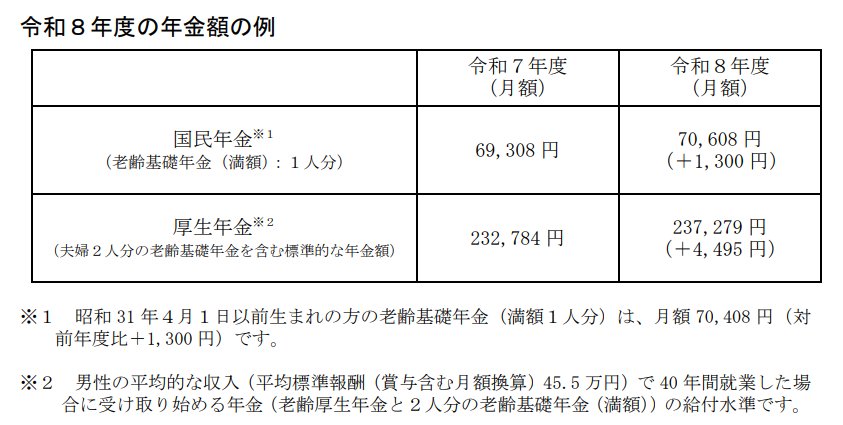
- 国民年金(老齢基礎年金(満額)):7万608円(1人分※)
-
※ 昭和31年4月1日以前生まれの老齢基礎年金(満額1人分)は月額7万408円(対前年度比+1300円)
-
- 厚生年金:23万7279円(夫婦2人分※2)
-
※ 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
-
ただし上記はあくまでも「年金例」です。実際に支給される年金額は、現役時代の年金加入状況により個人差が出ます。
なお、年金額自体は国民年金1.9%、厚生年金2.0%増えていますが、「マクロ経済スライド」の発動により、実質的には目減りしている点には注意が必要です。
マクロ経済スライドとは、公的年金被保険者(年金保険料を払う現役世代の数)の変動と平均余命の伸びに基づいて設定される「スライド調整率」を用いて、その分を賃金と物価の変動がプラスとなる場合に改定率から控除する仕組みです。
5. 厚生年金&国民年金、いまどきシニアの《平均・男女差》グラフで見てみる
厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」によると、2024年度末現在の平均年金月額は以下の通りです。
※厚生年金の被保険者は第1号~第4号に区分されており、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下記事内では「厚生年金」と表記)の年金月額を紹介します。また、厚生年金の月額には国民年金(老齢基礎年金)部分が含まれています。
5.1 国民年金・厚生年金「平均月額や個人差を見る」
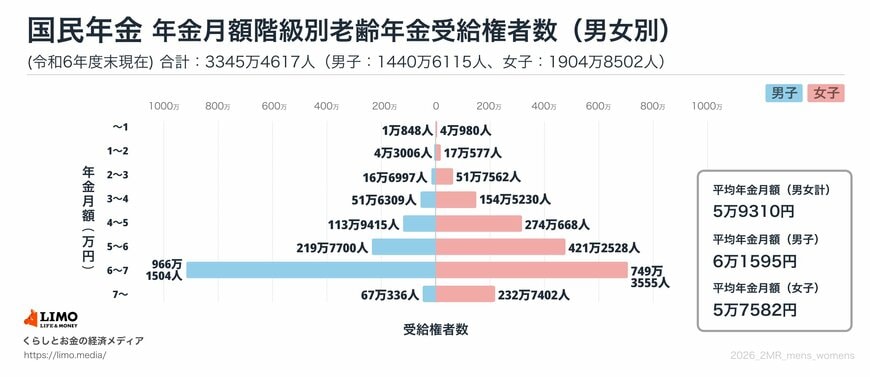

5.2 国民年金(老齢基礎年金):平均年金月額
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582
5.3 厚生年金(国民年金部分を含む):平均年金月額
〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含
国民年金のみを受給する場合は男性が6万円台、女性が5万円台、厚生年金(国民年金部分を含む)では男性が16万円台、女性が11万円台が平均です。
しかし、グラフから分かるように、受給権者の間で年金額には大きな個人差があります。ご自身の年金見込み額は「ねんきんネット」や「ねんきん定期便」で確認できます。
6. 「年金だけじゃ、ふだんの生活費も支払えない」60歳代の33.6%、70歳代の26.5%
J-FLEC(金融経済教育推進機構)が2024年12月に公表した「家計の金融行動に関する世論調査 2024年」では、60歳代・70歳代の二人以上世帯において、60歳代の32.6%、70歳代の30.6%が「日常生活費程度もまかなうのが難しい」と回答しています。
6.1 「年金にゆとりがない」と感じる理由

年金にゆとりがないと感じる理由としては、物価上昇や医療費・介護費負担の増加が上位に挙げられます。
完全リタイア後の老齢年金世帯は、現役時代に比べて収入が減少するのが一般的です。そのため、家計への負担感は今後も増していくことが予想されます。
また、現役時代は毎月給料日があったものの、老後の年金は「偶数月に2カ月分まとめて支給」となるため、家計管理のサイクルも変化します。
年金支給のサイクルに合わせ、日ごろの生活費のやりくりに工夫を加える必要があるでしょう。
7. 2026年4月~「在職老齢年金のルールが大幅緩和」
2025年6月13日、国会で年金制度改革関連法が成立しました。多様化する働き方やライフスタイルにフィットする年金制度を目指すものです。
この改正にはパートなどで働く人の社会保険加入対象の拡大(いわゆる「106万円の壁」の撤廃が関連)、遺族年金の見直し(遺族厚生年金の男女差解消、子どもの遺族基礎年金受給の要件緩和)など、注目すべきポイントがいくつかあります。
今回は、その中でも働くシニアへの影響が大きい「在職老齢年金制度の見直し」について見ていきましょう。
7.1 「在職老齢年金制度」の見直し
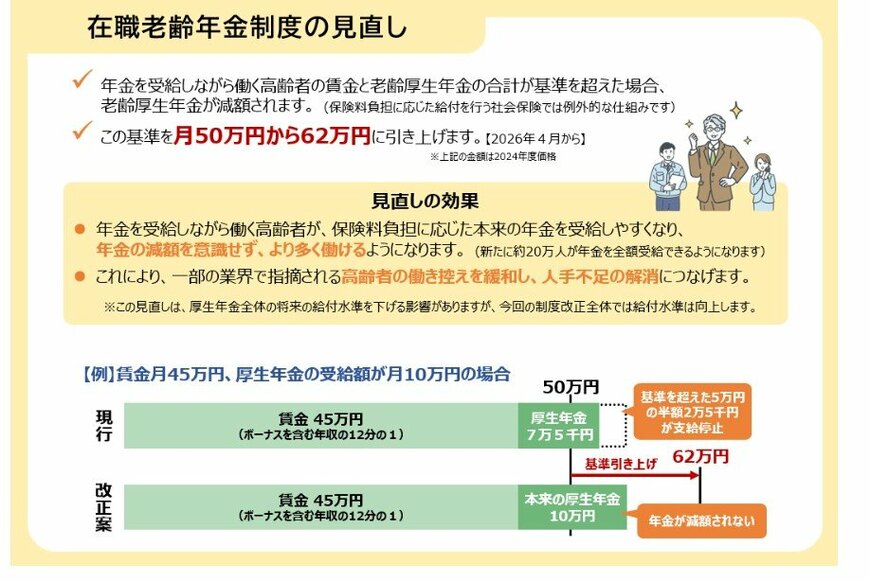
在職老齢年金とは、60歳以降で老齢厚生年金を受給しながら働いている場合、年金額(※)と報酬(給与・賞与)の合計が基準額を超えると、年金の一部または全額が支給停止となる制度のことです。
(※)老齢基礎年金は対象外となり、全額支給されます。
支給停止調整額(年金が全額支給される基準額)
支給停止調整額は年度ごとに少しずつ見直しがおこなわれてきました。
- 2022年度:47万円
- 2023年度:48万円
- 2024年度:50万円
- 2025年度:51万円
- 2026年度:62万円
今回の改正(2026年4月から適用)では、51万円(2025年度金額)から62万円へと大幅に引き上げられることが決まりました。
厚生労働省の試算では、新たに約20万人が年金を全額受給できるようになるとされています。
この引き上げにより、年金の減額を気にして「働き控え」をするシニア世代が、より自由に働き方を選べるようになると考えられるでしょう。
8. まとめにかえて
今回は、65歳以上の夫婦世帯における貯蓄や家計収支の現状、そして2026年度の年金額改定や、年金制度の見直しポイントについて見てきました。
統計上、標準的な「65歳以上・夫婦のみの無職世帯」では月々約3万円の赤字を貯蓄の取り崩しなどでカバーする様子が見て取れますが、貯蓄額の中央値が現役時代の備えの重要性を物語っています。
2026年度はプラス改定が決まりましたが、マクロ経済スライドによる実質的な調整が続く中、年金だけに頼りすぎない柔軟な生活設計がこれまで以上に求められるでしょう。
一方で、2026年4月から在職老齢年金の基準額が62万円まで引き上げられることは、就労意欲を持つシニアにとって非常に大きなメリットとなります。
年金の減額を気にせずに収入を確保できる環境が整うことで、家計の赤字を就労によってカバーするという選択肢もより現実的なものになっていくはずです。
老後の所得は「年金・貯蓄・就労」の3本柱で構成されるからこそ、自身の状況に合わせた最適なバランスを見極めることが欠かせません。
ねんきん定期便での受給見込額確認や資産状況の棚卸しを定期的に行い、最新の制度改正を味方につけて、安心感のあるセカンドライフを築いていきましょう。


参考資料
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 総務省統計局「第3 家計調査の貯蓄・負債編の見方」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
- 厚生労働省「年金制度改正法が成立しました」
- 日本年金機構「在職老齢年金の計算方法」
マネー編集部貯蓄班