
老後の生活設計を考える際、多くの人が気になるのが「年金はいくら受け取れるのか」という点です。公的年金である国民年金と厚生年金を合わせて、たとえば月15万円(年間180万円)を受給している人は、全体の中でどの程度いるのでしょうか。
最新の公的データによると、この水準に達している人はおよそ半数にとどまっています。一方で、年金受給額には性別や加入制度、加入期間、現役時代の収入によって大きな差が生じているのが実情です。
本記事では、平均受給額や受給額分布のデータをもとに、「月15万円(年間180万円)」という年金額がどのような位置づけにあるのかを分かりやすく解説していきます。
1. 公的年金の仕組みをあらためて整理する
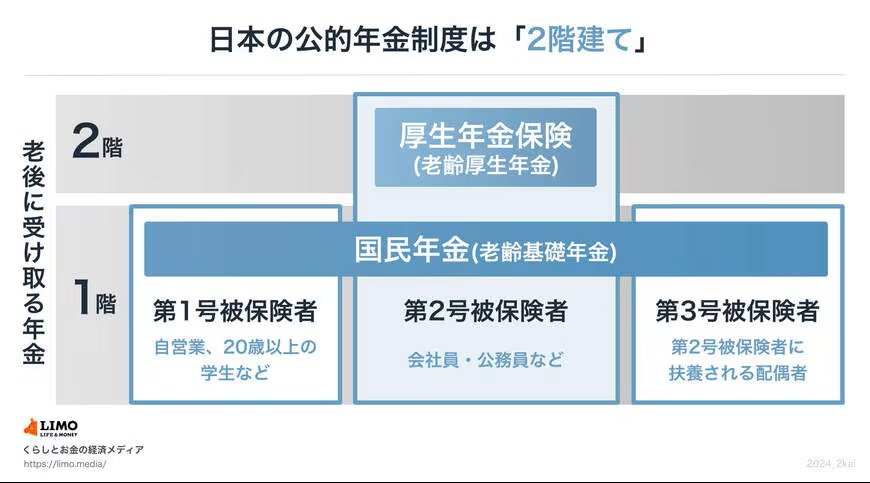
日本の公的年金は、「国民年金」と「厚生年金」の2つの年金制度から成り立っています。受給額の差を理解するためには、それぞれの役割と特徴を分けて理解することが重要です。
1.1 国民年金(基礎年金)の特徴
国民年金は、20歳以上60歳未満のすべての人が加入する年金制度です。
第1号被保険者に分類される自営業者やフリーランスの場合、保険料は定額で、自分で保険料を納める必要があります。40年間保険料を納めると、年金は満額受給できます。
ただし、国民年金に上乗せして厚生年金にも加入している会社員や公務員(第2号被保険者)と比較すると、受給額は低く、老後の収入は限られやすい傾向があります。
1.2 厚生年金の特徴
厚生年金は、会社員や公務員が国民年金に上乗せして加入する制度です。保険料は給与や賞与に応じて決まり、加入期間が長いほど、また現役時代の収入が高いほど将来の受給額も増えます。
このため、厚生年金の有無が老後の年金水準を大きく左右します。
「国民年金のみ」か「国民年金+厚生年金」かによって、受給額には大きな差が生じます。次章では、これらを合算したうえで、月15万円以上を受給している人が全体の中でどの程度いるのかを、具体的なデータで確認していきます。
2. 国民年金+厚生年金で月15万円以上もらう人の割合
老後の生活を考えるうえで、「公的年金だけでどこまで生活できるのか」は多くの人が抱く疑問です。
なかでも、国民年金と厚生年金を合わせて月15万円(年額180万円)という金額は、ひとつの目安として意識されやすい水準といえるでしょう。
では、実際に15万円以上の年金を受給している人は、全体の中でどの程度いるのでしょうか。厚生労働省が公表している最新の資料「令和6年度 厚生年金保険・国民年金事業の概況」より確認してみましょう。

- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
(合計人数:1608万5696人)
このデータから計算すると、国民年金と厚生年金を合わせた受給額が月15万円以上の人は、およそ801.5万人。全体の約49.8%で、全体の約5割を占めています。
一方で、残りのおよそ半数は15万円未満であり、年金だけでの生活には工夫や備えが必要な層が少なくないことが分かります。
3. みんなの年金平均受給額はいくらか
前章では、国民年金と厚生年金を合わせて月15万円以上を受給している人は約半数にとどまることを確認しました。では、現代のシニアはいくら程度の年金を受け取っているのでしょうか。
ここでは、先ほどの「令和6年度 厚生年金保険・国民年金事業の概況」より、国民年金と厚生年金の平均受給額を確認します。平均値を見ることで、月15万円という水準が全体の中でどの位置にあるのかを見ていきましょう。
3.1 国民年金の平均年金月額(男女別・全体)
まず、国民年金のみを受給している人の平均年金月額です。
国民年金は保険料が一律であるため、受給額は加入期間の影響を強く受けますが、平均で見ると次のような水準となっています。
- 男性:6万1595円
- 女性:5万7582円
- 全体:5万9310円
※旧法老齢年金の受給権者と新法老齢基礎年金の受給権者(受給資格期間を原則として25年以上有する方)の合計であり、老齢基礎年金受給権者には被用者年金が上乗せされている方を含みます。
国民年金の保険料に男女差はないので、男性と女性の受給額に大きな差はないと言えます。
ただし、保険料が一律である分、年金額は少なめです。国民年金だけでは、老後の生活費を賄うには厳しい水準であることが、平均額からも読み取れます。
3.2 厚生年金(国民年金含む)の平均受給額(男女別)
次に、厚生年金に加入していた人の平均受給額を見てみましょう。厚生年金は、国民年金に上乗せされる仕組みのため、受給額は大きく増えます。
- 男性:16万9967円
- 女性:11万1413円
- 全体:15万289円
男性の平均受給額が高いのは、現役時代に正社員として長期間働き、厚生年金に継続加入していた人が多いためです。一方、女性は加入期間が短い、あるいは報酬水準が低かった影響で、平均額は男性より低くなっています。
さらに月15万円以上を受給している割合は男性のほうが高く、女性は低い傾向にあります。これは、厚生年金の加入期間や現役時代の賃金水準に差があることが主な要因です。
このように、平均受給額を制度別・男女別に見ると、月15万円というラインは、厚生年金加入者の平均に近い水準である一方、国民年金のみの場合は大きく下回ることが分かります。
この結果から、月15万円以上を受給できるかどうかは、働き方や加入してきた年金制度の積み重ねによって左右されることが分かります。
4. 年金額は将来どう変わる?考えておくべき「増やす」方法
ここまで、年金の平均受給額や「月15万円」という水準を見てきましたが、ここで多くの方が気になるのが、「この年金額は将来も同じ前提で考えてよいのか」という点でしょう。
結論から言えば、年金額は将来も変動する可能性があるものの、下がり続けると考える必要はありません。
まず、公的年金の支給額は毎年見直される仕組みになっており、物価や賃金の動向が反映されます。そのため、現在の受給額が将来にわたって固定されるわけではありません。
また、年金が「なくなる」「大幅に削減される」といった極端な前提で考えるのも現実的ではなく、制度は維持される前提で設計されています。
現時点の年金制度においては、将来受け取る年金額は受け取り方や働き方によって調整することができます。年金をどう受け取るか、ある程度自分で選択できる制度であることを理解しておくことがポイントです。
具体的には、次のような選択肢があります。
- 繰下げ受給を選択する
受給開始時期を遅らせることで、将来の年金額を増やす仕組みがあります。反対に、年金を早く受け取りたい方は年金額は減りますが繰上げ受給を選択することもできます。 - できるだけ長く働く
60歳以降も働き、厚生年金に加入することで、受給額を増やすことができます。
また、老後の生活資金という大きな視点で考えれば、公的年金だけで老後の生活費を全て賄うというより、年金を補う手段もある方が現実的かもしれません。iDeCoやNISA、個人年金保険などはその代表的な手段です。
年金額の将来を考える際は、将来もらえる受給額について自分で調整できる余地がどこにあるのかを知ることが重要です。あわせて、年金を補助する役割の資産形成を行うことも考えておくと安心です。
5. まとめ
厚生年金を受給している人のうち、国民年金と合わせて月15万円(年間180万円)以上を受給している人は全体の約半数に上ることがわかりました。
平均受給額を見ても、国民年金のみの場合と厚生年金を含む場合とでは大きな差があり、加入制度や加入期間、現役時代の働き方が年金額に影響していることが分かります。
年金額は将来にわたって固定されるものではなく、物価や賃金の動向に応じて調整される仕組みです。また、受け取り方や働き方によって、年金額を調整できる余地もあります。
多くの人にとって公的年金だけでの老後生活は決して余裕があるとはいえない状況です。大切なのは、「平均」や「目安額」だけで判断せず、いくら年金額を受け取れるか、受給見込み額を把握したうえで、現実的な老後設計を考えることです。
公的年金の仕組みを正しく理解することが、将来への備えの第一歩といえるでしょう。