
啓蟄(けいちつ)を過ぎ、日差しに春の力強さを感じる季節となりました。年度末の足音が近づくこの時期、1年間の家計を振り返り、「我が家の備えは世間と比べてどうなのだろう?」と不安や疑問を抱く方も多いのではないでしょうか。
特に70歳代は、現役時代に築いた資産を切り崩しながら、年金とバランスを取って生活していく重要なフェーズです。しかし、2026年現在も続く物価高騰は、シニア世代の家計に小さくない影を落としています。
「家計の金融行動に関する世論調査(2025年)」では、一部の富裕層が引き上げる「平均値」と、実態に近い「中央値」の間に大きな乖離が見られました。
今回は、70歳代・二人以上世帯の金融資産保有額をグラフで整理し、2026年度を安心して過ごすための「家計の現在地」を確認していきましょう。
1. 【70歳代・二人の老後】貯蓄の平均と中央値はどれくらい?
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」の「70歳代・二人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)」をグラフを交えて確認していきます。
※金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
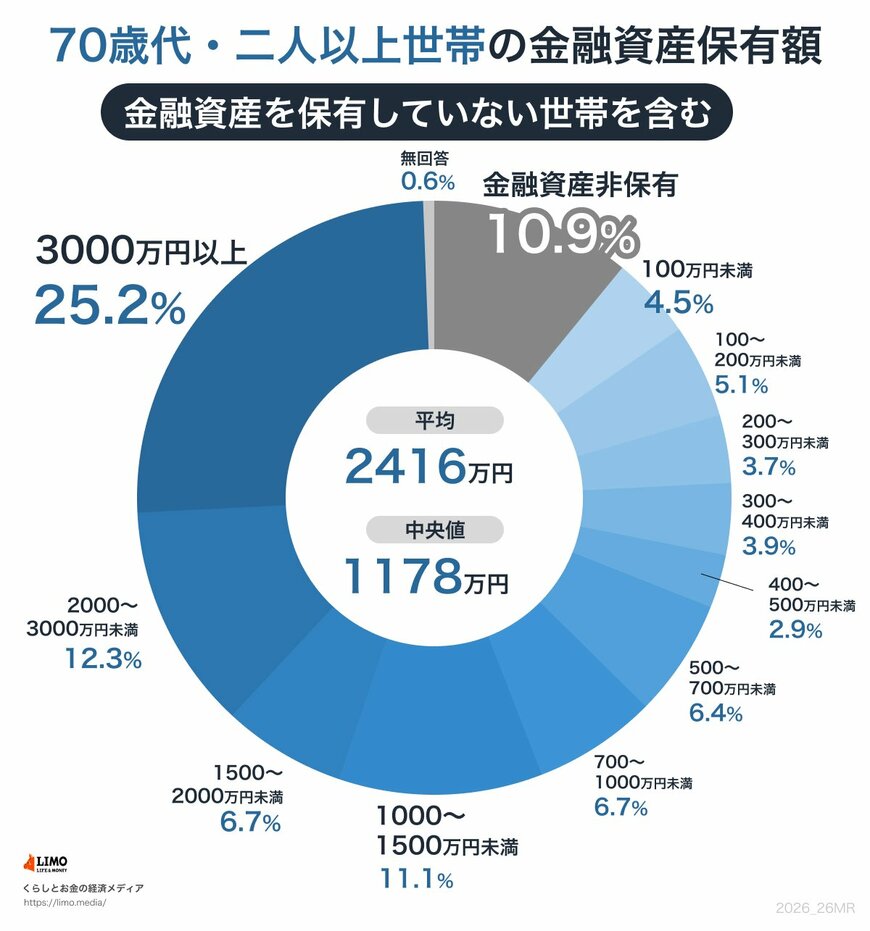
「70歳代・二人以上世帯」の平均貯蓄額は2416万円ですが、この数字は一部の富裕層によって押し上げられており、実際の生活水準とは乖離している可能性があります。
より実態に近いとされる中央値は1178万円であり、多くの世帯の貯蓄額がこの水準に集中していることがうかがえます。
世帯ごとの貯蓄額分布は以下のとおりです。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
70歳代・二人以上世帯の中で、金融資産を保有していない「貯蓄0円」の世帯は全体の10.9%を占めています。一方で、3000万円以上の貯蓄を持つ世帯も25.2%存在しており、世帯間の資産状況には大きな差があることがわかります。
その他の分布を見ると、100万円未満が4.5%、100~200万円未満が5.1%、200~300万円未満が3.7%と、貯蓄が少ない世帯も一定数存在します。一方で、1000~1500万円未満が11.1%、1500~2000万円未満が6.7%、2000~3000万円未満が12.3%と、まとまった資産を保有する世帯も見られます。
このように、貯蓄額は退職金や収入履歴、相続、健康状態などによって大きく異なり、公的年金の受給額も現役時代の加入状況により個人差があります。貯蓄が少ない世帯にとっては、年金収入だけで生活を維持するのが難しいケースもあるでしょう。
老後の安定には、世帯の状況に応じた生活設計が欠かせません。たとえば、健康なうちはパートなどで収入を得たり、不動産や投資による副収入を検討したりと、早めの準備が安心につながります。
2. 厚生年金、みんなの平均額はいくら?《平均と個人差》
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」から、厚生年金・国民年金の平均年金月額を確認しましょう。
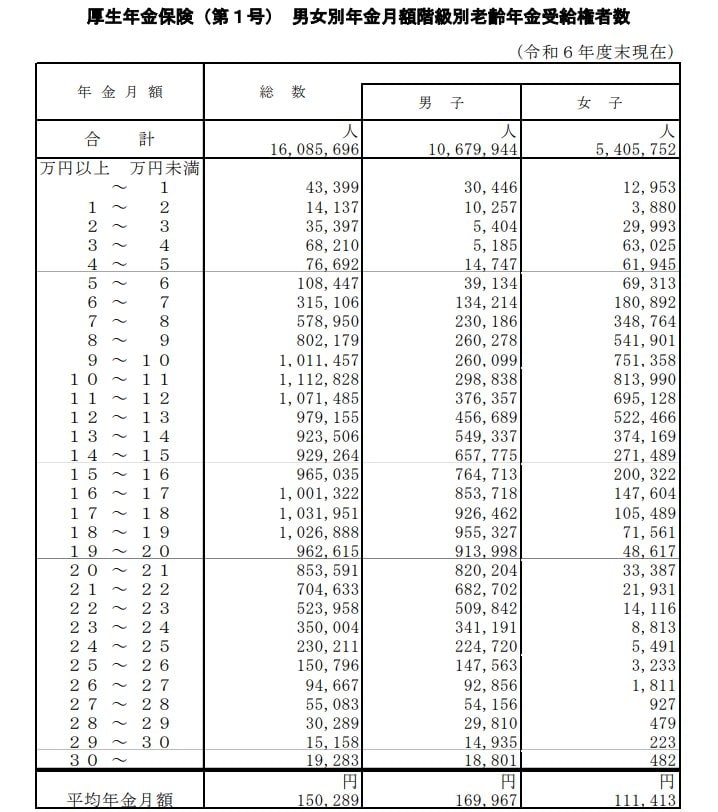
厚生年金の被保険者は第1号~第4号に区分されていますが、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下、記事内では「厚生年金」と表記)の年金月額を紹介します。
※記事内で紹介する厚生年金保険(第1号)の年金月額には国民年金の月額部分も含まれています。
2.1 厚生年金《平均年金月額》
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
2.2 厚生年金《月額階級別受給権者》
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
3. 国民年金、みんなの平均額はいくら?《平均と個人差》
厚生年金の加入期間がなかった人が受け取る、国民年金(老齢基礎年金)の月額についても見ていきます。
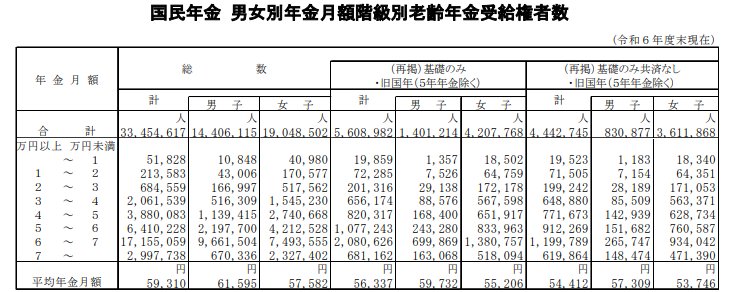
3.1 国民年金《平均年金月額》
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
3.2 国民年金《月額階級別受給権者》
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
「厚生年金の男性平均月額を受け取る夫」と「国民年金の女性平均月額を受け取る妻」の夫婦世帯の場合、二人分の年金受給額は月額22万7549円となります。
この「月額約22万円」という年金収入で、シニア夫婦の生活費をカバーできそうか気になる人もいるでしょう。
4. 【65歳以上の夫婦のみの無職世帯】老後の生活費、1カ月どれくらいかかるの?
総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」から、「65歳以上の夫婦のみの無職世帯」の標準的な家計収支を見ていきます。
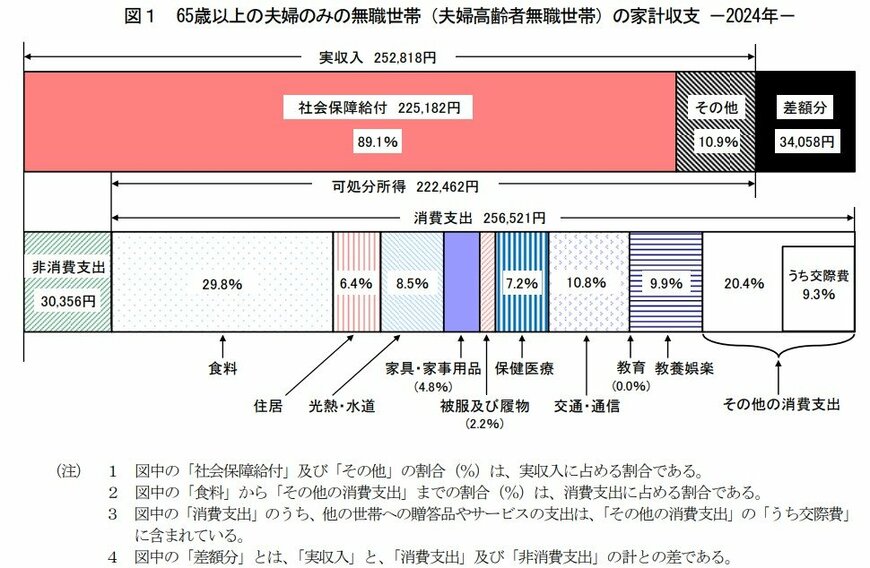
4.1 《収入》25万2818円
■うち社会保障給付(主に年金):22万5182円
4.2 《支出》28万6877円
■うち消費支出:25万6521円
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- うち諸雑費:2万2125円
- うち交際費:2万3888円
- うち仕送り金:1040円
■うち非消費支出:3万356円
- 直接税:1万1162円
- 社会保険料:1万9171円
4.3 《家計収支》
- ひと月の赤字:3万4058円
- エンゲル係数(※消費支出に占める食料費の割合):29.8%
- 平均消費性向(※可処分所得に対する消費支出の割合):115.3%
この世帯の毎月の収入は25万2818円で、その多くを公的年金などの社会保障給付が占めています。
一方、毎月の支出は28万6877円。内訳を見てみると、食費や住居費、光熱費など日常的な生活にかかる消費支出が25万6521円、税金や社会保険料などの非消費支出が3万356円です。
その結果、月々の家計は3万4058円の赤字となっており、不足分は貯蓄を取り崩して補う必要があります。年間に換算すると、およそ40万円の取り崩しが必要になる計算です。
シニア世代は現役世代と比べて安定した収入を得る機会が限られるため、こうした慢性的な赤字は、長期的に貯蓄を大きく減らす要因となり得ます。
今ある貯蓄額を踏まえ、家計収支の見直しや、健康状態に応じた短時間の就労など、できる範囲で対策していくことが、老後の暮らしを安定させるカギとなります。
5. 参考:年代別・みんなのひと月の食費
家計管理の中でも、日常的に意識しやすく、工夫次第で節約しやすい支出のひとつが「食費」かもしれません。
ここで総務省統計局「家計調査 家計収支編(2024年)」をもとに、二人以上世帯のひと月の食費の平均を見てみましょう。

全体平均 7万5258円
- ~29歳 5万2413円
- 30~39歳 6万9433円
- 40~49歳 7万9900円
- 50~59歳 8万1051円
- 60~64歳 7万9831円
- 65~69歳 7万7405円
- 70~74歳 7万4322円
- 75~79歳 6万8274円
- 80~84歳 6万6257円
- 85歳~ 6万3347円
二人以上世帯のひと月の食費平均は、50歳代がピークで約8万円。その後60歳以降は徐々に下がり、85歳以上では6万3347円に落ち着きます。
食費は家族の年齢やライフステージにより大きく変動するものですが、所得が低めの世帯では「家計に占める食費の割合(エンゲル係数)」が大きくなりがちです。
物価上昇が続く今、食料品の値動きを観察しながら、食生活や家計全体を上手に管理していけたら良いですね。
6. まずは現状を把握しよう
これまで貯蓄や年金について見てきましたが、必要な金額はライフスタイルによってさまざまです。資金不足の状態で急な出費が重なると、借入に頼らざるを得ないリスクが生じます。
高齢期は体調の変化も多いため、想定外の出費への備えがより重要になります。穏やかな毎日を過ごせるよう、今から計画的に「安心のための準備」を始めていきましょう。



参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 総務省統計局「家計調査 家計収支編(2024年)第3-2表」
奥田 朝