
老後の生活設計において、公的年金制度は大切です。
年金額は国民年金と厚生年金で構成されており、働き方や収入によって将来受け取れる金額は異なります。
本記事では、日本の公的年金制度の基本的な仕組みや平均受給額、年収350万円で40年間働いた場合の年金月額の目安を紹介します。
1. 公的年金制度の基本構造
日本の公的年金制度は2階建て構造です。

1.1 【1階部分】国民年金
日本に住む20歳以上60歳未満の全ての人が加入する、年金制度の土台となる仕組みです。
老後に受け取る年金は「老齢基礎年金」と呼ばれ、加入していた期間に応じて支給額が決まります。
自営業者や学生、無職の方などは、原則として国民年金のみの加入です。
加入者は第1号、第2号、第3号に区分されており、立場によって保険料の納め方や手続き方法が異なります。
1.2 【2階部分】厚生年金
厚生年金は、会社員や公務員が加入する年金制度で、国民年金に上乗せされる2階部分です。
保険料は給与額に応じて決まり、本人と事業主が半分ずつ負担します。
老後に受け取る年金は「老齢厚生年金」と呼ばれ、現役時代の報酬額と加入期間をもとに支給額が算出されます。
2. 2026年度の年金額はいくら?
厚生労働省によると、2026年度の年金額の例は次のとおり決定されました。
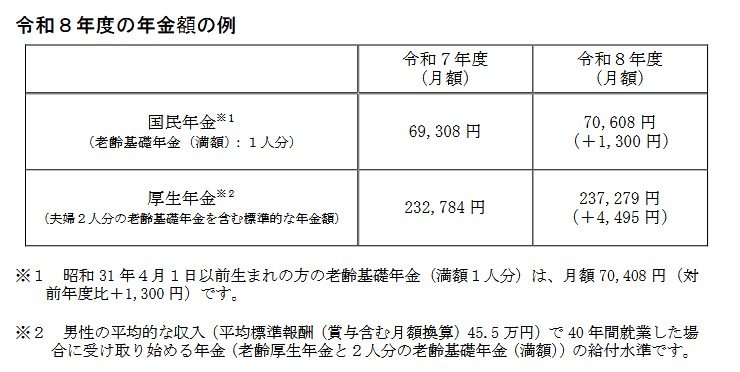
- 国民年金(老齢基礎年金(満額)):7万608円(1人分※1)
- 厚生年金:23万7279円(夫婦2人分※)
※1昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(対前年度比+1300円)です。このように年齢により受給額が異なります。
※2男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
厚生年金の23万7279円は、夫婦の合計額です。
上記の注釈があるとおり、「40年間会社員として月額45万5000円を稼いだ夫の厚生年金と国民年金」と「40年間第3号被保険者(もしくは自営業など)だった妻の国民年金」が想定されています。
ちなみに、2025年度(令和7年度)は23万2784円でした。今回で4年度連続のプラス改定となります。また国民年金の満額は、2025年度が6万9308円であり今回も増額しています。
年金額は収入や加入期間によって異なります。次の章では、年収350万円の人が40年間勤務した場合の将来の年金月額の目安を紹介します。
3. 【厚生年金+国民年金】「年収350万円×40年勤務」将来の年金月額はいくら?
ここでは、年収350万円で40年間(480ヵ月)働いた人が、将来どのくらい年金を受け取れるかを試算します。
※実際の年金額は加入状況や昇給、制度変更等の影響を受けるため、以下は目安としてご覧ください。
3.1 【計算方法】厚生年金(報酬比較部分)
厚生年金のうち、給与に応じて報酬比例部分が増減します。
加入時期によって異なり、計算式は以下の2つになります。

【報酬比例部分=A(旧制度分)+B(新制度分)】
A:2003年3月以前の加入期間
平均標準報酬月間×7.125/1000×加入月数
B:2003年4月以降の加入期間
平均標準報酬※1×5.481※2/1000×加入月数
※1 平均標準報酬額とは、平成15年4月以降の加入期間について、計算の基礎となる各月の標準報酬月額と標準賞与額の総額を、平成15年4月以降の加入期間で割って得た額です。
※2 昭和21年4月1日以前に生まれた方については、給付乗率が異なります。
3.2 年収350万円の場合
加入月数(計40年=480ヵ月)
- 2003年3月以前:192ヵ月
- 2003年4月以降:288ヵ月
想定年収:350万円(賞与込み)
平均標準報酬月額の簡易計算
- 350万円÷12≒29万1666円
基礎年金(2025年度満額):月額6万9308円
※上限・等級・賞与上限などは考慮しない概算値
3.3 【計算】報酬比例部分(厚生年金の給与比例)
①A:2003年3月以前の加入期間
29万1666円×7.125/1000×192≒39万8999円(年額)
②B:2003年4月以降の加入期間
29万1666円×5.481/1000×288≒46万402円(年額)
③報酬比例部分(A+B)
年額:39万8999円+46万402円=85万9401円
月額:85万9401円÷12≒7万1616円
2025年度の老齢基礎年金は6万9308円、報酬比例部分(計算結果)は7万1616円です。
3.4 年収350万円×40年間就業した場合の年金月額の目安
月額:14万924円
※6万9308円+約7万1616円≒14万924円
※今回の試算は、おおまかにイメージを掴むための目安です。
4. まとめにかえて
年金は、老後生活を支える大切な収入源です。
本記事で紹介した金額は、あくまで将来のイメージを掴むための目安となります。
実際に受け取れる年金額は、「ねんきん定期便」や「ねんきんネット」で確認しておきましょう。
受給額を把握したうえで、不足が見込まれる場合は、早めに資産形成の準備を進めていくと安心です。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「は行 報酬比例部分」
- 日本年金機構「大切なお知らせ、「ねんきん定期便」をお届けしています」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
円城 美由紀