
新緑が目に鮮やかになり、いよいよゴールデンウィークを迎える時期となりました。
行楽などの予定を立てる一方で、ここ数年続く物価高騰の影響により、日々の生活や子育てなどのお金のやりくりで悩んでいる方も多いのではないでしょうか。
そんな方は、国や自治体が提供する公的支援が使えないかを検討してみると良いでしょう。
今回は、住民税非課税世帯を対象とした5つの優遇措置をご紹介します。
社会保険料の負担が軽減できるものや子育て世帯向けの支援策などを解説しますので、ぜひ本記事を参考にしてみてください。
1. 【住民税非課税世帯向け】5つの優遇措置
本記事では、住民税非課税世帯を対象とした以下の5つの優遇措置をご紹介します。
- 国民健康保険料の減額
- 介護保険料の減額
- 国民年金保険料の免除・納付猶予
- 0歳〜2歳までの保育料の無償化
- 高等教育の修学支援制度
それぞれの内容を見ていきましょう。
1.1 ①:国民健康保険料の減額
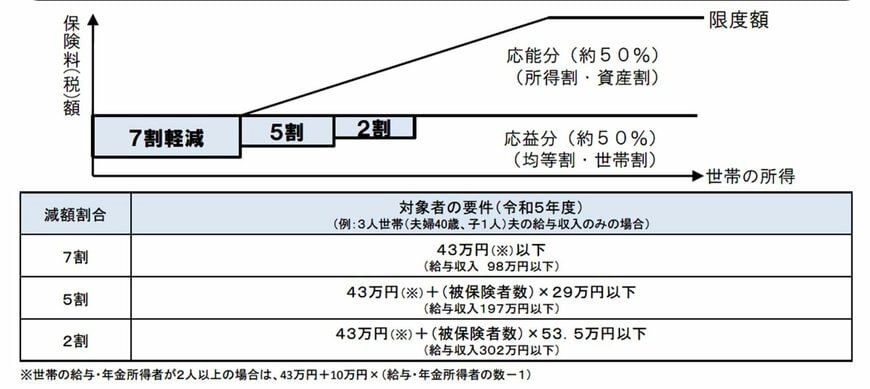
所得が一定の基準を下回る世帯の場合、国民健康保険料の被保険者応益割額が減額されます。
減額の割合は所得に応じて以下のように決まります。
- 7割減額:43万円以下
- 5割減額:43万円(※)+(被保険者数)×29万円以下
- 2割減額:43万円(※)+(被保険者数)×53.5万円以下
※世帯の給与・年金所得者が2人以上の場合は「43万円+10万円×(給与・年金所得者の数-1)」
夫の給与収入のみで生活する40歳の夫婦(子ども1人)の3人世帯の場合、給与収入が98万円以下だと7割減額、197万円以下で5割減額、302万円以下で2割減額になります。
1.2 ②:介護保険料の減額
65歳以上の介護保険第1号被保険者で住民税が非課税の場合、介護保険料の減額が適用されます。
減額される金額は自治体によって異なるため、お住まいの市区町村のホームページや介護保険担当窓口で確認しておくと良いでしょう。
1.3 ③:国民年金保険料の免除・納付猶予
前年所得が一定額以下の場合、国民年金保険料の免除または納付猶予が適用されます。
免除・猶予となる所得の基準は、以下の計算式で算出した金額の範囲内であることです。
- 全額免除:(扶養親族等の数+1)×35万円+32万円
- 4分の3免除:88万円+扶養親族等控除額+社会保険料控除額等
- 半額免除:128万円+扶養親族等控除額+社会保険料控除額等
- 4分の1免除:168万円+扶養親族等控除額+社会保険料控除額等
- 納付猶予:(扶養親族等の数+1)×35万円+32万円
免除・納付猶予の期間があると受給できる年金額は少なくなりますが、未納のままだと年金自体を受け取れなくなる可能性があります。
国民年金保険料の支払いが厳しい方は、市区町村の国民年金窓口または年金事務所で免除・猶予の相談をしてみましょう。
1.4 ④:0歳〜2歳までの保育料の無償化
住民税非課税世帯であれば、0歳から2歳までの子どもの保育料が無償です。
現在、満3歳になった後の4月1日から小学校入学前までの3年間の保育料も無償化されているため、住民税非課税世帯は0歳から5歳までの保育料がかかりません。
1.5 ⑤:高等教育の修学支援制度
住民税非課税世帯およびそれに準ずる世帯の学生は、高等教育の修学支援制度の対象となります。
本制度による支援内容は主に以下の2つです。
- 授業料・入学金の免除/減額
- 給付型奨学金の支給
大学や専門学校への進学を検討している子どもがいる方は、本制度の活用を検討してみてはいかがでしょうか。
2. そもそも「住民税非課税」とは?
住民税非課税世帯が対象の優遇措置を紹介してきましたが、そもそも「住民税非課税」とはどういうことなのでしょうか。
ここでは、住民税の基本的な仕組みと非課税になる3つの要件を解説していきます。
2.1 住民税の仕組み
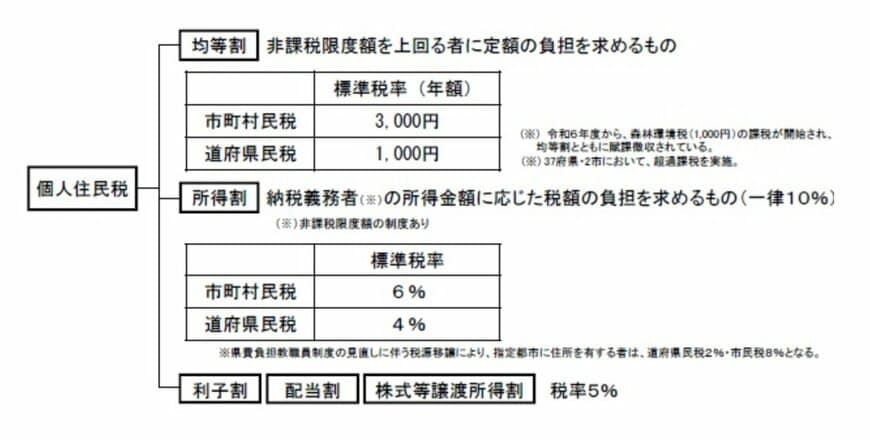
住民税は、住んでいる都道府県・市区町村に納付する税金です。
地方の公共サービスやインフラ整備などに使われています。
個人住民税は以下の2つで構成されています。
- 均等割:所得にかかわらず定額を負担する部分
- 所得割:所得に応じて負担する部分
前年の所得が自治体が定める基準額を下回ると、上記の均等割・所得割が課せられません。
均等割・所得割のいずれも課税されない世帯のことを「住民税非課税世帯」と呼びます。
なお、均等割が課されて所得割のみが非課税になるパターンもあります。
制度によっては「所得割のみが非課税」の世帯でも優遇を受けられる場合があるので、自治体の担当窓口に確認してみましょう。
2.2 「住民税非課税」になる3つの要件
住民税非課税になる要件は以下の3つです。
- 生活保護を受けている
- 障害者、未成年者、ひとり親、寡婦(夫)で前年の合計所得金額が135万円以下
- 前年の合計所得金額が自治体の基準を下回る
3つ目の要件は、自治体によって設けられる基準が異なります。
詳しくはお住まいの自治体のホームページや担当窓口などで確認してみてください。
3. 住民税が非課税になる《所得・収入》の基準とは?
住民税非課税の所得基準は自治体によって異なりますが、所得や給与収入の目安は把握しておきたいところでしょう。
ここでは、東京都港区を例に所得・給与収入の基準を見ていきます。
東京都港区では、前年の合計所得金額が以下の金額だと住民税が非課税になります。
- 扶養親族がいる人:合計所得金額が「35万円×(本人+同一生計配偶者+扶養親族数)+10万円+21万円」以下
- 扶養親族がいない人:合計所得金額45万円以下
扶養親族がおらず、自身が障害者、未成年者、ひとり親、寡婦(夫)に該当しない方であれば、給与・年金が以下の金額だと住民税が非課税になります。
- 給与収入のみ:110万円以下
- 年金収入のみ(65歳以上):155万円以下
- 年金収入のみ(65歳未満):105万円以下
給与や年金による収入が上記の金額に近い方は、自治体の基準を満たす可能性があります。
お住まいの市区町村の担当窓口に相談し、活用できる優遇措置がないかを確認してみると良いでしょう。
4. 優遇措置を上手く活用しましょう
本記事では、住民税非課税世帯に適用される優遇措置や住民税が非課税になる所得基準をご紹介しました。
住民税非課税世帯の方は、社会保険料の減額や保育料・教育費の負担軽減などの公的支援を利用できる可能性があります。
基準を満たしているのであれば、公的支援を使わない手はありません。
提供されている優遇措置を上手く活用し、物価高騰の時代を乗り切りましょう。

参考資料
- 厚生労働省「国民健康保険の保険料・保険税について」
- 日本年金機構「国民年金保険料の免除制度・納付猶予制度」
- こども家庭庁「幼児教育・保育の無償化概要」
- 文部科学省「学びたい気持ちを応援します 高等教育の修学支援新制度」
- 総務省「個人住民税」
- 港区「住民税(特別区民税・都民税)はどういう場合に非課税になりますか。」
丸山 大輝