

各種給付金や支援制度を調べるなかで、「住民税非課税世帯」という言葉を目にする機会は多いでしょう。
しかし、実際にどのような条件を満たせば「個人住民税が非課税」になるのか、正確に理解している人は意外と少ないかもしれません。
住民税は所得や世帯構成、居住地によって課税・非課税の判定が分かれ、特に年金収入や給与収入がある場合は判断が複雑になりがちです。
本記事では、個人住民税が非課税となる基本的な仕組みから、東京23区を例にした具体的な基準、さらに給与と年金を併せて受け取る場合の考え方まで解説します。
1. 【住民税】非課税になる条件は?
住民税には、所得に応じて負担額が決まる「所得割」と、一定の金額を全員が均等に負担する「均等割」の2種類があります。
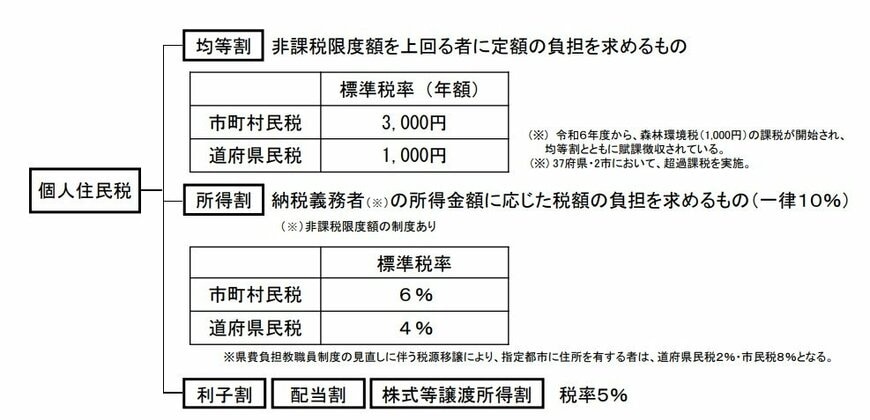
住民税非課税世帯とは、世帯全員が「所得割・均等割の両方が非課税」の世帯を指します。
所得割・均等割の両方が非課税となるのは、以下のような方です。
- 生活保護法による生活扶助を受けている方
- 障害者・未成年者・寡婦又はひとり親で、前年中の合計所得金額が135万円以下(給与所得者の場合は、年収204万4000円未満)の方
- 前年中の合計所得金額が区市町村の条例で定める額以下の方
1.1 住民税非課税世帯となる所得要件(1級地の場合)
非課税世帯となるための所得要件は自治体によって異なり、1級地から3級地までの級地区分があります。
例えば、東京23区内などの1級地に該当する場合は以下のとおりです。
- 同一生計配偶者又は扶養親族がいる場合(二人以上世帯)
35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
- 同一生計配偶者又は扶養親族がいない場合(単身世帯)
45万円以下
※扶養親族は、年齢16歳未満の者及び地方税法第314条の2第1項第11号に規定する控除対象扶養親族に限ります。
※23区外にお住まいの方は、均等割額が非課税となる合計所得金額が異なる場合がありますので、お住まいの市町村にお問合せください。
2. 住民税の非課税限度額《東京23区(1級地の例)》
住民税が課されるかどうかは、所得の種類や世帯構成によって異なります。ここでは、年金収入のみの場合の非課税となるおおよその基準を見てみましょう。
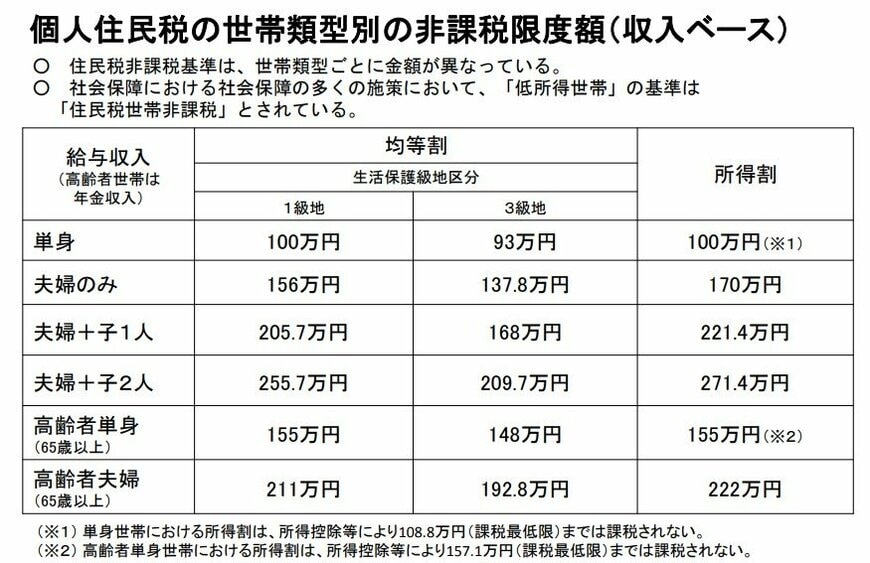
【年金収入のみの場合の非課税限度額(東京23区・1級地)】
- 単身の高齢者世帯:155万円以下
- 高齢者夫婦世帯:211万円以下(配偶者は155万円以下)
東京23区のような「1級地」に該当する自治体では、単身世帯で155万円以下なら非課税となります。
夫婦世帯であれば、夫(または妻)の収入が211万円以下、配偶者が155万円以下であれば、住民税非課税世帯として扱われます。
非課税基準は自治体によって細かな金額が異なるため、正確な判定を知りたいときは、お住まいの市区町村の公式サイトや税務課窓口で確認しておくと安心です。
3. 【所得税】給与+年金の合計でいくらまで「非課税」?
65歳以上で年金を受け取りながら働く場合、税金は「年金はいくら」「給与はいくら」という個別の金額では決まりません。
給与所得と公的年金等に係る雑所得を合算した「所得金額」から、各種控除を差し引いた結果で、課税・非課税が判断されます。
まずは、その基本的な考え方を整理しておきましょう。
3.1 働きながら年金をもらう場合の課税の考え方
給与と年金を同時に受け取る場合、それぞれに専用の控除が適用されます。
- 給与収入→給与所得控除
- 公的年金収入→公的年金等控除
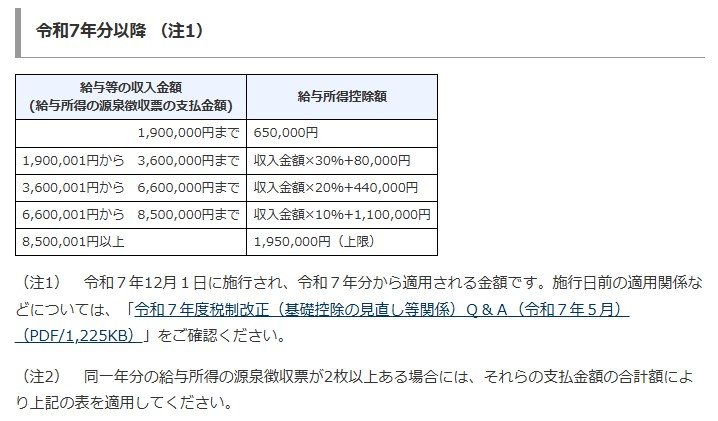
65歳以上の場合、年金収入に対しては控除が手厚くなり、公的年金等の収入が330万円未満であれば、控除額は110万円です。
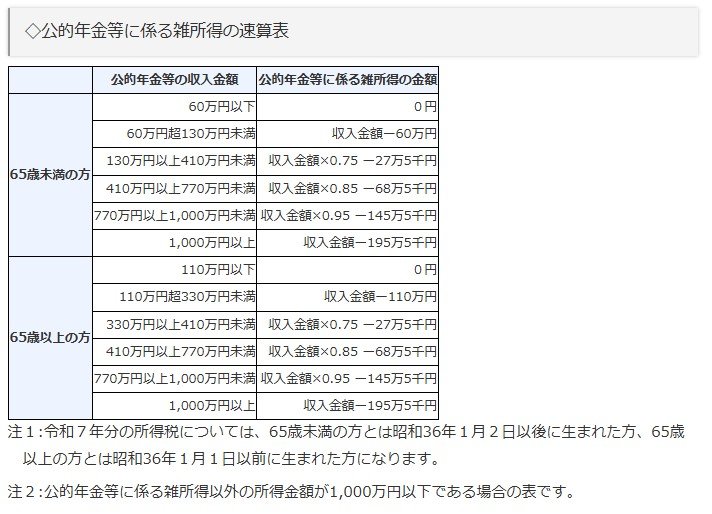
一方、給与については、収入額に応じて給与所得控除が差し引かれます。
例えば、給与収入が比較的少ない場合、最低でも65万円の給与所得控除が適用されます。
3.2 【モデルケース】給与と年金の組み合わせ別シミュレーション
下記条件のもと、所得税が課税されるケースと非課税のケースをシミュレーションしてみます。
- 年齢:65歳以上
- 公的年金等控除:110万円(年金収入330万円未満)
- 給与所得控除:65万円
- 基礎控除(所得税):合計所得金額132万円以下→95万円(令和7・8年基準)
ケース①:年金110万円+給与110万円
①公的年金収入:110万円
公的年金等控除:110万円
→年金に係る雑所得:0円
②給与収入:110万円
給与所得控除:65万円
→給与所得:45万円
③ 合計所得金額
0円(年金)+45万円(給与)=45万円
④ 基礎控除(合計所得132万円以下)
95万円
課税所得:0円(非課税)
ケース②:年金110万円+給与170万円
①公的年金収入:110万円
→雑所得:0円
②給与収入:170万円
給与所得控除:65万円
→給与所得:105万円
③合計所得金額
105万円
④基礎控除:95万円
課税所得:10万円→所得税が発生
4. おわりに
個人住民税が非課税となるかどうかは、「所得割」と「均等割」の両方が非課税になるかで判断されます。
その基準は全国一律ではなく、自治体の級地区分や世帯構成によって細かく異なります。
特に年金収入のみの高齢者世帯では、一定の金額以下であれば非課税となるケースが多く、夫婦世帯か単身世帯かによっても目安額は変わります。
また、65歳以上で働きながら年金を受け取る場合は、給与所得控除や公的年金等控除、基礎控除を差し引いた「所得金額」で課税の有無が決まる点に注意が必要です。
給付金や各種支援制度の対象判断にも直結するため、自分の収入状況が非課税基準に該当するかどうかは、早めに確認しておくとよいでしょう。


参考資料
- 総務省「個人住民税」
- 東京都主税局「個人住民税(税金の種類)」
- 厚生労働省「住民税世帯非課税の対象者等」
- 国税庁「高齢者と税(年金と税)」
- 国税庁「No.1410 給与所得控除」
- 国税庁「No.1199 基礎控除」
加藤 聖人


