【住民税非課税世帯】65歳以上は年金いくらで「住民税ゼロ」の対象?夫婦世帯「211万円の壁」と3つの主な優遇措置をやさしく解説!
国保の7割減免や高額療養費の上限引き下げも!単身155万円、夫婦211万円がボーダーに
maruco/istockphoto.com


税金や社会保険料の負担が重く、日々の生活が圧迫されていると感じる人もいるでしょう。
一方、「住民税非課税世帯」に該当すれば、文字通り住民税の均等割・所得割のいずれも課税されなくなります。さらに住民税が非課税となれば税負担がなくなるだけでなく、自治体や国からの様々な支援策(優遇措置)の対象にもなります。
では具体的に、どのような世帯が住民税非課税となり、どんな優遇措置を受けられるのでしょうか。本記事で詳しく見ていきましょう。
1. 住民税非課税世帯とは?
住民税非課税世帯とは、世帯全員が住民税非課税となっている世帯のことです。自治体から特別な通知が来るわけではありませんが、該当する世帯は住民税の均等割・所得割がいずれもゼロになります。
通常、住民税は前年の所得に応じて課税されますが、所得が一定基準より低い場合には課税されません。非課税となる具体的な条件は自治体によって多少異なるものの、生活保護を受給している世帯や、世帯全員の所得が所定の金額以下の世帯などが該当します。
また、国内で住民税非課税となっている対象者は約3100万人いると推計されています。
2. 【住民税非課税世帯】65歳から住民税がゼロになる年収ボーダーラインは?
現役を引退して年金生活に入ると、「収入がどの程度までなら住民税が非課税になるのか」は大きな関心事です。
65歳以上の年金受給者は、同じ年収でも65歳未満より非課税になりやすい仕組みになっています。これは公的年金等控除額が65歳以上の方が大きく、課税所得が小さく抑えられるためです。
具体的には、65歳以上で年金収入のみの単身世帯なら年金収入が約155万円以下で住民税非課税になる可能性があります。一方、65歳以上の夫婦世帯であれば世帯主の年金収入約211万円が住民税非課税世帯となる目安です。
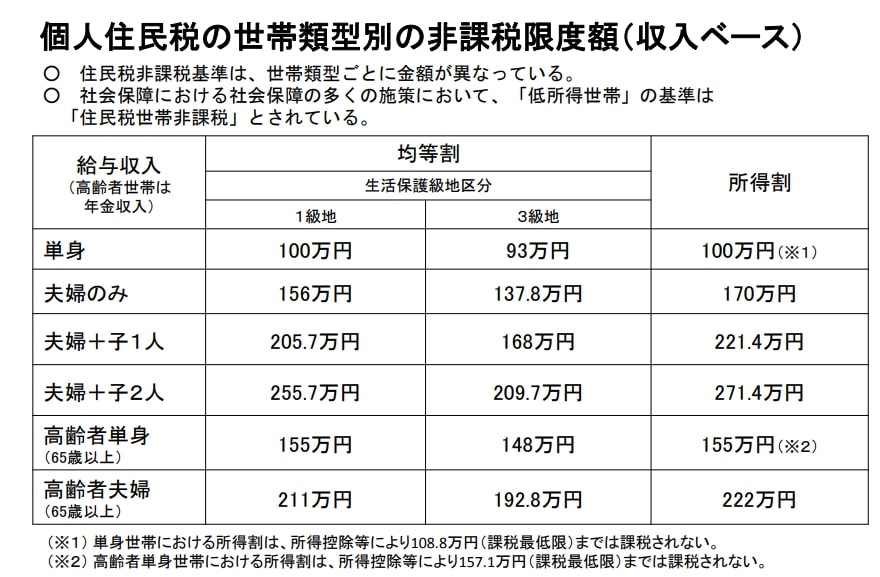
このラインは俗に「年金211万円の壁」とも呼ばれます。
現役の夫婦のみ世帯の住民税非課税となる年収目安は156万円のため、高齢者は住民税非課税に該当する可能性が高いことがわかります。
なお、紹介した年収目安は東京23区などの1級地でのボーダーラインです。例えば、さいたま市や千葉市などの3級地であれば65歳以上単身世帯で148万円、夫婦世帯で192万8000円が住民税非課税となるボーダーラインの目安となります。
3. 住民税非課税世帯が受けられる優遇措置とは?
住民税非課税世帯に該当すると、住民税の負担がゼロになるだけでなく、さまざまな公的な優遇措置(支援制度)を受けることができます。ここでは代表的なものを3つ紹介します。
3.1 国民健康保険料の減額
世帯の所得水準に応じて、国民健康保険の均等割額・平等割額が7割・5割・2割減額されます。
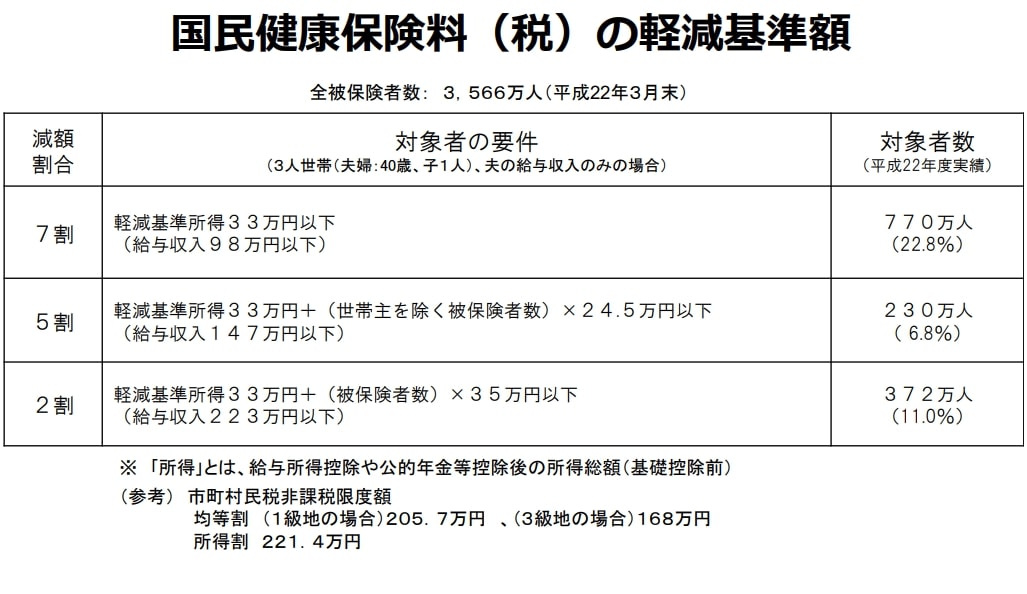
住民税非課税世帯はこの最大の7割減額措置の対象となり得るため、保険料負担が大幅に軽減します。 なお、減額を受けるには世帯主及び被保険者全員が所得の申告をしていることが必要です。(※所得が未申告の場合は軽減が適用されません)
3.2 医療費負担の軽減
住民税非課税世帯は、医療費が高額になった際の自己負担上限額(高額療養費制度の月額上限)が非常に低く設定されています。
70歳以上の場合、一般的な所得層では月の自己負担限度額が「5万7600円」などとなりますが、住民税非課税世帯(年金収入80万円以下など)の自己負担限度額は月1万5000円と低く抑えられます。(※70歳未満の住民税非課税世帯の場合は月3万5400円となります)
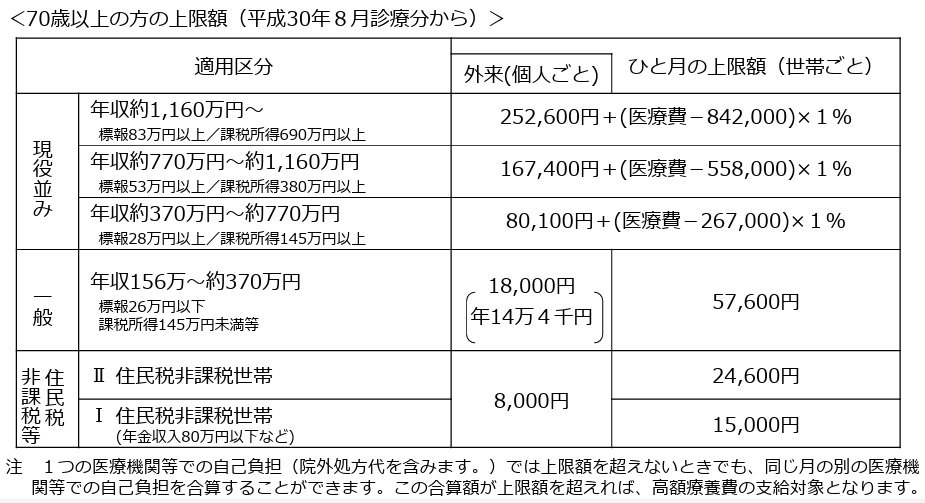
例えば70歳以上で1か月の医療費総額が100万円かかった場合でも、住民税非課税世帯なら自己負担は1万5000円で済みます。
3.3 幼児教育・保育の無償化
子育て世帯の場合、住民税非課税世帯であれば保育所や認定こども園などの保育料が一部無償化されます。2019年10月の制度開始以降、0~2歳児クラスの子どもについて住民税非課税世帯なら利用料が無料です。3~5歳児クラスについては所得に関わらず全世帯一律で無償化されています。
保育の無償化により、子育て世帯の経済的負担も軽減されるため、大きなメリットと言えるでしょう。
4. 優遇措置を活用して負担軽減を図ろう
ここまで見てきたように、住民税非課税世帯になると住民税の負担がゼロになるだけでなく、医療費や保険料の減免、給付金の支給など様々な優遇措置を受けることができます。
ただし、これらの支援策の多くは申請しなければ受けられないものです。まずは自分の世帯が住民税非課税に該当するかどうかを確認し、該当する場合は自治体のホームページや窓口で利用可能な支援制度を調べてみましょう。手続きが必要なものについては忘れずに申請を行い、せっかくの優遇措置をもれなく活用して生活負担の軽減に役立ててください。
関連記事
国民健康保険料は収入に比例して増えるわけではない?令和8年度の「7割・5割軽減」の基準と、収入1万円の違いで保険料が跳ね上がる理由
国民健康保険料の軽減は、前年の所得が基準以下の世帯の均等割を7割・5割・2割減らす制度で、住民税の非課税とは別の基準です。江東区の令和8年度の保険料率で、単身で給与だけの人が給与収入108万円・139万円・165万円を超えると、年の保険料が1万4071円から2万591円増える様子を、国税庁と江東区の案内をもとに試算しました。住民税の非課税ラインとのずれも整理します。
住民税非課税世帯の基準、単身の給与収入は2027年度課税から「119万円以下」に。扶養1人なら175万円以下【神戸市の例】
住民税非課税世帯になる基準が、2027年度課税から変わります。給与所得控除の最低保障額が65万円から74万円に上がり、神戸市の目安では単身で給与収入だけの人の非課税ラインが110万円以下から119万円以下になります。単身・扶養1人の世帯の所得と収入の目安、受けられる主な負担軽減を整理します。
【配偶者控除】2027年6月の住民税から反映。住民税の控除額は「33万円」、配偶者の所得が100万円を超えると配偶者特別控除は所得税と同じ額
住民税の配偶者控除は、本人の合計所得金額が900万円以下なら33万円で、所得税の38万円より5万円少ない額です。配偶者特別控除は、配偶者の所得が100万円を超える区分から所得税と住民税で同じ額になります。12月の年末調整で受けた令和8年分の配偶者控除が住民税に反映されるのは令和9年度分の住民税で、2027年6月から翌年5月までの12回に分けて給与から差し引かれます。
参考資料
苛原 寛