

2025年12月1日、 住宅金融支援機構は、長期固定金利の住宅ローン「フラット35」の適用金利を発表しました。
返済期間21年以上35年以下の場合、年1.97〜4.51%で、前月の年1.90%~4.31%と比べて最低金利・最高金利いずれも上昇。
建築材料費や人件費の高騰、円安などにより住宅価格が上昇すれば、借入金額も膨らみます。さらに金利が高くなれば返済負担は大きくなってしまいます。
では賃貸にしておくのが正解かといえばそうとは言いきれません。近年は家賃も上昇しているからです。
買っても高い、借りても高い。こうした背景の下、「賃貸か、持ち家か」という住まい選びの判断は、以前にも増して慎重になる必要があります。
本記事では、最新データを踏まえながら、賃貸・持ち家それぞれのメリット・デメリットを明らかにし、住まい選びのための判断軸を整理します。
1. 【買っても高い】住宅価格は上昇傾向に
国土交通省の「不動産価格指数(住宅・季節調整値)」によると、2025年7月時点の住宅総合指数は144.2(2010年=100)となり、近年の上昇傾向を引き継いだ高い水準にあります。
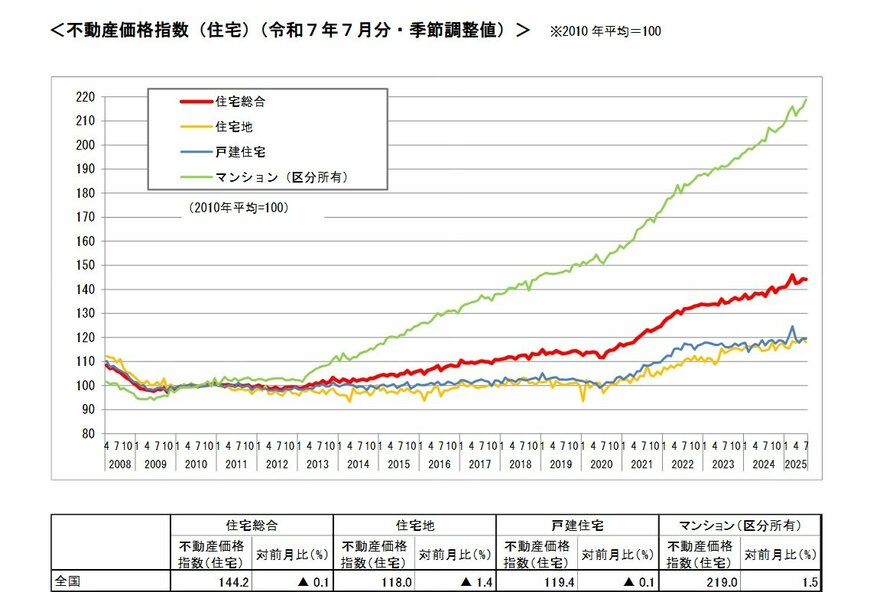
なかでもマンション(区分所有)は219.0と突出しており、2010年比で2倍以上に高騰している状況です。
この結果から、住宅取得コストの上昇が継続していることは明らかで、住まいを「買う」選択を検討する際には、この価格水準を前提に考える必要があります。
1.1 住宅価格が高止まりしている背景
住宅価格が高止まりしている背景には、建築資材の高騰や施工人材の不足、人件費の上昇、都市部への人口集中、さらには土地取得コストの増加といった複数の要因が重なっています。
このような構造的な要因によって、新築・中古いずれの市場も価格が押し上げられており、短期間での大幅な価格下落は期待できません。
そのため、住宅購入を検討する際は、今後も安定的に住宅価格が推移する前提のもと、長期的な資金計画を立てることが求められます。
2. 住宅ローン金利は上昇、「返済負担」
住宅価格の高騰に加え、住宅ローン金利も上昇しています。物件価格が高くなれば借入金額が増えやすく、さらに金利が上がると返済負担は二重に重くなります。
住宅ローンの固定金利は長期プライムレート、変動金利は短期プライムレートの影響を受けます。2001年以降の長・短期プライムレートの推移は以下のとおりです。

直近10年を見てみると、短期プライムレートはほぼ横ばいといって良いでしょう。しかし2024年3月19日の金融政策決定会合で、日本銀行がマイナス金利政策の解除を決定した後、9月頃から短期プライムレートがやや上昇しています。
長期プライムレートについては2009年頃から下降傾向でしたが、2020年頃からじわじわと上昇。過去25年で最も高い水準に到達する勢いです。
たとえば、数年前には3000万円で検討できた物件が現在では3500万円に達しているとしましょう。
固定金利も上昇している(今後も上昇する)ようなケースでは、月々の返済額だけでなく総返済額も数百万円単位で差が生じることがあります。
購入希望者にとっては、「価格の高止まり」と「金利上昇」が同時にのしかかる厳しい状況です。
借入方法(固定か変動か)や返済期間の選択が、家計の安定性を左右する重要な要素となっています。
3. 【借りても高い】賃貸は「家賃上昇」リスクが…ライフステージに合わせた住み替えも必要
住宅ローンという大きな借金を抱えたくない、となれば「賃貸」が選択肢にあがります。
しかし賃貸においても家賃は上昇傾向にあります。
3.1 1カ月あたりの家賃と上昇幅(上昇率)

《2018年→2023年の6年間で家賃はいくら上昇したか?》
- 札幌市:4万8891円→5万2020円(+3129円)+6.40%
- 仙台市:5万3199円→5万4818円(+1619円)+3.04%
- さいたま市:6万4261円→6万8025円(+3764円)+5.86%
- 千葉市:5万6388円→5万9261円(+2873円)+5.10%
- 東京23区:8万6981円→9万3579円(+6598円)+7.59%
- 横浜市:7万1423円→7万4528円(+3105円)+4.35%
- 川崎市:7万5174円→7万8353円(+3179円)+4.23%
- 相模原市:5万8741円→6万1677円(+2936円)+5.00%
- 新潟市:4万7650円→4万8811円(+1161円)+2.44%
- 静岡市:5万5473円→5万6233円(+760円)+1.37%
- 浜松市:4万9871円→5万1805円(+1934円)+3.88%
- 名古屋市:5万6197円→5万9224円(+3027円)+5.39%
- 京都市:5万7351円→5万9485円(+2134円)+3.72%
- 大阪市:5万8246円→6万1704円(+3458円)+5.94%
- 堺市:4万8541円→5万2495円(+3954円)+8.15%
- 神戸市:5万5535円→5万7902円(+2367円)+4.26%
- 岡山市:4万8616円→5万1511円(+2895円)+5.95%
- 広島市:5万2586円→5万5762円(+3176円)+6.04%
- 北九州市:4万2588円→4万4813円(+2225円)+5.22%
- 福岡市:5万4401円→5万6424円(+2023円)+3.72%
- 熊本市:4万4428円→4万8095円(+3667円)+8.25%
6年間の1カ月あたりの家賃の上昇率が最も高いのは熊本市。2018年時点で4万4428円だった家賃は、2023年時点で3667円アップし4万8095円となっています。
もっとも上昇した金額が大きいのは東京都23区です。家賃の上昇幅は6年間で+6598円(8万6981円→9万3579円)で7.59%の上昇となっています。
3.2 ライフステージに合わせた「住み替え」が必要となるケースも
国土交通省が実施した 「住生活総合調査」 によれば、借家に居住する単独世帯(64歳以下)とファミリー世帯(長子17歳以下)の住み替え意向の割合が高くなっています。

また、住み替えの理由として、単独世帯(64歳以下)では「住宅の質を向上させるため」、ファミリー世帯では「子供の誕生・成長・進学」が多くなっています。
借家の高齢者世帯については「住居費負担の見直し」の割合が高くなっています。

賃貸は、ライフステージに合わせて住み替えができる点がメリットとなります。
しかし、賃貸ならではの将来的なリスクも知っておく必要があります。
家賃が上がる可能性がある
不動産価格や建築コストの上昇、都市部への人口集中などを背景に、今後も家賃が上がる地域は増えると考えられます。
高齢になるほど住み替えが難しくなる
若い頃はスムーズに引っ越しができても、年齢を重ねると入居審査が厳しくなり、希望通りの物件に住めないケースもあります。
まとめると、賃貸を選ぶ場合も長期的な視点で「コスト」を考えることが大切です。
「今の家賃なら問題ない」と判断するのではなく、
- 将来の家賃上昇
- 高齢期の入居難
この2つのリスクを踏まえて、無理のない支出計画を立てましょう。
4. 「賃貸or持ち家」を「生涯コスト」で比較する
住まい選びで大切なのは、毎月の支払い額だけを見て判断するのではなく、「生涯にわたってどれだけ費用がかかるか」を見積もることです。
住宅価格が上がっている今、持ち家を選ぶ場合には初期取得コスト(住宅取得時の頭金+諸費用)、住宅ローンの利子負担、さらに住宅の維持・修繕費までを含めて総額を考える必要があります。
一方、賃貸を選んだ場合は家賃の将来的な上昇や、契約更新・転居に伴うコストも無視できません。
特に都市部では土地価格・建設コストの上昇が家賃にも波及しやすく、賃料が将来的に上がるリスクがあります。また、転居の際には引越し費用や敷金・礼金の支払いが発生したり、更新時に条件が変わる可能性もあります。
そのため、購入か賃貸かを決める際には単純な月額比較ではなく、生涯でかかるコストをライフプラン(子どもの誕生、定年、老後など) に合わせて試算することが重要です。
このような視点で比較を行えば、「月々の支払いが同じでも、長期的には賃貸のほうが総支出が大きくなる」あるいは「持ち家の維持費を見越しても持ち家の方が合理的」といった判断ができるようになるでしょう。
5. 住まい選びで押さえておきたい3つのチェックポイント
住まい選びで後悔しないためには、「住む場所」「物件タイプ」「資金計画」の3つをあらかじめ整理しておきたいです。
5.1 住む場所
都市部か地方か、あるいは駅近か地方郊外かによって土地価格や家賃水準、将来の資産価値が大きく変わってきます。
検討している地域の住宅所有率や賃貸率を確認しておくと参考になります。
5.2 物件タイプ
戸建てとマンションではメンテナンス費用や管理費が異なります。とくにマンションは管理費・修繕積立金が必要で、築年数や管理体制がコストに直結します。
不動産価格指数でもマンションの伸びが大きいことが示されており、将来の売却や資産価値を見越すなら非常に重要な要素です。
5.3 資金計画
自己資金(頭金)・住宅ローン(借入額・金利タイプ・返済期間)・維持・修繕費を総合的に見積もる必要があります。さらに、変動金利リスクや金利上昇時の負担をシミュレートし、余裕を持った返済計画を立てることが理想です。
これらを整理しておくことで、賃貸か持ち家かの選択肢を、自分自身や家族のライフステージに照らし合わせて合理的に判断できるようになるでしょう。
6. 「価格データを踏まえた住まい選び」を
物価や住宅価格が上昇するなか、住まいの取得計画を見直す方は少なくないでしょう。
住宅金融支援機構が実施した調査では、約6割(56.7%)が「当初の計画に変化があった」と回答しました。
住宅価格が上昇し、ローン金利も上向きの環境のなかでは、住まい選びを単純に「買ったほうが得」「賃貸のほうが気楽」といった価値観だけで判断することはリスクを伴います。
国土交通省の不動産価格指数のような客観データを参照しながら、自分・家族のライフプランを交えて、賃貸と持ち家、それぞれの総コストを冷静に比較しましょう。
そうすることで、将来にわたって負担の少ない住まいを選びやすくなります。



参考資料
- 国土交通省「不動産価格指数(令和7年7月・令和7年第2四半期分)」
- 日本銀行「長・短期プライムレート(主要行)の推移 2001年以降」
- 住宅金融支援機構「金利」
- 国土交通省「住生活総合調査」
- 国土交通省「令和5年住宅・土地統計調査」
- 住宅金融支援機構「住宅ローン利用者の実態調査」
和田 直子


