


老後に経済的な不安を抱えない人には、「現役時代にやっていた共通点」があります。
収入の多寡にかかわらず、早い時期から計画的に備えていた人ほど、将来の金銭面での不安を軽減できています。
本記事では、老後に余裕を持って暮らしている人たちが、現役時代に実践していた5つの取り組みを紹介します。
どれも今から取り入れられるものばかりなので、ぜひ参考にしてみてください。
1. 将来の年金額を把握していた
老後の金銭面にゆとりがある人は、現役のうちから「将来受け取れる年金額」を把握しています。
受給額を確認しておくことで、老後に必要となる生活費とのギャップが見えやすくなり、早めに老後の備えを進めることができます。
参考までに、厚生労働省「令和7年度の年金額改定についてお知らせします」では、2025年度の国民年金および厚生年金の支給額の一例が公表されています。
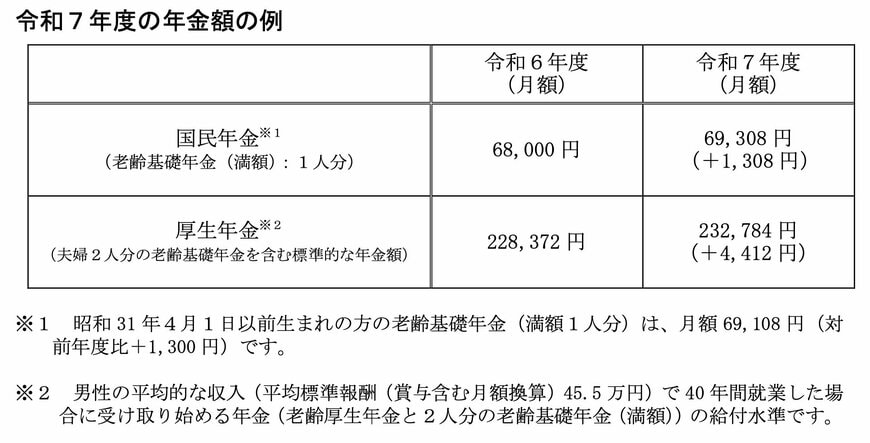
- 国民年金(老齢基礎年金):6万9308円(1人分)
- 厚生年金:23万2784円(夫婦2人分)
国民年金は、40年間保険料を納め続けた場合の「1人あたりの満額支給額」が基準となっています。
一方、厚生年金は「標準的な夫婦2人分」を想定した支給額であり、国民年金分を含めた合計金額です。
ただし、これらはあくまで目安であり、実際の受給額は加入期間や収入状況などによって個人差があります。
自分の将来の年金額を知りたい方は「ねんきんネット」や「ねんきん定期便」で確認することをおすすめします。
2. 老後のライフプランを立てていた
老後の生活を具体的にイメージし、「将来にかかる費用をあらかじめ把握」していた人ほど、安心して老後を迎えています。
「どこで暮らすのか」「趣味や医療・介護にどれくらい備えるのか」といった生活設計を明確にすることで、老後の方向性が自然と定まっていきます。
さらに、自分の理想の老後生活を書き出すことで、必要となる金額の目安がわかり、「貯蓄計画」が具体的になります。
参考として、金融経済教育推進機構「家計の金融行動に関する世論調査 2024年」によると、30歳代〜70歳代の世帯別「平均貯蓄額」は以下のとおりです。
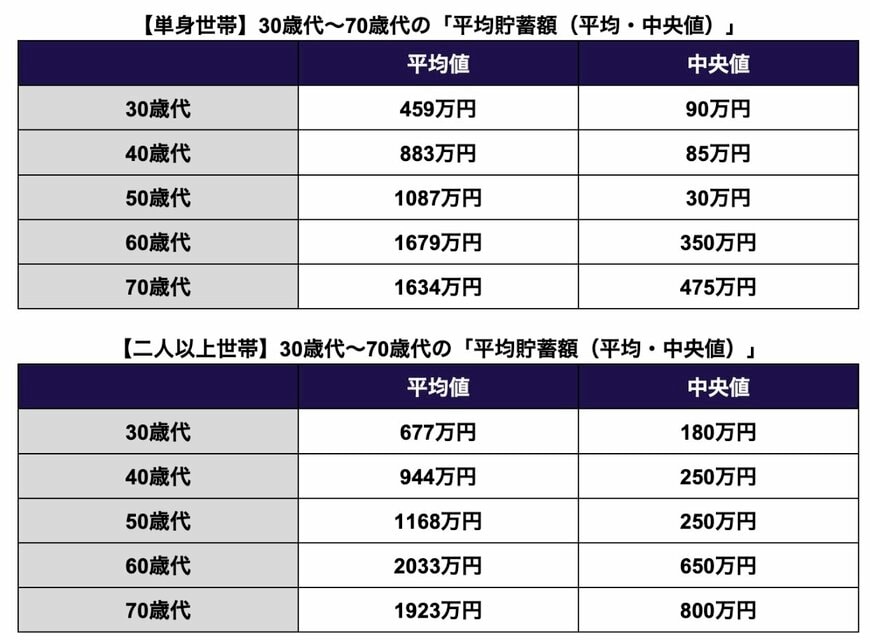
【単身世帯】30歳代〜70歳代の「平均貯蓄額(平均・中央値)」
- 30歳代:平均値459万円・中央値90万円
- 40歳代:平均値883万円・中央値85万円
- 50歳代:平均値1087万円・中央値30万円
- 60歳代:平均値1679万円・中央値350万円
- 70歳代:平均値1634万円・中央値475万円
【二人以上世帯】30歳代〜70歳代の「平均貯蓄額(平均・中央値)」
- 30歳代:平均値677万円・中央値180万円
- 40歳代:平均値944万円・中央値250万円
- 50歳代:平均値1168万円・中央値250万円
- 60歳代:平均値2033万円・中央値650万円
- 70歳代:平均値1923万円・中央値800万円
こうした数値を踏まえてライフプランを具体化することで、漠然とした将来の不安が「60歳までに〇万円を貯める」といった明確な目標に変わり、計画的に資金を準備しやすくなるでしょう。
3. 老後資金を早めに積み立てていた
将来の資産形成は、早い段階で始めるほど月々の負担を軽くできるという大きなメリットがあります。
少ない金額でも継続的に積み立てていけば、時間を味方につけて老後に必要な資金を計画的に準備することができます。
また、複利効果を活かすために、少額投資非課税制度(NISA)や個人型確定拠出年金(iDeCo)といった非課税制度を利用するケースも多く見られます。
とくにNISAは、投資で得た利益や配当金に税金がかからず、2024年の制度改正によって年間投資枠の拡大や非課税期間の恒久化が実現し、より使いやすくなりました。
たとえば、30歳からNISAで毎月3万円ずつ30年間積み立てた場合、年利3%を想定すると、将来の運用資産は約1700万円に達します。
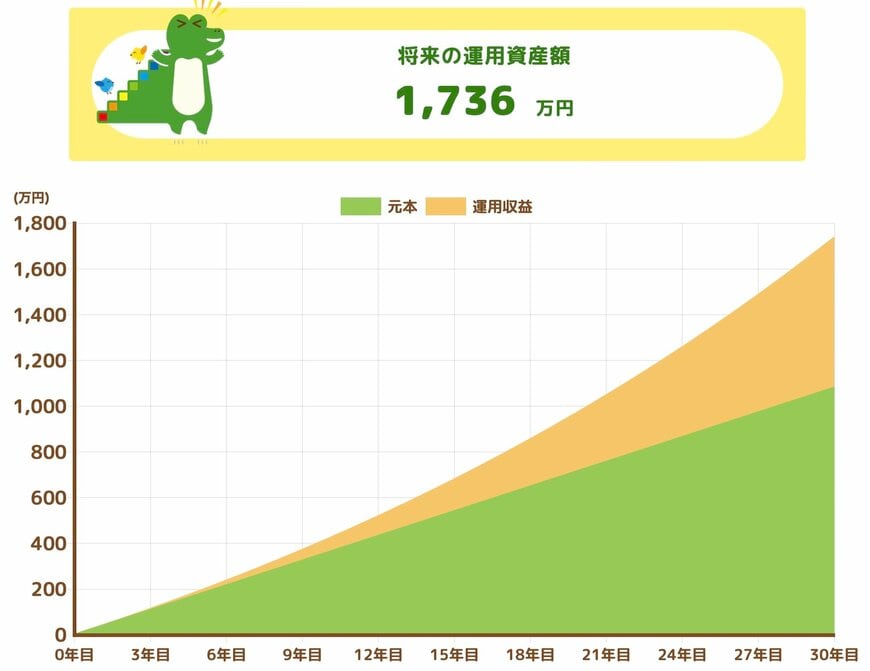
- 元本:1080万円
- 運用収益:656万円
- 将来の運用資産額:1736万円
預貯金で積み立てた場合、30年間で貯まるのは元本である1080万円のみですが、資産運用を取り入れることで約656万円も上乗せできる可能性があります。
さらに通常であれば運用益には約20%の税金がかかりますが、NISAを利用すればその分が非課税となり、利益をそのまま老後資金に充てることができます。
このように、NISAは長期的な資産形成と非常に相性がよく、効率的に老後資金を増やすための有効な手段となるでしょう。
4. 生活費の見直しをこまめに行っていた
「毎日の暮らしのなかで支出をチェックする習慣」も、老後資金を確保するうえで重要なポイントです。
前章で触れたように、多くの人は老後に受け取る年金額が現役時の収入を下回るため、事前に生活費を見直しておくことが欠かせません。
参考までに、総務省「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」によると、65歳以上・夫婦のみ無職世帯の家計収支は以下のような結果となっています。
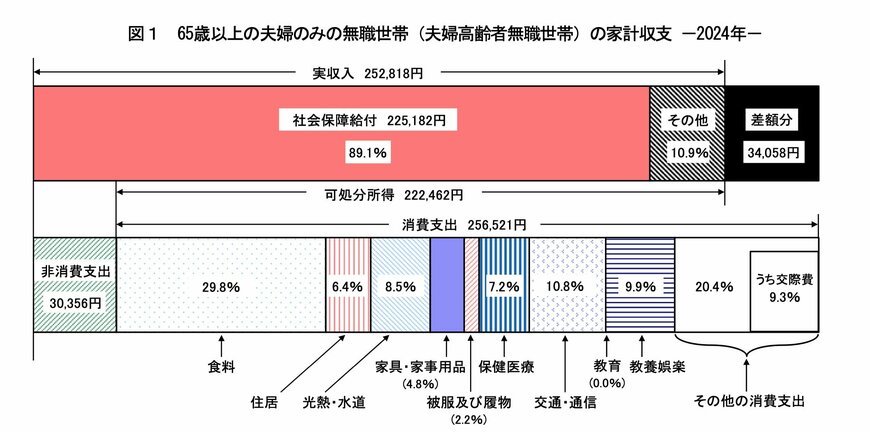
- 実収入:25万2818円
- 可処分所得(手取り収入):22万2462円
- 消費支出:25万6521円
- 毎月の赤字額:3万4058円
【消費支出:25万6521円】
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- うち諸雑費:2万2125円
- うち交際費:2万3888円
- うち仕送り金:1040円
65歳以上の無職夫婦世帯では、平均収入が約22万円に対し、支出はおよそ25万円と、月に約3万円の赤字が生じています。
なお、この赤字額は生活費だけを想定したものであり、医療費や介護費、葬儀費用といった追加支出が発生する可能性もあります。
上記を踏まえ、固定費や無駄な支出をこまめに見直し、老後の理想とする生活水準に少しずつ近づけていくことが大切です。
5. ローンは早めに返済していた
現在30〜40歳代の方のなかには、住宅ローンの返済が始まったばかり、あるいはこれからマイホーム購入を検討していたりする方も少なくありません。
ローンを組む際には、可能な限り定年までに完済できる金額・期間を想定した購入計画を立てることが大切です。
また、大きな負担を早めに軽くしておくことで、老後の家計にゆとりが生まれます。
定年後にローンを抱えたままにならないよう、繰上げ返済などを上手に活用し、計画的な返済ができるよう早めに備えておきましょう。
6. 今からできることからコツコツ取り組もう
本記事では、老後に余裕を持って暮らしている人たちが、現役時代に実践していた5つの取り組みを紹介していきました。
老後にお金の不安を抱えない人たちは、特別な収入や一攫千金ではなく、現役時代からの「地道な積み重ね」によって老後の安心を手にしています。
年金額の確認やライフプランの整理、支出の管理といった取り組みは、今からでも始めることが可能です。
ご自身の年金・家計状況をしっかり把握し、一歩を踏み出すことが、将来の安心につながるでしょう。


参考資料
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 金融経済教育推進機構「家計の金融行動に関する世論調査 2024年」
- 金融庁「NISAを知る」
- iDeCo公式サイト「iDeCo(イデコ)の特徴」
- 金融庁「つみたてシミュレーター」
- 総務省「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
和田 直子


