
公的年金の老齢基礎年金(国民年金)や老齢厚生年金は、65歳から支給開始になります。
もし、通常もらえる年金額を増やしたいと思ったら、65歳以降に受給開始を遅らせる繰り下げ受給を選ぶことができます。
その際、最大で75歳まで遅らせると、84%も年金が増えます。年間の受給額だけでみると、繰り下げは得ですが、もし長生きしなかったら、早めにもらった方がよいかもしれません。
何歳まで生きるかわからない分、繰り下げをするかどうか悩ましく、判断に困ります。今回は、年齢ごとに損益分岐点をシミュレーションして、繰り下げ受給が得になる時期を考えます。
【注目記事】厚生年金だけで「ひと月平均20万円以上の年金収入」という羨ましい人は男女で何割か
1. 老齢基礎年金(国民年金)や老齢厚生年金の繰り下げ受給とは
1/3
出所:日本年金機構「年金の繰下げ受給」
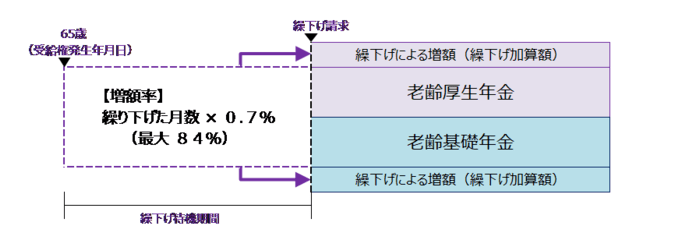
老齢基礎年金(国民年金)や老齢厚生年金は、原則65歳から受給開始となります。しかし、65歳で受け取らず、66歳以降75歳までの間で、年金の受給開始を遅らせる制度が繰下げ受給です。
老齢基礎年金(国民年金)と老齢厚生年金(厚生年金)は、それぞれ別の取り扱いとなっています。一方は通常どおり受け取り、もう一方だけを繰り下げすることもできます。
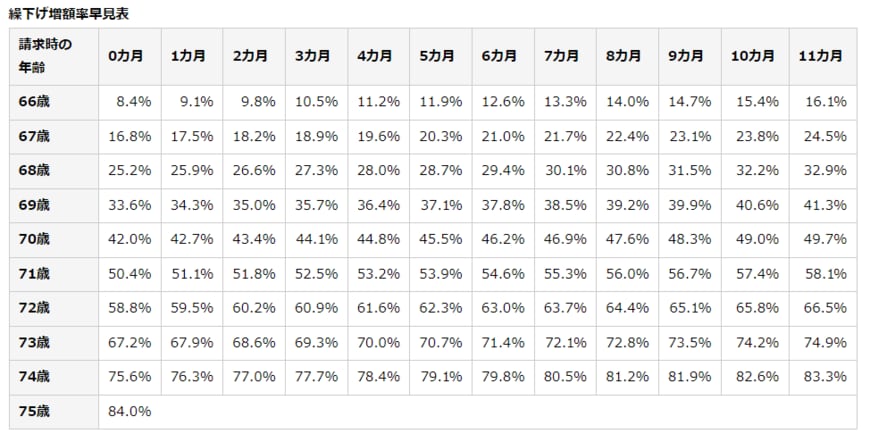
実際に繰り下げをするのであれば、1か月あたり0.7%ずつ年金額が増額されます。繰り下げ期間は、最大75歳までです。
- 70歳まで繰り下げをした場合は「0.7%×60か月=42%」年金が増えます。
- 75歳まで繰り下げをした場合は「0.7%×120か月=84%」年金が増えます。
2/3
出所:日本年金機構「年金の繰下げ受給」
その後、一生涯、増額した年金額を受け取ることができます。
2. 年金を繰上げした場合の”損益分岐点”をシミュレーション
年金の繰り下げ受給をした場合、何歳以上まで生きると、得になるのでしょうか。
損益分岐点を計算するには、次の手順でおこないます。
- 65歳から受け取った年金額を100とする
- 繰り下げた期間の年金増加分を計算
- (100×繰り下げた期間)÷(100×繰り下げたときの年金増加分)
2.1【65歳から5年繰り下げて年金を受け取る場合】
- 5年繰り下げたときの年金増加分:0.7×60か月=42%
- (100×5年)÷(100×42%)=11.9年
繰り下げた年金を70歳から受け取る場合、11.9年後の81歳11か月までもらえば、65歳から年金を受け取ったときとほぼ同じ年金受給累計額になります。
2.2【65歳から10年繰り下げて年金を受け取る場合】
- 10年繰り下げたときの年金増加分:0.7×120か月=84%
- (100×10)÷(100×84%)=11.9年
繰り下げた年金を75歳から受け取る場合、11.9年後の86歳11か月までもらえば、65歳から年金を受け取ったときとほぼ等しい年金受給累計額になります。
5年・10年、繰り下げても損益分岐点となる年数は変わりません。繰り下げ受給が始まるのが、66歳、67歳、68歳など、どの時期からでも11年11か月をプラスした時期が、65歳から年金をもらったときと、だいたい似た年金受給累計額になります。
もし、11年11か月後よりも長生きすれば、繰下げ受給をして得するという結果になりました。
ただし、今回の結果は、2022年度の年金額などをもとにしたシミュレーションです。年金額・制度のルールなど、今後、見直しがある可能性があります。そうなると、損益分岐点も変わってくることもあります。目安と捉えていただければと思います。
3. 繰り下げ受給をするときの注意点
厚生年金を繰り下げ受給する際には、加給年金・振替加算に注意が必要です。
加給年金は、65歳未満の配偶者や18歳到達年度の末日までの間の子(または1級・2級の障害の状態にある20歳未満の子)が、一定条件を満たした場合に、老齢厚生年金の受給権者に上乗せされる年金です。
もし、繰り下げ受給を選択すると、加給年金が受け取れなくなります。
振替加算は、配偶者加給年金の対象だった妻(夫)が、65歳になり老齢基礎年金を受けられる場合には、一定の基準により妻(夫)自身の老齢基礎年金に加算されます。
また、配偶者加給年金の対象から外れていた妻(夫)でも、一定の要件をみたしている場合に妻(夫)自身の老齢基礎年金の額に加算がされます。
振替年金についても、加給年金と同じく、繰り下げ受給を選択すると受け取れなくなります。
4. 不測の事態で、年金の繰り下げ途中で年金をまとめてもらいたいときは?
年金の損益分岐点を確認し、繰り下げ受給を選んでも、不測の事態により、まとまったお金が必要になることがあるかもしれません。
その場合、今までもらわなかった年金を5年分さかのぼって一括受給することができます。
ただし、年金には「権利が発生してから5年を経過したときは、時効によって消滅」というルールがあります。
72歳まで繰り下げて、年金の一括受給をしたくなった場合を考えてみましょう。
4.1 現行で一括受給をした場合
この場合、年金受給権が発生するのは、65歳です。
【一括で支払われる年金】
- 72歳時点から5年前(67歳)までの年金は、増額なしで一括支給
- 65歳・66歳分の年金は、時効により消滅
【72歳以降支払い年金】
- 増額なしの年金が支給される
4.2 2023年(令和5年)4月以降開始の「繰り下げ申し出みなし制度」の場合
2023年4月からは、5年前に繰下げ受給の請求があったものとみなされ、増額された年金が一括受給できる制度がはじまります。
上述と同じ、72歳に年金の一括受給をする場合は、次のとおりになります。
【一括で支払われる年金】
- 72歳から5年前の67歳時点の増額率「0.7%×24か月=16.8%」が適用され5年分が一括支給
【72歳以降支払い年金】
- 16.8%増額された年金額が支給される
3/3

出所:日本年金機構「年金の繰下げ受給」
なお、65歳からの年金をさかのぼって受け取るときの特例は、昭和27年4月2日以降に生まれた方(または平成29年4月1日以降に受給権が発生した方)で、2023年(令和5年)4月1日以降に年金の請求を行う方が対象です。
5. まとめ
年金を受け取るときは、損益分岐点で得になる方を選ぶのがよいですが、人生、先のことは分かりません。
どんなときでも臨機応変に対応できるよう、制度改正などの情報を意識して取り入れましょう。



参考資料
舟本 美子