

2025年も物価上昇が続くなか、年金やパート収入で生活しているシニアや主婦世帯の中には、「できれば住民税の非課税ラインを超えない範囲で働きたい」と考える方も少なくありません。
住民税非課税世帯になると、医療費や介護保険料の軽減、各種給付金や支援制度の対象となることがあり、家計面でのメリットは大きいといえます。
ただし、非課税となるかどうかは「所得割」と「均等割」の両方が課されないことが基本条件です。
年金額や給与収入、扶養の有無などによって基準が変わるため、正しく理解しておく必要があります。
本記事では、住民税が非課税になる条件や年収の目安、そして「損をしない働き方」の考え方について、わかりやすく解説します。
1. 「住民税非課税世帯」とは?
住民税には、所得の金額に応じて負担額が決まる「所得割」と、一定額を一律で負担する「均等割」の2種類があります。
このうち、両方の課税が免除される人を「住民税非課税」と呼びます。
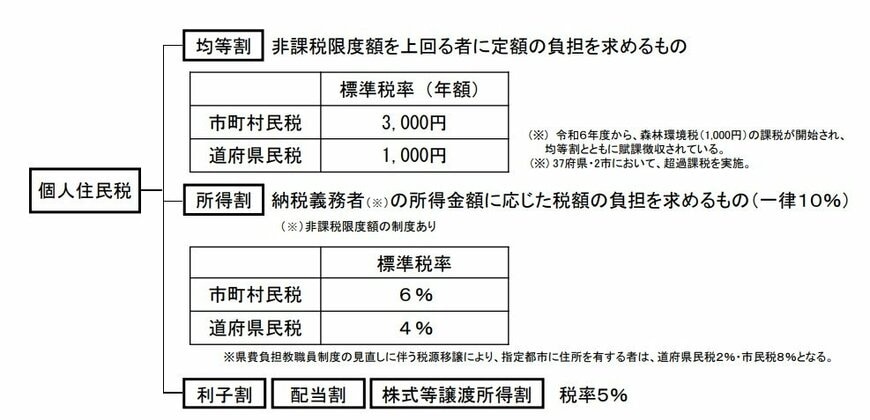
したがって、世帯全員が「所得割・均等割のいずれも非課税」である世帯が「住民税非課税世帯」に該当します。
つまり、世帯単位で見たときに、家族の誰にも住民税が課されていない状態を指すのです。
1.1 所得割・均等割の両方が非課税になる人とは?
所得割・均等割の両方が非課税となるのは、以下のような方です。
- 生活保護法による生活扶助を受けている方
- 障害者・未成年者・寡婦又はひとり親で、前年中の合計所得金額が135万円以下(給与所得者の場合は、年収204万4000円未満)の方
- 前年中の合計所得金額が区市町村の条例で定める額以下の方
なお、非課税となる所得の目安は自治体によって異なります。
例えば、東京23区内の場合は以下のとおりです。
- 同一生計配偶者又は扶養親族がいる場合
35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
- 同一生計配偶者又は扶養親族がいない場合
45万円以下
※扶養親族は、年齢16歳未満の者及び地方税法第314条の2第1項第11号に規定する控除対象扶養親族に限ります。
※23区外にお住まいの方は、均等割額が非課税となる合計所得金額が異なる場合がありますので、お住まいの市町村にお問合せください。
2. 65歳以上で住民税非課税世帯になる年収の目安はいくら?東京23区の例
住民税が課されるかどうかは、所得の種類や世帯構成によって異なります。ここでは、年金収入のみの場合の非課税となるおおよその基準を見てみましょう。
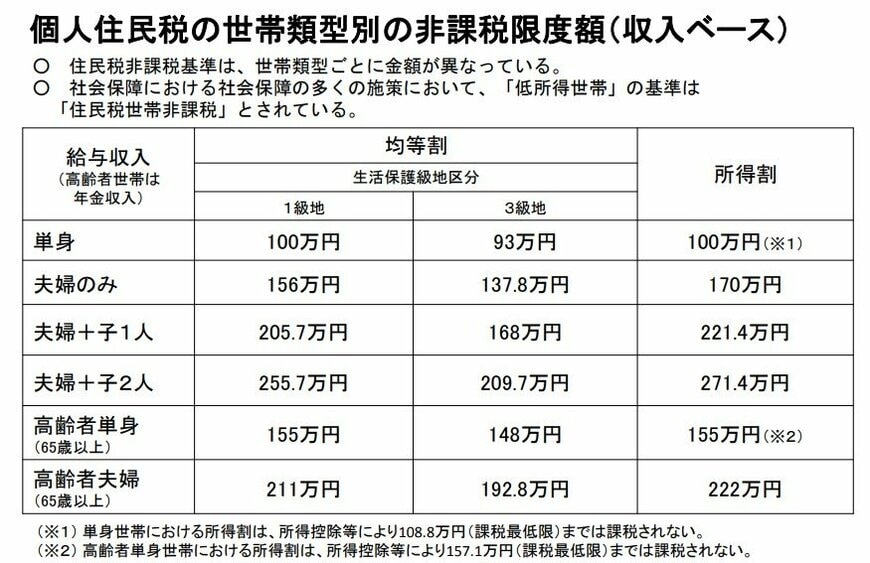
【年金収入のみの場合の非課税限度額(東京23区・1級地)】
- 単身の高齢者世帯:155万円以下
- 高齢者夫婦世帯:211万円以下(配偶者は155万円以下)
これらの金額は、年金収入をもとに算出した目安であり、実際には「所得控除を差し引いた後の合計所得金額」が非課税基準を下回ることが条件となります。
また、年金以外に給与・事業・雑所得などの収入がある場合は、その分も合算して判定されます。
基準は自治体ごとに異なるため、正確な金額を知りたい場合は、お住まいの市区町村の公式サイトや税務課窓口で確認することが大切です。
3. 非課税でも損をしない働き方のポイント4選
年金と給与を両方受け取っている場合、住民税の非課税判定は「給与所得+年金所得」の合計額で行われます。
そのため、非課税の範囲を意識しながら働く際は、次のポイントを押さえておくことが大切です。
3.1 ポイント1:就労日数や時間を調整する
非課税枠の上限ギリギリで働く場合、わずかな収入増でも課税対象になるリスクがあります。
例えば、繁忙期の残業代や臨時ボーナスによって年収が数万円上がるだけで、翌年度から住民税が課税されるケースもあります。
特に時給制のパート・アルバイトの場合は、1日の労働時間や月間勤務日数を固定するか、年間の総勤務日数から逆算して調整すると安心です。
3.2 ポイント2:年金との合算でシミュレーションする
非課税の判定は給与だけでなく、年金額を含めた「合計所得金額」で決まります。
例えば単身の場合、年金収入が110万円なら給与収入を約110万円まで増やしても非課税の範囲に収まりますが、年金が155万円ある場合は給与収入を65万円以下に抑える必要があります。
年金が多いほど、非課税で働ける給与収入は少なくなるため、年金と給与を合算したうえで試算することが大切です。
3.3 ポイント3:扶養や各種控除の影響を確認する
配偶者控除(38万円)や障害者控除(27万円)などが適用されると、非課税となる上限所得額が引き上げられます。
複数の控除を重ねて利用できる場合もあるため、該当する人は確定申告や年末調整で申告を忘れないことが重要です。
3.4 ポイント4:社会保険料負担も考慮する
月収が一定額を超えると、厚生年金・健康保険の加入義務が発生し、手取りが減る場合があります。
【2025年10月時点の主な目安】
- 週20時間以上勤務
- 月額賃金8万8000円以上(年収約106万円)
- 勤務期間2ヵ月超見込み
- 学生ではない
- 従業員数51人以上の企業
社会保険に加入すると、将来の年金受給額が増えたり医療保障が充実するなどの利点もあります。
ただし、「住民税の非課税枠」と「社会保険料負担」の両面を踏まえて、働き方のバランスを取ることが大切です。
4. おわりに
住民税が非課税になるのは、生活保護を受けている場合や、所得が一定基準を下回り「所得割・均等割」のいずれも課税されない場合です。
東京23区(1級地)の目安では、高齢単身世帯で年金収入155万円以下、高齢夫婦世帯で211万円以下が非課税ラインとされています。
ただし、実際の判定は給与と年金の合算所得や各種控除の適用状況によって変動します。
非課税枠を維持しながら働くためには、就労日数や勤務時間の調整、年金との合算シミュレーション、扶養控除などの活用、社会保険料負担の確認が必要です。
非課税世帯となれば、医療費や介護保険料の軽減、各種給付金の受給など、多くの支援を受けられる可能性があります。
お住まいの自治体が定める基準を確認しながら、無理のない収入バランスと安心できる働き方を意識していきましょう。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。


参考資料
- 国税庁「令和7年度税制改正による所得税の基礎控除の見直し等について」
- 総務省「個人住民税」
- 東京都主税局「個人住民税(税金の種類)」
- 港区「住民税(特別区民税・都民税)はどういう場合に非課税になりますか。」
- 厚生労働省「住民税世帯非課税の対象者等」
- 厚生労働省「社会保険加入のメリットや手取りの額の変化について」
加藤 聖人


