

75歳以上の医療費負担では、所得に応じて1~3割の区分があります。このうち「2割負担」の人への特例的な軽減措置が2025年9月末で終了し、10月からは自己負担が増えたと感じる方もいるかもしれません。
医療費の負担が増えると、支出額も大きくなります。しかし、医療費は月あたりに支払える限度額が決まっており、それを超えた分については高額療養費制度によって払い戻されます。
高額療養費制度は複雑な仕組みですが、安心して医療を受けるための大切な制度です。
この記事では、高額療養費制度のなかでも重要な「多数回該当」と「自己負担限度額」について解説します。
1. 高額療養費制度、「すべての医療費」に適用されるわけではない
高額療養費制度とは、1ヵ月間に医療機関や窓口で支払った医療費が、所定の上限額を超えた際に、超えた金額を払い戻す制度です。負担した医療費のうち、入院時の食費や差額ベッド代などは除きます。
高額療養費を受け取る際は、加入する健康保険の運営団体(会社の健康保険・市区町村など)で申請書を入手し、必要事項を記載して提出します。そのため、窓口では一度医療費を立て替えなければなりません。
ただし、事前に限度額適用認定証を加入する健康保険に申請して受け取っている場合や、マイナ保険証を活用している場合は、窓口で負担する医療費が自己負担限度額までに制限されます。
高齢になると、健康面での不安から医療機関を受診する機会が増え、定期的な通院や入院などをすることもあるでしょう。とくに入院すると、医療費の負担は高額になります。
しかし、高額療養費があれば、自己負担限度額を超えた分はすべて返ってくるため、安心して医療を受けられるのです。
次章では、高額療養費制度のポイントである自己負担限度額について解説します。
2. 高額療養費制度、「70歳以上」医療費の自己負担限度はいくら?
高額療養費制度を受けられるのは、1ヵ月の医療費が自己負担限度額を超えた場合です。自己負担限度額は年齢や所得によって区分されており、69歳以下と70歳以上で適用される区分が異なります。この記事では、70歳以上の自己負担限度額を紹介します。
※70歳以上の適用区分は、厳密には課税所得などにより決まりますが、ここでは目安として「年収」を表記しています
70歳以上の自己負担限度額は、以下のとおりです。

70歳以上〜
- 年収約1160万円〜:25万2600円+(医療費-84万2000円)×1%
- 年収約770万円~約1160万円:16万7400円+(医療費-55万8000円)×1%
- 年収約370万円~約770万円:8万100円+(医療費-26万7000円)×1%
- 年収156万~約370万円:5万7600円
※外来は18000円、年間14万4000円 - 住民税非課税世帯:2万4600円
※外来は8000円 - 住民税非課税世帯(年金収入80万円以下など):1万5000円
※外来は8000円
70歳以上であれば、収入は年金がほとんどです。年金(基礎年金+厚生年金)の平均受給月額は月額14万6429円ですから、多くの人が「年収156万円〜約370万円」に該当する可能性があります。「年収156万円〜約370万円」の1ヵ月の自己負担限度額は5万7600円です。5万7600円を超える医療費支出があった場合、超えた分が払い戻されます。
年収約370万円〜約770万円と現役並みの所得がある人は「8万100円+(医療費-26万7000円)×1%」が自己負担限度額となります。最低でも8万円以上の支出がなければ、高額療養費制度は利用できないとおさえておきましょう。
次章では、もうひとつの重要な仕組みである「多数回該当」について解説します。
3. 高額療養費制度、「多数回該当」何回目から自己負担額が引き下がるの?
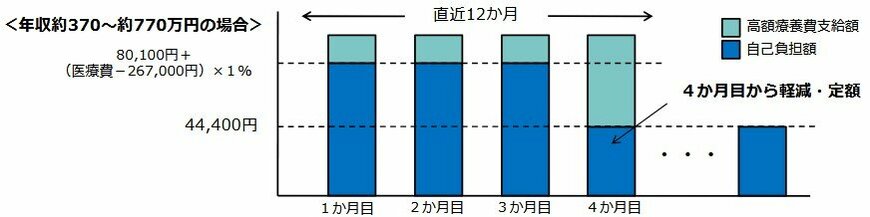
高額療養費の多数回該当とは、高額療養費として払い戻しを受けた月数が1年間(直近12ヵ月間)で3月以上ある場合に、4月目から自己負担限度額が引き下げられるしくみです。
70歳以上を例に、多数回該当の場合の自己負担限度額を見てみましょう。
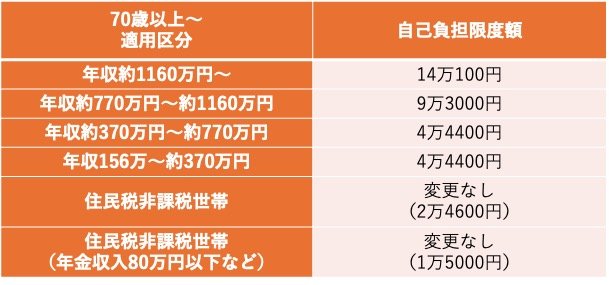
- 年収約1160万円〜:14万100円
- 年収約770万円~約1160万円:9万3000円
- 年収約370万円~約770万円:4万4400円
- 年収156万~約370万円:4万4400円
- 住民税非課税世帯:変更なし(2万4600円)
- 住民税非課税世帯(年金収入80万円以下など):変更なし(1万5000円)
年収が多い場合、基準額が約50%ほど引き下げられます。70歳以上の人の分布が比較的多いと考えられる「年収156万~約370万円」でも、1万円以上限度額が引き下げられています。
一方、住民税非課税世帯は、そもそもの限度額がほかの区分の人よりも低く設定されており、多数回該当による限度額の引き下げはありません。
なお、加入する健康保険が切り替わった場合は、それまで複数回にわたって高額療養費の支給を受けていたとしても、それまでの利用は多数該当の通算の対象外となります。
とくに、75歳になると誰もが後期高齢者医療保険に加入するため、このタイミングでの高額療養費の利用には注意が必要です。保険が切り替わると、高額療養費の支給回数の通算もリセットされると考えておきましょう。
このように、高額療養費の多数回該当とは、医療費がかさんだ人の負担をさらに軽減する仕組みです。
4回目以降は自己負担限度額が下がるため、入院や通院が続く場合でも医療費が一定額を超えて増えにくくなります。ただし、75歳で保険が切り替わるとリセットされる点には注意が必要ですね。
最後に、現在進行形で議論されている高額療養費制度の見直しについて解説します。
4. 高額療養費制度、「見直し」への議論は現在も行われている
高齢化に伴い医療費が増える中、限られた財源で制度を持続させるため、負担能力に応じて公平に医療費を分け合うしくみが必要になってきます。
高額療養費制度の自己負担限度額の見直しについても検討されてきましたが、患者団体からの懸念を受け、当初予定されていた2025年8月の「見直し」は一旦見送られました。
現在は、全世代型社会保障を目指す改革の一環として、そして2028年度までに検討すべき取り組みとして議論が進められています。
そして、現在は国の設置する「高額療養費制度の在り方に関する専門委員会」において、制度方針について検討されている状況です。
委員会のヒアリングによれば、医療従事者・学識経験者の意見として、以下のようなことが述べられています。
これまで世代全体の自己負担割合の引上げは、医療費適正化に一定程度寄与し、患者の健康状況への影響は限定的であった ことが研究結果で示されている。一方で、高額療養費の自己負担限度額引上げは、特定の患者層の受診抑制や治療中断という 悪影響は否定できないのではないか。また、低所得者層などへの配慮も必要。
医療費の負担割合の引き上げの影響は限定的であっても、高額療養費の自己負担限度額の引き上げは、受診や治療にマイナスな影響をおよぼすのではないかという懸念も出ています。
制度方針は、今秋を目処に結論を出す予定となっています。
もし仮に引き上げるのであれば国からの丁寧な説明が求められますが、医療を受ける国民の間で大きな議論となることは避けられないでしょう。
5. まとめにかえて
高額療養費制度は、入院や定期通院などをしている人にとっては、安心して医療を受けるためのセーフティネットとなる制度です。
複数回の利用があれば自己負担限度額が引き下げられるなど、使いやすい制度に設計されています。
高齢化の進行により医療費が増え続ける中、限られた財源で制度を持続させるためには、負担能力に応じて公平に医療費を分かち合う仕組みが必要になってきます。
そのため、現在も行われている制度見直しについては慎重な判断が求められます。充実した社会保障を目指すうえで、国民一人ひとりが老後の医療費負担をどうとらえ、備えていくかが、今後の大きなポイントとなるでしょう。

参考資料
- 厚生労働省「高額療養費制度を利用される皆さまへ」
- 厚生労働省「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「第4回高額療養費制度の在り方に関する専門委員会資料」
- 内閣官房「「全世代型社会保障構築を目指す改革の道筋(改革工程)」について 」
石上 ユウキ


