

「もしも認知症などで判断能力を失った場合、自分の銀行口座からお金を引き出せなくなるかもしれない」
そんな不安を抱えている人は意外と多いようです。しかし、それは本当なのでしょうか?
現在、日本では高齢化とともに認知症の患者数やその前段階とされる軽度認知障害(MCI)を含めると、65歳以上の約28%にあたる人たちが何らかの認知機能の低下を抱えていると推計されています。
加えて、65歳以上の単身高齢者が増加しており、判断能力を失ったときに頼れる家族がいないケースも増えてきています。
この記事では、口座凍結のリスクと、その備え方を中心に、「おひとりさま」に向けた財産管理の視点を整理します。
1. 口座凍結は本当に起こる?どんな場合に制限されるのか解説!
銀行口座が「凍結」されると聞くと、犯罪や相続時の話を思い浮かべる人も多いでしょう。
しかし、実は本人が認知症などで判断能力を失った場合にも、同様の制限がかかる可能性があります。
金融機関では、顧客本人が自分の意思で取引内容を理解し、同意できることを前提に手続きを行っています。
そのため、意思疎通が難しくなったり、判断能力が低下していると見なされた場合、銀行員の判断で「本人確認が不十分」とされ、入出金や振込、定期預金の解約などの取引を一時的に停止することがあります。
全国銀行協会も「判断能力が低下した場合には、取引制限が発生することがある」としており、認知症リスクと財産凍結の問題は決して他人事ではありません。
また、家庭裁判所によって成年後見制度が開始された場合も、後見人以外の取引が制限されます。
つまり、家族であっても、法的な代理権を持たない限り、本人の口座からお金を引き出すことはできません。
このような制限は、本人の資産を守る目的で設けられていますが、口座の入出金や振込、解約などが制限され、生活費や医療費の支払いもできない事態になる可能性があります。
特におひとりさまの場合、判断能力の低下を誰も気づかず、口座が使えなくなって初めて問題が発覚するというケースも報告されています。
2. 認知症・MCIの実態と増加の傾向
2022年時点では、高齢者(65歳以上)における認知症の有病率は約12.3%、MCI(軽度認知障害)は約15.5%、合計で約28%にのぼると推計されています。
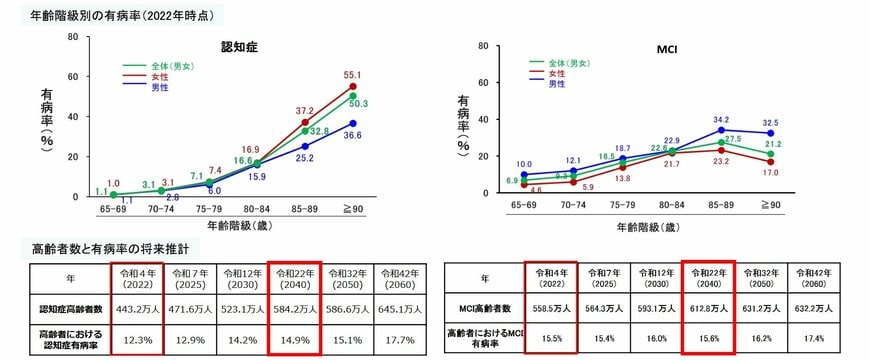
将来推計では、2040年には認知症を患う高齢者が約584万人、MCIが約613万人と見込まれており、認知機能低下を抱える高齢者がさらに増加する見通しです。
日本の高齢化は世界でも類を見ないスピードで進んでおり、75歳以上の高齢者人口が今後さらに増えることから、介護・医療・金融分野で「判断能力の低下」への対応が避けられない社会課題となっています。
高齢者の口座凍結や資産管理の問題は、もはや一部の人だけの問題ではなく、日本社会全体が直面するテーマとも言えるでしょう。
3. 増える「単身・高齢者」世帯。支援者不在のリスクとは?
「おひとりさま」と呼ばれる単身高齢者は年々増加しています。
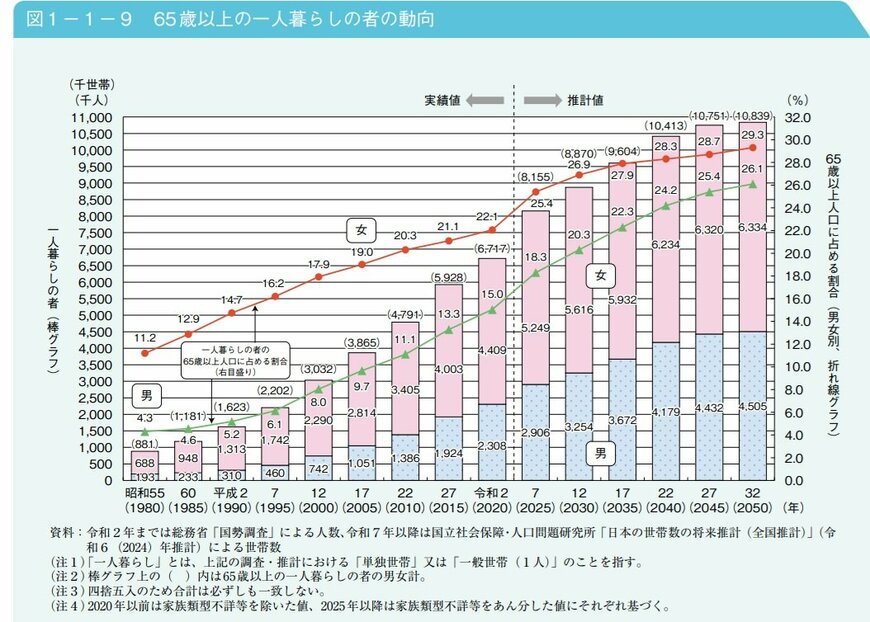
内閣府が発表した「令和7年版高齢社会白書」によると、2020年時点で65歳以上の男性の15.0%、女性の22.1%が一人暮らしをしており、20年前と比べて増加しています。

さらに、2023年の段階で全単身世帯のうち約49.5%に65歳以上の高齢者がおり、約31.7%は単身世帯であることがわかっています。
現在の日本では高齢かつ単身の世帯が珍しくなくなってきているのです。
このような社会背景の中で問題となるのが、判断能力を失ったときに頼れる支援者がいないことです。
家族が近くに住んでいない、または親族関係が希薄な場合、医療同意や銀行手続き、介護サービス契約といった日常の重要な判断を代行できる人がいません。
単身・高齢者の増加は、「支援者不在」から「資産凍結・生活困難」へと直結しかねないリスク構造を生み出しています。
おひとりさまが安心して暮らすためには、信頼できる代理人や後見人、または公的な支援体制をあらかじめ整えておくことが不可欠です。
4. 財産管理を託す3つの選択肢
将来、認知症などで判断能力を失ってしまうと、預金の引き出しや不動産の売却といった基本的な財産管理が難しくなります。
そのため、判断力が十分にあるうちに、信頼できる人へ管理を委ねる仕組みを整えておくことが重要です。
主な方法には次の3つがあります。
任意後見制度
本人が元気なうちに、将来の財産や生活の管理を任せたい人(任意後見人)を選び、公正証書で契約を結ぶ制度です。
被後見人となる本人の意思が反映されるため比較的スムーズに手続きすることができます。
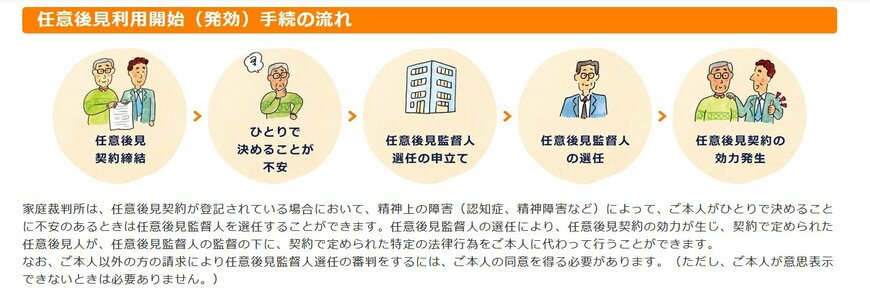
判断能力が低下した段階で家庭裁判所に申立てを行い、任意後見監督人が選任されると契約が発効します。
家庭裁判所の監督が入るため、不正防止の仕組みが整っています。
家族信託(民事信託)
不動産や預金などの財産を信頼できる家族(受託者)に託し、その運用・管理を任せる方法です。
契約で「どう使うか」「誰に渡すか」などを自由に設計でき、将来の相続対策にも応用できます。
登記や税務処理が必要なケースもあるため、司法書士や税理士の助言が欠かせません。
財産管理委任契約
日常的な支払い、銀行口座の管理、公共料金の支払いなどを代理人に委任する制度です。
比較的手軽に利用できますが、金融機関によっては委任契約だけでは手続きが認められない場合もあるため、公正証書化しておくと安心です。
このいずれの方法も「本人に判断能力があるうちに」契約する必要があります。
早い段階で家族と話し合い、将来に備えた管理体制を整えておくことが、トラブルを未然に防ぐ第一歩です。
5. 専門家や自治体の支援を活かす《手続きと注意点》
こうした制度を実際に導入する際は、専門家のサポートを受けながら進めることが安心です。
任意後見契約や家族信託、財産管理契約などは法的な形式や文面の誤りがあると無効となる可能性があり、専門知識が欠かせません。
弁護士は全体設計とトラブル防止、司法書士は契約書・登記の手続き、税理士は信託や贈与の税務面を確認するといった形で、役割分担して支援してくれます。
また、自治体によっては「成年後見制度利用支援事業」などを設け、後見人選任のための申立費用や専門家報酬の一部を助成している場合もあります。
高齢者相談窓口や地域包括支援センターに問い合わせると、制度の概要や利用条件を確認できます。
契約を結ぶ際は、
- 委任する内容と範囲を明確にする(財産管理・身上監護など)
- 代理人の選任理由や報酬・監督方法を文書化する
- 契約発効の条件(発効時期・判断能力の低下の認定方法など)を具体的に定める
ことが大切です。
さらに、契約は一度結んで終わりではなく、生活状況や資産内容が変わるたびに見直すことが欠かせません。専門家に相談しつつ、兄弟姉妹など、家族の理解を得ながら実行することで、将来の安心と家族の負担軽減の両立が可能になります。
6. まとめにかえて:ひとりで暮らす人ほど、今から「備え」を始めよう
認知症や判断能力低下のリスクは、誰にも無縁ではありません。
65歳以上の単身高齢者が増え、支援者の不在リスクも高まっている現状を踏まえると、口座凍結や財産管理上のトラブルは、「自分にも起きうること」として備えておく必要があります。
ご紹介してきたように、判断能力が残っているうちに、任意後見制度、信託、委任契約などを制度的に組み込んでおくこと。そして、専門家や自治体の支援を積極的に利用することも大事です。
「備えなければ…」と考えるのは重いテーマかもしれませんが、将来の安心をつくるための第一歩は、今日から少しずつ準備することです。


参考資料
- 厚生労働省「介護保険制度をめぐる状況について(令和6年12月)」
- 内閣府「令和7年版高齢社会白書(全体版)」
- 厚生労働省「任意後見制度とは」
- 厚生労働省「身寄りのない方の支援と注意すべき観点」
- 全国銀行協会「金融取引の代理等に関する考え方および銀行と地方公共団体・社会福祉関係機関等との連携強化に関する考え方」
和田 直子


