
「ホンダといえば自動車」というイメージを持っている方は多いのではないでしょうか。しかし、最新の決算を紐解くと、私たちが抱くイメージとは少し異なる「意外な実態」が浮かび上がってきます。
YouTubeチャンネル「イズミダイズム」では、元機関投資家の泉田良輔氏がホンダの最新決算(2026年3月期 第3四半期累計)を取り上げ、同社の事業構造の課題と、今後の生き残りをかけた大胆な経営改革シナリオについて深く考察しています。
本記事では、動画内で語られた泉田氏の鋭い分析をもとに、ホンダが直面しているビジネス上の壁と、それを乗り越えるための「次なる成長の種」について、経済初心者にもわかりやすく解説します。
- ホンダは「二輪」と「金融サービス」で稼ぎ、主力のはずの「四輪」が赤字という収益構造になっている
- 金融サービス事業のキャッシュフローの動きから、本業である自動車販売の低迷が読み取れる
- 元機関投資家の泉田氏は、AI企業への出資と「四輪事業の整理」という大胆な改革を提案している
- ソニーが家電からエンタメへ転換したように、ホンダも技術力を活かした事業再編で復活するポテンシャルがある
1. ホンダの決算から見えた「稼ぎ頭」の実態
まずは、ホンダの直近の業績について見ていきましょう。今回の決算は、数字だけを見ると非常に厳しい結果となっています。
1.1 厳しい決算数字の裏側
ホンダの2026年3月期 第3四半期累計(4月〜12月)の決算は、売上収益が15兆9756億円(前年同期比マイナス2.2%)、本業の儲けを示す営業利益が5915億円(同マイナス48.1%)と、大幅な減益となりました。
さらに通期の会社計画(1年間の業績予想)についても、営業利益を5500億円としており、これは前年と比べて半減以下の水準です。
第3四半期までの営業利益がすでに5915億円あるにもかかわらず、通期予想がそれより低い5500億円ということは、残りの第4四半期(1月〜3月)単体では赤字を見込んでいることを意味します。
なぜ、これほどまでに利益が落ち込んでいるのでしょうか。その答えは、事業部門(セグメント)ごとの業績を分解することで見えてきます。
1.2 四輪の大赤字を二輪と金融でカバーする構造
企業は通常、いくつかの事業の柱を持っています。ホンダの場合は大きく分けて「二輪事業(バイク)」「四輪事業(自動車)」「金融サービス事業」などがあります。
このセグメントごとの営業利益を見ると、驚くべき事実がわかります。
バイクなどを扱う「二輪事業」は5465億円の黒字、そしてローンなどを扱う「金融サービス事業」は2180億円の黒字を叩き出しています。その一方で、ホンダの代名詞とも言える「四輪事業」は、なんと1664億円の赤字に陥っているのです。
このいびつな事業構造について、泉田氏は次のように指摘します。
「2輪と金融サービスで稼いでて、4輪が赤字。」
つまり、ホンダの実態は「自動車で儲けている会社」ではなく、「バイクと金融で稼いだ利益を、自動車の赤字で食いつぶしている会社」になっているということです。
読者の皆さんにとっても、世界的な自動車メーカーであるホンダが、実は自動車事業で苦戦しているというのは意外な事実ではないでしょうか。
ホンダのセグメント別営業利益(2026年3月期 3Q累計)1/5

出所:2026年3月期 第3四半期決算短信を基にイズミダイズム作成
2. 自動車メーカーにおける「金融サービス」の重要性
ここで、「金融サービス事業とは具体的に何をしているのか?」という疑問が投げかけられます。メーカーであるはずのホンダが、なぜ金融で多額の利益を出しているのでしょうか。
2.1 ローンやリースが支える自動車販売
この疑問に対し、泉田氏は自動車ビジネス特有の構造をこう解説します。
「だいたい自動車会社は金融サービス事業を持っている。自動車は高価だからキャッシュで買う人はあまりいない。金融事業は自動車メーカーにとって大事なビジネス。」
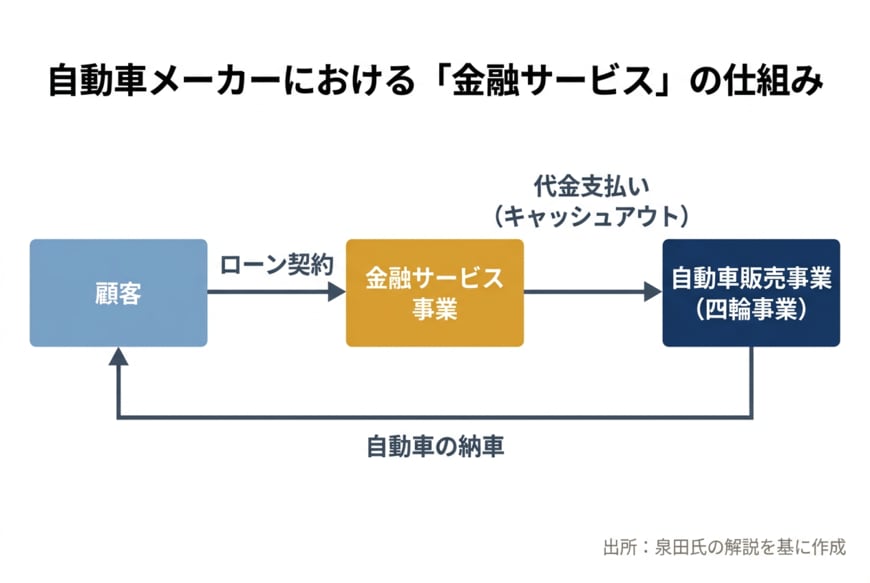
自動車は数百万円もする高額な商品です。そのため、多くの消費者は現金一括ではなく、ローンを組んだりリース契約を結んだりして車を手に入れます。
自動車メーカーは自社グループ内に金融子会社を持ち、顧客にローンを提供することで、車の販売を後押しすると同時に、ローンから得られる金利収入でも利益を上げているのです。
自動車メーカーにおける「金融サービス」の仕組み2/5
出所:泉田氏の解説を基にイズミダイズム作成
2.2 キャッシュフローから読み解く販売低迷
さらに泉田氏は、プロの投資家ならではの視点で「キャッシュフロー(現金の出入り)」のデータから、ホンダの現状を鋭く分析します。
注目すべきは、金融サービス事業における「債権の増加額」です。顧客がローンで車を買うと、金融子会社が一時的に代金を立て替えるため、手元から現金が出ていきます(これをキャッシュアウトと呼びます)。
つまり、車がローンで飛ぶように売れれば売れるほど、金融事業のキャッシュアウト額は大きくなるのが正常な状態です。
しかし、ホンダの今期第3四半期累計における金融サービス債権のキャッシュアウト額は1791億円にとどまりました。前年同期は7862億円のキャッシュアウトがあったことと比べると、現金の出ていくペースが極端に落ちています。
この現象が意味することについて、泉田氏はシンプルにこう結論づけます。
「キャッシュアウト額が減っている=車が売れていない。」
ローンを組むための資金が出ていかないということは、裏を返せば「ローンを組んでまで車を買う人が減っている」という事実を示しています。金融のデータを見ることで、本業である自動車販売の低迷という深刻な実態が浮き彫りになるのです。
3. 元機関投資家が提案する「2つの経営改革」
本業の四輪事業が赤字となり、販売台数の低迷もデータから読み取れる中、ホンダは今期、6700億円規模の自社株買いなどの株主還元を行っています。
しかし泉田氏は、「自社株買い・配当をするよりも、研究開発に突っ込むべきでは。成長する領域に投資してない。成長機会を見出せてない」と、未来への投資不足に警鐘を鳴らします。
では、現状を打破するためにはどうすればよいのでしょうか。「泉田さんがホンダを経営するならどういう手を打つか」と問われると、泉田氏は極めて大胆な2つの改革案を提示しました。
3.1 改革案1:AI・自動運転企業への積極投資
1つ目の提案は、次世代の競争の要となる「AI」への大規模な投資です。
「大きく2つ。1つは自動運転強化のためにAIの会社に出資・提携。OpenAIとかAnthropicに出資して、自分たちに最適化したアプリケーションや車を作ることです。」
今後の自動車産業は、単なる「移動する鉄の箱」を作る競争から、ソフトウェアや自動運転技術の競争へとシフトしていきます。
泉田氏は、自社だけで技術を囲い込むのではなく、世界トップクラスのAI企業(OpenAIやAnthropicなど)と手を組み、ホンダ独自の強力な自動運転システムや車載アプリを開発すべきだと主張しています。
3.2 改革案2:大胆な「四輪事業の整理」
そして2つ目の提案にも注目です。
なんと、赤字の元凶となっている「四輪事業」を思い切って整理し、稼ぎ頭である「二輪事業」や、HondaJet(小型ビジネスジェット機)のような「インフラ領域」に経営資源を集中させるというのです。
自動車メーカーに「自動車をやめろ」というのは極論に聞こえるかもしれません。しかし、ビジネスの観点から見れば、赤字の事業にしがみつくよりも、すでに世界的な競争力を持っている分野(二輪や航空機など)を伸ばす方が、企業としての生き残り確率は高まります。
泉田氏が提案するホンダの強みを活かした事業ポートフォリオ3/5

出所:泉田氏の解説を基にイズミダイズム作成
4. ソニーの奇跡の復活劇はホンダの未来図か?
「主力事業を捨てる」という痛みを伴う決断。実は、日本企業の中に、それを実行して見事に復活を遂げたロールモデルが存在します。それが「ソニー」です。
4.1 ソニーとホンダの意外な共通点
泉田氏は、ホンダの現状と過去のソニーには驚くほどの共通点があると指摘します。両社とも技術者が創業し、圧倒的な「ものづくり」へのこだわりで世界的な企業へと成長しました。
かつてのソニーにとって、テレビやビデオカメラなどの「家電」は絶対的なコア事業でした。しかし、スマートフォンの台頭や韓国・中国メーカーとの価格競争に敗れ、業績はどん底に落ち込みます。
そこでソニーが下した決断は、祖業である家電事業の大規模なリストラでした。長年にわたる痛みを伴う構造改革を経て、現在のソニーは「ゲーム・音楽・映画」といったエンターテインメント領域や、画像センサーなどの高収益事業で過去最高益を更新するまでに復活しています。
このソニーの軌跡を踏まえ、泉田氏はホンダの経営陣に対しても覚悟を求めます。
「一気にはリストラできないかもしれないけど、収益改善しないなら大きな決断が必要。整理が終わった後にそれ以外の事業が伸びていたら株主にとっていい。」
ソニーとホンダの「コア事業転換」の類似性4/5

出所:泉田氏の解説を基にイズミダイズム作成
4.2 統合より「自社の強み」を活かすべき
自動車業界では現在、生き残りをかけた再編の動きがあり、ホンダと日産自動車の協業も話題になっています。しかし、泉田氏はこの動きに対しては次の見方をしています。
「自動車同士、とくに赤字と赤字の会社がくっついてもあまり強み出ない。大きく発想を広げた方がいい。」
弱者同士が手を組んで自動車事業の延命を図るよりも、ソニーのように「自社が本当に勝てる領域」を見極め、事業構造そのものを転換するアプローチの方が、本質的な企業価値の向上につながるという分析です。
5. まとめ:ホンダが持つ「次の成長の種」
今回の動画解説を通じて、ホンダが直面している四輪事業の苦境と、それを補う二輪・金融事業の構図が明らかになりました。
しかし、泉田氏の分析は決してホンダの未来を悲観するものではありません。むしろ、ホンダが本来持っている「ポテンシャル」を高く評価しているからこそ、大胆な改革を求めているのです。
「それをできる種・素地を持っているから言っている。バイクもトラムもジェットも、もともと技術力がある会社。投資をして投資家の期待も集まれば、株価も復活するシナリオはあり得る。」
ホンダには、世界中を走る圧倒的なシェアの「二輪」、空のインフラである「HondaJet」、そして根底に流れる高い「技術力」という、他社にはない強み(種)がすでに存在しています。過去の成功体験である「四輪」への固執から抜け出し、新たな成長領域へ舵を切ることができれば、ソニーのような奇跡の復活劇を演じることは十分に可能です。
ホンダは今後、どのような決断を下すのでしょうか。決算の数字だけでなく、同社が描く「事業ポートフォリオの未来図」に、引き続き注目が集まります。
6. イズミダイズムとは
イズミダイズムは、元機関投資家である泉田良輔の個人YouTubeチャンネルです。プロの視点で金融や経済に関する様々なニュースの解説や、資産形成に役立つトピックをお届けします。
新NISAの開始やインフレを背景に、個人の資産運用への関心が高まる中、機関投資家と個人投資家の「視点の違い」や、経済ニュースの裏側にある「構造」をロジカルに解説します。
教科書的な知識だけでなく、プロの実体験に基づいた分析を通じて、ビジネスパーソンや個人投資家に役立てていただけるコンテンツをお届けしています。


参考資料
- 本田技研工業株式会社「2026年3月期 第3四半期決算短信」(2026年2月10日)
- 本田技研工業株式会社「2026年3月期 第3四半期決算説明会資料」(2026年2月10日)
- 本田技研工業株式会社「2026年3月期 第3四半期決算参考資料」(2026年2月10日)
- Youtubeチャンネル「イズミダイズム」
※リンクは記事作成時点のものです。