

「人生100年時代」といわれるこんにち。一方でモノやサービスの値上げが続く昨今においては、今の生活だけでなく老後の生活に不安を抱える方もいるでしょう。
老後資金対策と「できるだけ長く働き続ければいい」と考える人もいますが、厚生労働省「平均寿命と健康寿命」によれば2022(令和4)年の健康寿命は男性72.57歳、女性75.45歳。健康寿命とは日常生活に制限なく過ごせる期間であり、もちろん個人差がありますが、誰しが病気やケガなどで働けなくなるリスクは抱えています。
老後資金の計画については早くから考えたいところ。秋の夜長に、人生100年時代を見据えた将来設計を考えるといいでしょう。
老後生活のなかでは、特に公的年金の受給額に関する不安を感じる人も多いもの。
この記事では、日本の公的年金制度や平均的な年金受給額の実態をみていきます。また、2025年に年金制度改正法の改正で決まった「保険料や年金額の計算に用いる賃金の上限引き上げ」や、老後年金を増やす方法の中から繰下げ受給についてみていきましょう。
1. 日本の年金制度「2階建て」の仕組みとは
日本の公的年金制度は、基礎部分である「国民年金(基礎年金)」と、その上乗せ部分である「厚生年金」で構成されており、しばしば「2階建て」と表現されます。
これら2つの年金制度の違いについて見ていきましょう。
1.1 年金制度

【1階部分】国民年金(基礎年金)
- 加入対象:原則として日本に住む20歳から60歳未満のすべての人
- 保険料:全員定額、ただし年度ごとに改定される
- 受給額:保険料を全期間(480カ月)納付した場合、65歳以降で満額の老齢基礎年金を受給できる。未納期間分に応じて満額から差し引かれる
【2階部分】厚生年金
- 加入対象:会社員や公務員、またパートなどで特定適用事業所に働き一定要件を満たす人が、国民年金に上乗せで加入
- 保険料:収入に応じて(上限あり)決定
- 受給額:加入期間や納付済保険料により、個人差が出る
2階部分の厚生年金は、会社員や公務員などが国民年金に上乗せして加入する制度です。国民年金と厚生年金は、加入対象者、保険料の決定方法、受給額の計算方法などが異なります。
このため老後に受け取る年金額は、個人の加入状況や現役時代の収入によって大きく変わります。
また、公的年金の支給額は、物価や現役世代の賃金の変動を反映して毎年見直されるという点も、理解しておくべき重要なポイントです。
2. 2025年度の年金額は1.9%増額で「1人あたり」いくらか
公的年金の支給額は、賃金や物価の変動を基に、毎年度改定されます。2025年度の年金額は、前年度から+1.9%となり、3年連続での増額改定となりました。
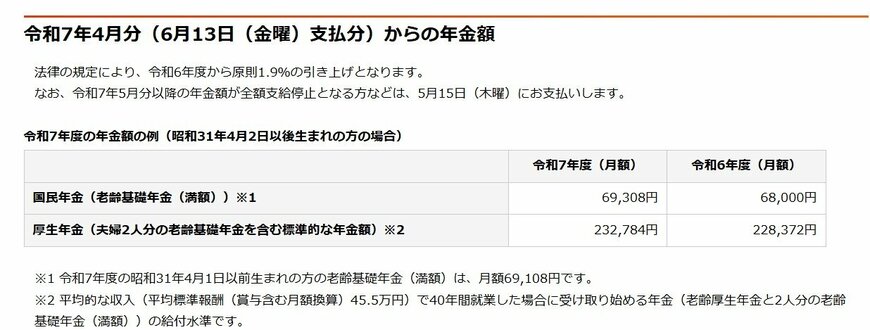
- 国民年金(老齢基礎年金(満額)):6万9308円(1人分 ※1)
- 厚生年金:23万2784円(夫婦2人分※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額6万9108円(対前年度比+1300円)です。
※2 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
国民年金のみの加入の場合、満額(※3)でも月々の支給額は7万円弱にとどまります。
また、厚生年金を一人分と考えると、16万3476円となります。
※3 国民年金(老齢基礎年金)の満額:国民年金保険料を480カ月納付した場合に、65歳から受け取れる年金額
※4 繰下げ受給:老齢年金の受給開始年齢を66歳~75歳までの間に後ろ倒しする制度。「繰下げ月数×0.7%」の増額率が適用され、75歳で受給開始した場合の増額率は84%。
3. 【厚生年金】12月15日の支給日に「ひとりで30万円(月額15万円)」支給される人の割合は?
厚生労働省年金局が公表した「令和5年度 厚生年金保険・国民年金事業の概況」によると、厚生年金受給者の男女合計での平均月額は「14万6429円※」です。
※厚生年金は1階部分である国民年金(老齢基礎年金)の月額分を含む。
3.1 厚生年金の受給額ごとの受給権者数
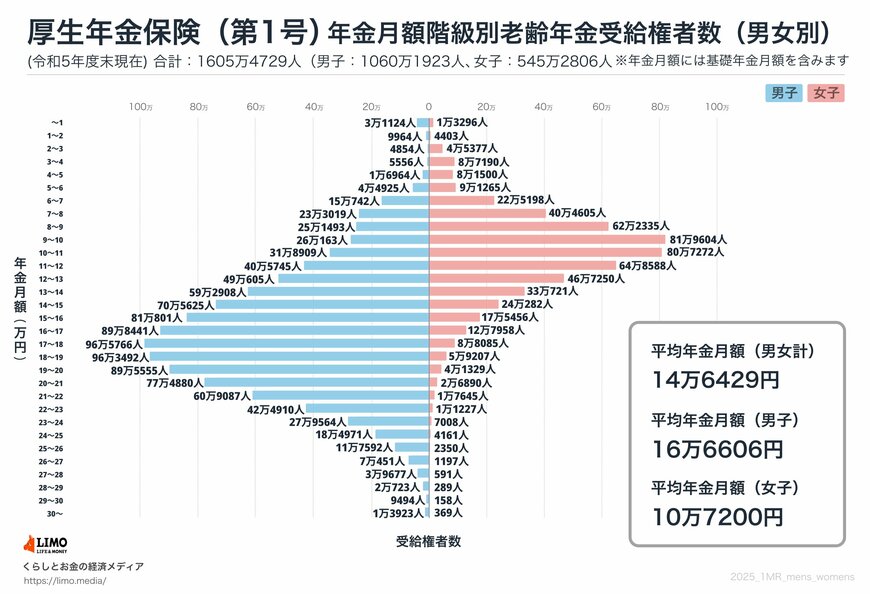
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
月額15万円、つまり2カ月に一度の年金支給日に合計30万円以上支給される人は、全体の47.6%です。
厚生年金を受給していない国民年金のみの加入者を含めると、この比率はさらに下がることになります。
4. 厚生年金保険料の上限が引き上げへ
2025年6月13日に、年金制度改正法が国会で成立しました。この改正により決まった、「保険料や年金額の計算に用いる賃金の上限引き上げ」について解説します。
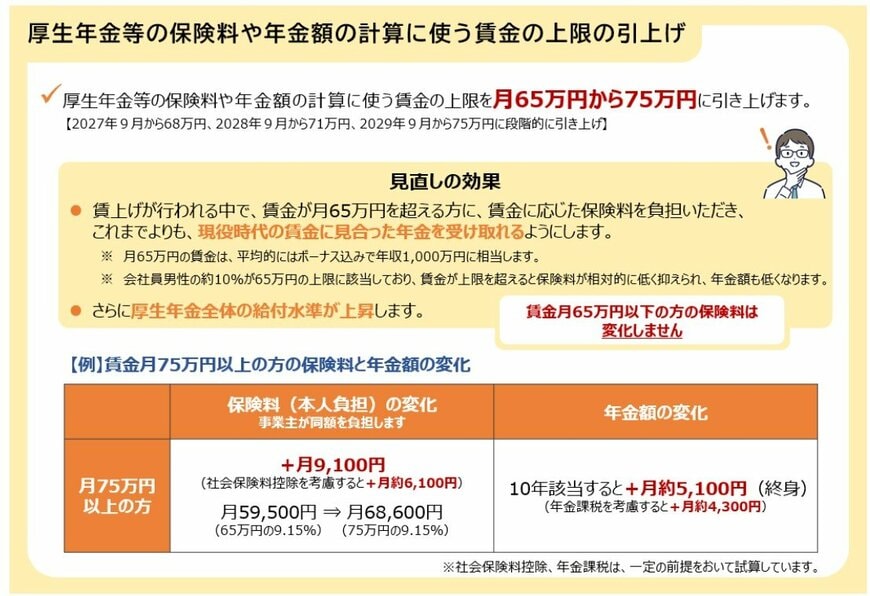
厚生年金や健康保険の保険料、そして年金額の算出には、月々の給与と賞与を一定の範囲で区分した「標準報酬月額」という基準額が使用されます。
2025年7月時点での標準報酬月額の上限は65万円。これは月の収入が65万円を超えても、保険料や将来の年金額の計算基礎となるのは上限の65万円までということを意味し、収入が一定額を超えると保険料や年金額が「頭打ち」になる仕組みです。
厚生労働省の調査では、現在、会社員男性のおよそ10%がこの上限に該当しています。賃金が上限を超えると保険料負担は相対的に軽くなりますが、老後に支給される年金額も低く抑えられます。
今回の改正では以下のように段階的な引き上げが決まりました。
4.1 標準報酬月額の上限
- 2027年9月~:月68万円
- 2028年9月~:月71万円
- 2029年9月~:月75万円
高収入層の保険料負担は増加しますが、その分、現役時代の賃金により見合った年金を将来的に受給できるようになります。
5. 年金の繰下げ受給とは?老後の年金の対策を考えよう
厚生年金を思ったよりもらえないかもしれない思った方もいるでしょう。ご自身についてはねんきんネットなどで、自身の将来の年金見込み額を確認しましょう。
将来の老齢年金の受給額を増やす方法は複数あります。
今回はその中から、「繰下げ受給」についてご紹介します。
繰下げ受給は原則65歳から受け取れる老齢年金の受給開始を66歳以降75歳までの間に遅らせることで、増額された年金を生涯にわたって受け取れる制度です。
増額率は1カ月あたり0.7%で、75歳まで繰下げると最大で84%も年金額が増えます。老齢基礎年金と老齢厚生年金は、それぞれ別々に繰下げを選択することも可能です。

ただし、繰下げ受給にはいくつかの注意点があります。
まず、加給年金額や振替加算は増額の対象外です。また繰下げ待機期間中は加給年金額や振替加算を受け取ることはできません。
また、66歳以降の待機期間中に遺族年金など他の公的年金を受け取る権利が発生した場合、その時点で増額率が固定されます。なお、他の年金が発生した月の翌月分から、増額された年金を受け取ることは可能です。
人によって繰下げ受給が本当に得かも個人差があります。ほかにも注意点がありますので、きちんと確認して検討しましょう。
繰下げ受給以外にも年金を増やす方法はありますから、時間のある時に調べてみてはいかがでしょうか。
※この記事は2025年9月21日に公開された記事の再編集記事です。


参考資料
- LIMO「厚生年金、10月15日の年金支給日に「30万円(月額15万円)」もらえる人は何パーセントいる?」
- 厚生労働省「令和6年簡易生命表の概況」1 主な年齢の平均余命
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和7年4月分からの年金額等について」
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「社会保険の加入対象の拡大について」
- 日本年金機構「在職老齢年金の計算方法」
- 厚生労働省「平均寿命と健康寿命」
- 日本年金機構「年金の繰下げ受給」
長井 祐人


