


秋本番を迎えた10月。朝晩の冷え込みが増し、暖房代や食費の増加など、家計への負担が徐々に重くなる時期でもあります。
光熱費の高騰が続く中で電気やガスの補助金も終了し、「本当に年金だけで暮らしていけるのだろうか」という不安の声が各地で聞かれます。
公的年金は、老後の暮らしを下支えする重要な収入です。しかしながら、実際の平均受給額を詳しく知る方は、意外と少ないのかもしれません。
この記事では、厚生年金および国民年金の平均的な受給金額について、わかりやすく解説していきます。
秋の深まりとともに家計を見直すこの時期だからこそ、将来の家計設計について、改めて考えてみてはいかがでしょうか。
1. 電気やガスの補助金が終了で家計にダメージ
政府により、2025年7月使用分~9月使用分の電気・ガス料金の支援が行われてきました。
これが終了したことにより、10月使用分からは光熱費の高まりが懸念されます。

実際、株式会社valuefirstによるアンケート調査では、9割の家庭が家計への影響は「大きい」と回答したことがわかりました(「非常に大きい」「やや大きい」の合計)。
日常で使う電気やガス料金は節約も難しく、家計への影響はなかなか避けられないものです。
そんな中、10月15日には高齢者世帯へ公的年金が支給されました。年金は基本的に偶数月の支払いとなるため、次回は12月15日まで少し間が空いてしまいます。
今の高齢者世帯は、どれくらいの年金額で日々の生活をやりくりしているのでしょうか。公的資料から、年齢別の年金額を見ていきましょう。
2. 2025年度の年金額は前年度比プラス1.9%の増額
2025年1月24日に厚生労働省が発表した内容によれば、2025年度(令和7年度)の年金額は前年度と比べて1.9%引き上げられる改定となりました。
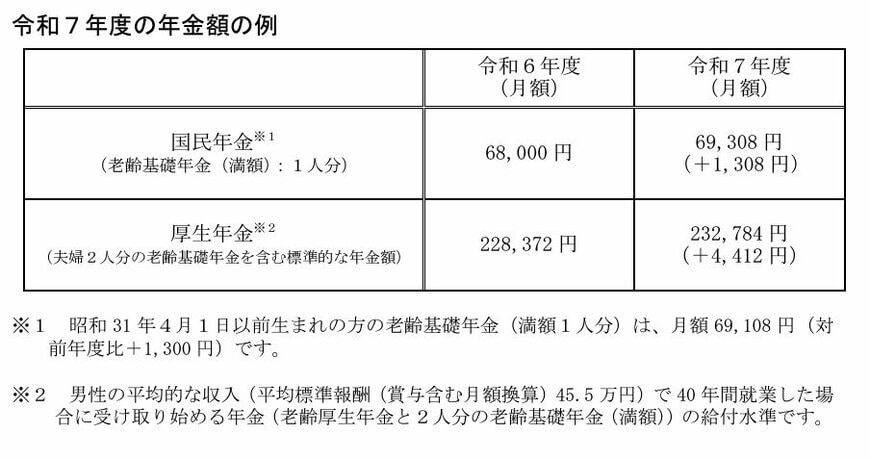
2.1 2025年度の国民年金および厚生年金における年金額の例
- 国民年金(老齢基礎年金(満額):1人分):6万9308円(+1308円)
- 厚生年金(夫婦2人分):23万2784円(+4412円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
年金額が増加すること自体は、一見すると好ましい状況に思えます。
しかし、物価の上昇率が年金額の増加率を上回ってしまう場合、受給する年金の金額が増えても、実際に買える商品の量やサービスの質は低下してしまうことになります。
こうした「実質的な目減り」は、年金で暮らす方々にとって厳しい環境といえます。
もう少し実情に迫るために、年金額例とあわせて、夫婦の働き方ごとに複数のパターンにおける年金額を見ていきましょう。
3. 【目安年金額の早見表】現役時代の働き方や収入ごとの将来年金額
厚生年金は、現役時代の働き方や収入水準により、受給額に大きな違いが生まれます。
厚生労働省が公表した資料から、多様なライフコースに対応した年金額を紹介します。
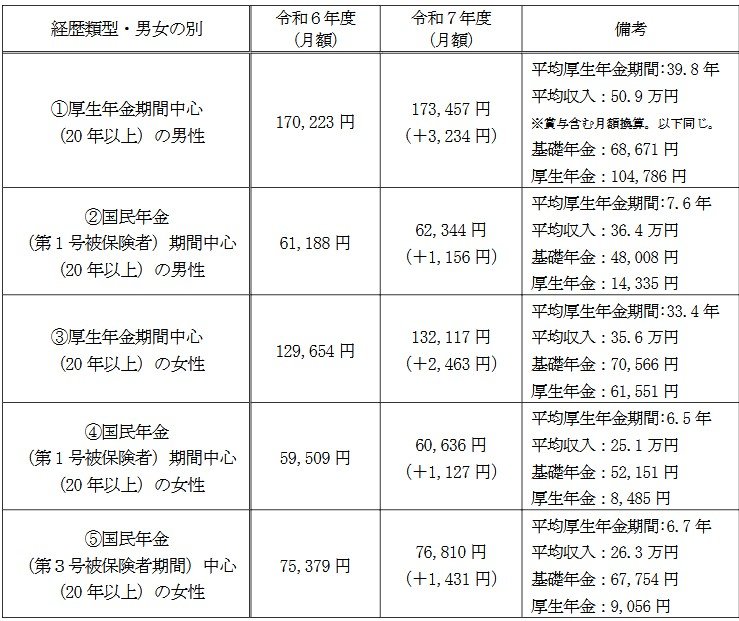
出所:厚生労働省「令和7年度の年金額改定についてお知らせします」
3.1 パターン①:男性で厚生年金期間が中心の場合
年金月額:17万3457円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万8671円
- 厚生年金:10万4786円
3.2 パターン②:男性で国民年金(第1号被保険者)期間が中心の場合
年金月額:6万2344円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8008円
- 厚生年金:1万4335円
3.3 パターン③:女性で厚生年金期間が中心の場合
年金月額:13万2117円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万566円
- 厚生年金:6万1551円
3.4 パターン④:女性で国民年金(第1号被保険者)期間が中心の場合
年金月額:6万636円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万2151円
- 厚生年金:8485円
3.5 パターン⑤:女性で国民年金(第3号被保険者)期間が中心の場合
年金月額:7万6810円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万7754円
- 厚生年金:9056円
この例からわかるように、厚生年金に長期間加入し、収入が高いほど年金額が増える傾向にあります。
将来の年金水準を大きく左右するのは、「国民年金と厚生年金のどちらを中心に加入していたか」という要素であることが見て取れます。
では、年齢別の平均支給額はいくらくらいなのでしょうか。
4. 【平均年金一覧表】60歳代「厚生年金と国民年金」のケース
今のシニア世代は、実際にどの程度の年金を受給しているのでしょうか。厚生年金と国民年金の平均月額を確認していきます。
なお、記事内で紹介する厚生年金の月額には、国民年金の月額部分が含まれています。
4.1 60歳代の厚生年金平均月額一覧表
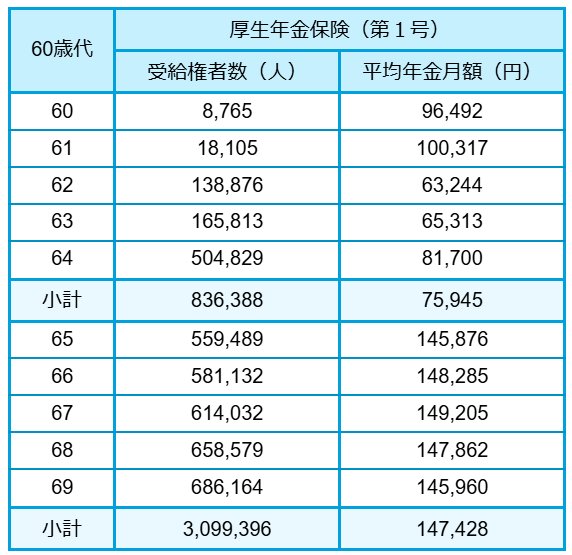
- 60歳:厚生年金9万6492円
- 61歳:厚生年金10万317円
- 62歳:厚生年金6万3244円
- 63歳:厚生年金6万5313円
- 64歳:厚生年金8万1700円
- 65歳:厚生年金14万5876円
- 66歳:厚生年金14万8285円
- 67歳:厚生年金14万9205円
- 68歳:厚生年金14万7862円
- 69歳:厚生年金14万5960円
4.2 60歳代の国民年金平均月額一覧表
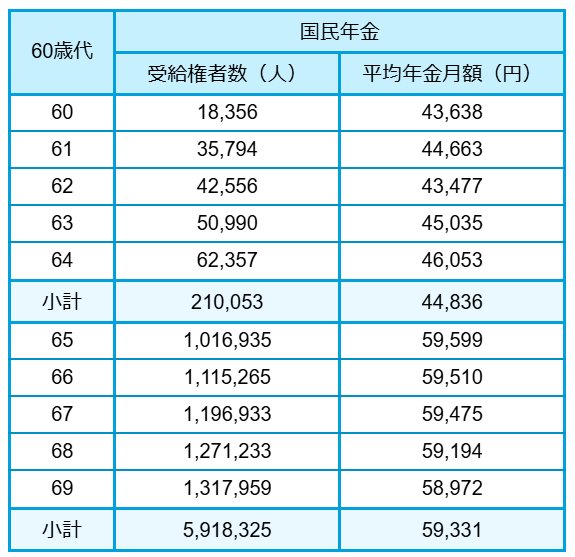
- 60歳:国民年金4万3638円
- 61歳:国民年金4万4663円
- 62歳:国民年金4万3477円
- 63歳:国民年金4万5035円
- 64歳:国民年金4万6053円
- 65歳:国民年金5万9599円
- 66歳:国民年金5万9510円
- 67歳:国民年金5万9475円
- 68歳:国民年金5万9194円
- 69歳:国民年金5万8972円
現在、老齢年金の受給開始年齢は原則65歳です。厚生年金の平均月額は約14万円、国民年金の平均月額は約5万円となっています。
64歳までは、繰上げ受給を選択して早めに年金を受け取り始めた方や、特別支給の老齢厚生年金の報酬比例部分のみを受給した方の年金額となるため、65歳以降よりも低めです。
5. 【平均年金一覧表】70歳代「厚生年金と国民年金」のケース
続いて、70歳代の各年齢の平均年金月額を見ていきます。
5.1 70歳代の厚生年金平均月額一覧表
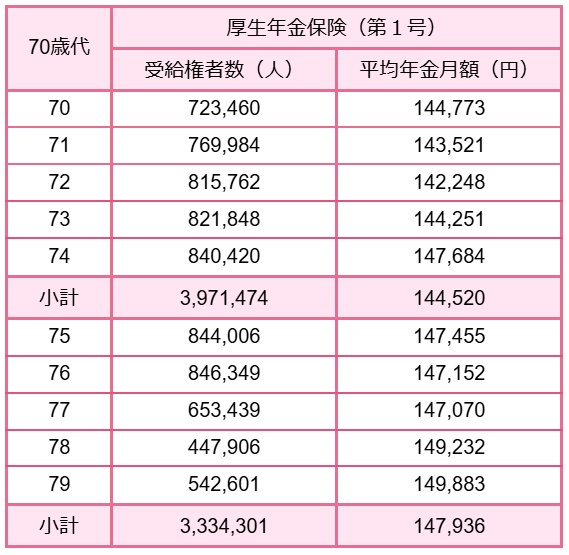
- 70歳:厚生年金14万4773円
- 71歳:厚生年金14万3521円
- 72歳:厚生年金14万2248円
- 73歳:厚生年金14万4251円
- 74歳:厚生年金14万7684円
- 75歳:厚生年金14万7455円
- 76歳:厚生年金14万7152円
- 77歳:厚生年金14万7070円
- 78歳:厚生年金14万9232円
- 79歳:厚生年金14万9883円
5.2 70歳代の国民年金平均月額一覧表
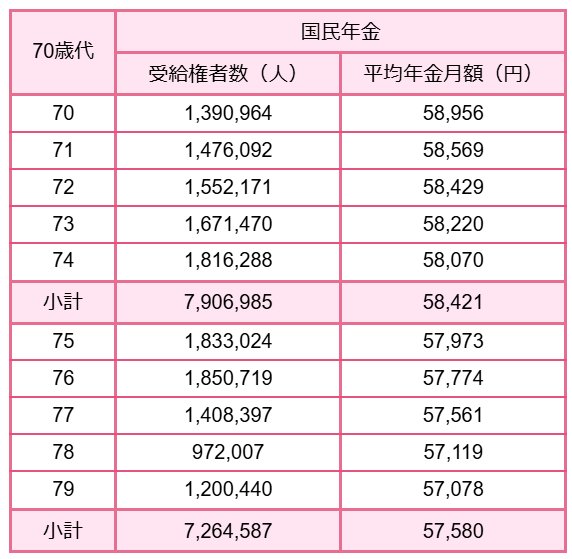
- 70歳:国民年金5万8956円
- 71歳:国民年金5万8569円
- 72歳:国民年金5万8429円
- 73歳:国民年金5万8220円
- 74歳:国民年金5万8070円
- 75歳:国民年金5万7973円
- 76歳:国民年金5万7774円
- 77歳:国民年金5万7561円
- 78歳:国民年金5万7119円
- 79歳:国民年金5万7078円
70歳代の平均月額は、厚生年金で14万円台、国民年金で5万7000~8000円台でした。
6. 【平均年金一覧表】80歳代「厚生年金と国民年金」のケース
次に、80歳代の各年齢における平均年金月額を見てみましょう。
6.1 80歳代の厚生年金平均月額一覧表
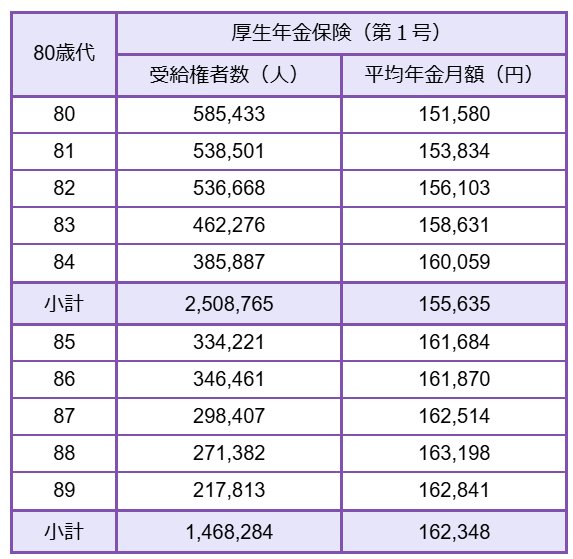
- 80歳:厚生年金15万1580円
- 81歳:厚生年金15万3834円
- 82歳:厚生年金15万6103円
- 83歳:厚生年金15万8631円
- 84歳:厚生年金16万59円
- 85歳:厚生年金16万1684円
- 86歳:厚生年金16万1870円
- 87歳:厚生年金16万2514円
- 88歳:厚生年金16万3198円
- 89歳:厚生年金16万2841円
6.2 80歳代の国民年金平均月額一覧表
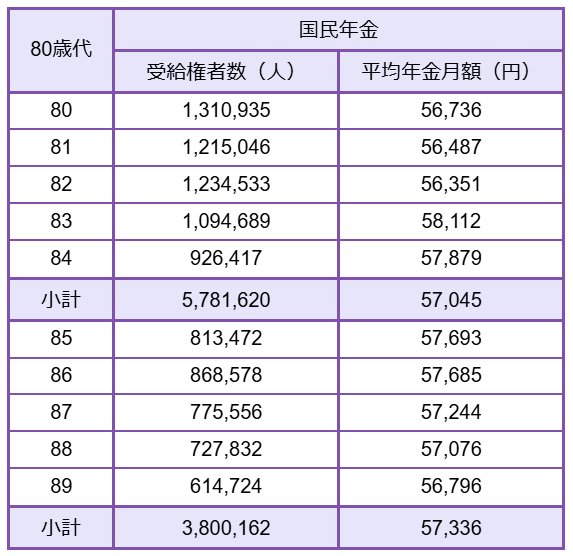
- 80歳:国民年金5万6736円
- 81歳:国民年金5万6487円
- 82歳:国民年金5万6351円
- 83歳:国民年金5万8112円
- 84歳:国民年金5万7879円
- 85歳:国民年金5万7693円
- 86歳:国民年金5万7685円
- 87歳:国民年金5万7244円
- 88歳:国民年金5万7076円
- 89歳:国民年金5万6796円
80歳代の平均月額は、厚生年金が15万円~16万円台、国民年金が5万6000円~8000円台です。
いずれの年代においても、平均月額に大きな年齢差は見られません。
しかし、実際に受け取る年金額は、個々の年金加入状況によって大きく異なります。
現役時代にどれだけ長く年金保険料を納めたか、どのような職業に就いていたか、またどのような収入があったかなどが影響するためです。これらの要素が複合的に作用することで、個々の年金額に大きな差が生じます。
ご自身が老後にいくら年金がもらえるか、見込み金額を知るには「ねんきん定期便」や「ねんきんネット」を利用するのもよいでしょう。
7. 【在職老齢年金】とは?働くシニア必見「働きすぎると年金が減るかもしれない」事実
定年退職後も、年金を受給しながら働き続ける予定の方もいるでしょう。
60歳以降年金を受給しながら厚生年金保険に加入して働く場合や、厚生年金保険の適用事業所で70歳以降も働く場合には、知っておきたい事項があります。
それが「在職老齢年金」という制度です。
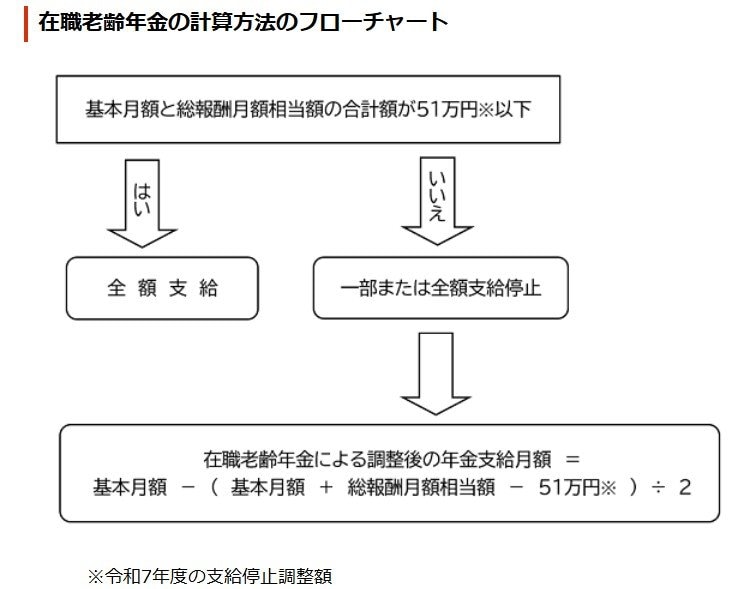
特別支給の老齢厚生年金や、老齢基礎年金・老齢厚生年金は、給与収入がある場合「月収(※1)と年金(※2)」の合計が一定額を超えると、下記のとおり超過分の年金額が半額に減額されます。
※1 月収:総報酬月額相当額(その月の標準報酬月額)+(その月以前1年間の標準賞与額の合計)÷12。70歳以上の場合には、それぞれ「標準報酬月額に相当する額」、「標準賞与額に相当する額」となる
※2 年金:基本月額:加給年金額を除いた老齢厚生(退職共済)年金(報酬比例部分)の月額
7.1 2025年度における在職老齢年金による調整後の年金支給月額の計算式
基本月額と総報酬月額相当額との合計が51万円※以下の場合
- 全額支給
基本月額と総報酬月額相当額との合計が51万円※を超える場合
- 基本月額-(基本月額+総報酬月額相当額-51万円※)÷2
なお、在職老齢年金の上限額(支給停止調整額)は、名目賃金の変動に応じて改定が行われており、2025年度は前年度よりも1万円引き上げられています。
8. まとめにかえて
本記事では、公的年金の概要や、年代別の受給金額について解説してきました。
公的年金は、老後の暮らしを支える重要な柱です。しかし、受給額には個人差があり、必ずしも生活費をすべてまかなえるとは限りません。まずは自分が将来どれくらいの年金を受け取れるのかを、正確に把握しておくことが重要です。
もし、年金だけでは老後の生活費が不足しそうだと感じた場合には、今からその差額をどう補っていくかを考えましょう。
たとえば、NISAなどを活用した資産運用も、将来に備える選択肢のひとつです。リスクとリターンのバランスを見ながら、自分に合った備え方を少しずつ検討していきたいですね。

参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 日本年金機構「年金はいつ支払われますか。」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「在職中の年金(在職老齢年金制度)」
- 日本年金機構「在職老齢年金の計算方法」
- 経済産業省資源エネルギー庁「電気・都市ガスをご利用するみなさまへ」
- 株式会社valuefirst「【アンケート結果】電気・ガス補助金終了で家計直撃 9割が「影響大」と回答、長期的な制度を求める声多数」
太田 彩子


