

75歳になると、すべての人が自動的に加入する「後期高齢者医療制度」。
医療費の公平な負担と制度の持続性を目的に2008年に創設されたこの制度は、2025年度も見直しや負担増の議論が続いています。
本記事では、後期高齢者医療制度の仕組みや、65歳以上でも加入できる「障害認定による特例加入」、さらに2025年度の保険料水準を都道府県別に解説します。
加えて、社会保障費増大による国民負担の現状と今後の見通しについても考えていきます。
1. 75歳になると加入する「後期高齢者医療制度」とは?
日本では、「国民皆保険制度」に基づき、すべての国民が何らかの公的医療保険に加入することが義務付けられています。
加入する医療保険の種類は、職業や年齢によって次のように分かれています。
- 会社員:協会けんぽ・健康保険組合
- 公務員・教職員:共済組合
- 自営業者・退職者:国民健康保険
そして、75歳以上になると、原則として全員が「後期高齢者医療制度」に加入します。
この制度は、医療費の負担を高齢者にとって適正な水準に保ちつつ、公平な費用負担を実現するために設けられています。
なお、65歳以上で一定の障害認定を受けた方は、本人の申請により75歳未満でも加入が認められる場合があります。
1.1 75歳未満でも加入できる「障害認定による特例加入」とは?
本来、後期高齢者医療制度は75歳以上が対象ですが、65〜74歳の方でも、一定の障害がある場合には本人の申請によって加入が可能です。
これを「障害認定による特例加入」と呼びます。
申請により制度加入が認められるのは、次のいずれかに該当する方です。
- 障害年金1級または2級
- 身体障害者手帳1級、2級、3級または「4級の一部」
- 精神障害者保健福祉手帳1級または2級
- 東京都愛の手帳(療育手帳)1度または2度
※身体障害者手帳の「4級の一部」とは、以下に該当するものです。
- 下肢障害4級1号(両下肢のすべての指を欠くもの)
- 下肢障害4級3号(一下肢を下腿の2分の1以上で欠くもの)
- 下肢障害4級4号(一下肢の著しい機能障害)
- 音声・言語機能障害
ただし、具体的な認定基準や手続き方法は自治体によって異なる場合があります。
加入を希望する場合は、お住まいの市区町村または後期高齢者医療広域連合の窓口で詳細を確認することが大切です。
1.2 医療費負担のしくみ
「後期高齢者医療制度」は、各都道府県ごとに設置された「後期高齢者医療広域連合」が運営しており、全国すべての市区町村がこの広域連合に参加しています。
財源は、被保険者の保険料・公費(国・都道府県・市区町村)・現役世代からの支援金によって構成されており、世代間で支え合う仕組みになっています。
後期高齢者医療制度における医療費の自己負担割合は、原則として1割負担です。ただし、所得水準に応じて2割または3割に引き上げられる場合があります。
- 一般所得者等(課税所得28万円未満):1割負担
- 一定以上所得者(課税所得28万円以上145万円未満):2割負担
- 現役並み所得者(課税所得145万円以上):3割負担
「課税所得」とは、所得控除を差し引いたあとの金額を指し、住民税の課税基準と連動しています。
例えば、夫婦世帯や年金収入のある方では、年金収入額や世帯合算所得によっても判定結果が変わる場合があります。
また、負担割合の見直しは、毎年8月に行われるのが一般的です。
前年の所得が確定した段階で新しい負担区分が適用されるため、収入変動があった場合は注意が必要です。
2. 【75歳以上・後期高齢者医療制度】2025年度の「保険料」はいくら?
75歳以上の方が加入する後期高齢者医療制度では、保険料率の見直しが原則2年ごとに行われています。
直近の改定は2024年度に実施されたため、2025年度は前年度と同じ保険料率が適用されます。
後期高齢者医療制度は、75歳以上の被保険者が支払う保険料と、現役世代(医療保険加入者)が拠出する「後期高齢者支援金」という2つの財源によって支えられています。
しかし、少子高齢化の進行により人口構成が変化し、制度導入当初と比べて現役世代の負担は約1.7倍に増加しています。
こうした背景を踏まえ、2024年度からは「後期高齢者の保険料の伸び」と「現役世代の支援金負担の伸び」とのバランスを調整する制度改正が行われました。

- 被保険者均等割額の年額:5万389円
- 被保険者均等割額の月額:4199円
- 所得割率:10.21%
- 平均保険料額の年額:8万6306円
- 平均保険料額の月額:7192円
3. 【都道府県別】2025年度「年金収入195万円&82万円」の月額保険料
具体的な保険料をイメージしやすくするために、厚生労働省の資料をもとに、年金収入195万円および82万円の方が支払う保険料の例を都道府県ごとに見ていきましょう。
3.1 2025年度の保険料(年金収入195万円)
- 全国:5673円
- 北海道:6325円
- 青森県:5415円
- 岩手県:4808円
- 宮城県:5216円
- 秋田県:5042円
- 山形県:5283円
- 福島県:5056円
- 茨城県:5358円
- 栃木県:4991円
- 群馬県:5567円
- 埼玉県:5067円
- 千葉県:5008円
- 東京都:5355円
- 神奈川県:5440円
- 新潟県:4850円
- 富山県:5033円
- 石川県:5573円
- 福井県:5458円
- 山梨県:6003円
- 長野県:5156円
- 岐阜県:5400円
- 静岡県:5275円
- 愛知県:6117円
- 三重県:5475円
- 滋賀県:5371円
- 京都府:6180円
- 大阪府:6495円
- 兵庫県:6134円
- 奈良県:5833円
- 和歌山県:6125円
- 鳥取県:5892円
- 島根県:5618円
- 岡山県:5758円
- 広島県:5438円
- 山口県:6408円
- 徳島県:6033円
- 香川県:5892円
- 愛媛県:5719円
- 高知県:6100円
- 福岡県:6641円
- 佐賀県:6250円
- 長崎県:5792円
- 熊本県:6259円
- 大分県:6509円
- 宮崎県:5675円
- 鹿児島県:6592円
- 沖縄県:6410円
保険料の水準は都道府県ごとに異なり、もっとも高い福岡県と、最も低い岩手県のあいだには、月額で1833円の差があります。
続いて、年金収入82万円の保険料を見ていきましょう。
3.2 2025年度の保険料(年金収入82万円)
- 全国:1260円
- 北海道:1316円
- 青森県:1170円
- 岩手県:1092円
- 宮城県:1183円
- 秋田県:1125円
- 山形県:1190円
- 福島県:1148円
- 茨城県:1183円
- 栃木県:1133円
- 群馬県:1225円
- 埼玉県:1142円
- 千葉県:1092円
- 東京都:1183円
- 神奈川県:1148円
- 新潟県:1100円
- 富山県:1167円
- 石川県:1269円
- 福井県:1242円
- 山梨県:1269円
- 長野県:1109円
- 岐阜県:1233円
- 静岡県:1175円
- 愛知県:1333円
- 三重県:1223円
- 滋賀県:1215円
- 京都府:1409円
- 大阪府:1429円
- 兵庫県:1320円
- 奈良県:1283円
- 和歌山県:1358円
- 鳥取県:1300円
- 島根県:1254円
- 岡山県:1250円
- 広島県:1241円
- 山口県:1425円
- 徳島県:1400円
- 香川県:1350円
- 愛媛県:1298円
- 高知県:1400円
- 福岡県:1500円
- 佐賀県:1425円
- 長崎県:1308円
- 熊本県:1450円
- 大分県:1480円
- 宮崎県:1292円
- 鹿児島県:1492円
- 沖縄県:1410円
最も保険料が高いのは福岡県の1500円、最も低いのは岩手県と千葉県の1092円となっており、その差額は408円です。
お住まいの都道府県の保険料が全国平均と比べて高いのか低いのか、一度確認してみるとよいでしょう。
4. 今後の「国民の負担」はどうなる?
収入が限られる高齢者世帯にとって、保険料や医療費の自己負担の増加は生活に直結する深刻な問題です。
しかし、少子化と高齢化という構造的な課題を踏まえると、今後も国民全体の負担増は避けられないと考えられます。
4.1 社会保障給付費は年々増加
厚生労働省が公表している給付と負担に関する資料によると、日本の社会保障給付費(国民が受け取る年金・医療・介護・福祉などの総支出)は、長期的に見て右肩上がりで増加しています。
その理由は、人口構成の変化により「受け取る人」が増え続けているためです。
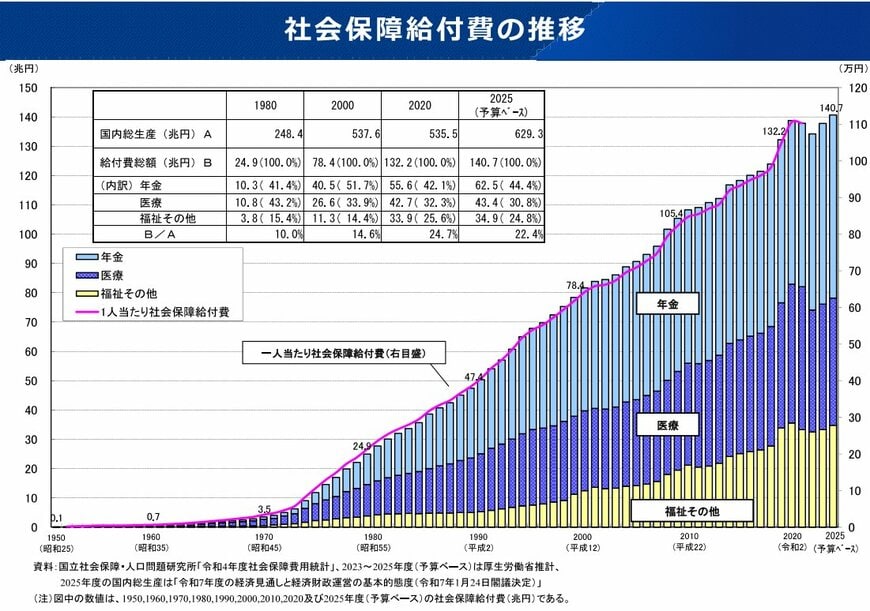
2025年度予算ベースでは、内訳は以下のとおりです。
- 年金:44.4%
- 医療:30.8%
- 福祉その他:24.8%
※「福祉その他」には、介護サービス費、生活保護の扶助(医療扶助以外)、児童手当、雇用保険の失業給付、労災保険の補償給付など、幅広い社会支援が含まれます。
少子化の影響で現役世代(支える側)の人口は減少している一方、高齢化の進展で社会保障の受給者(支えられる側)は増加しています。
つまり、「支える人数が減るのに、支える対象が増える」というアンバランスな構図が進んでいるのです。
結果として、社会保障制度の維持にはより多くの財源が必要となり、保険料の引き上げや給付水準の見直し、税負担の増加といった形で、国民全体の負担が拡大する傾向が続いています。
4.2 国民負担率の推移
厚生労働省の資料によると、日本の国民負担率(租税負担と社会保障負担の合計)は、この30年間で着実に上昇しています。
1990年には38.4%だった国民負担率が、2024年には45.1%まで上昇。
わずか30年余りで6.7ポイント増となり、国民の可処分所得に占める「税・社会保険料の負担割合」が確実に高まっていることが分かります。
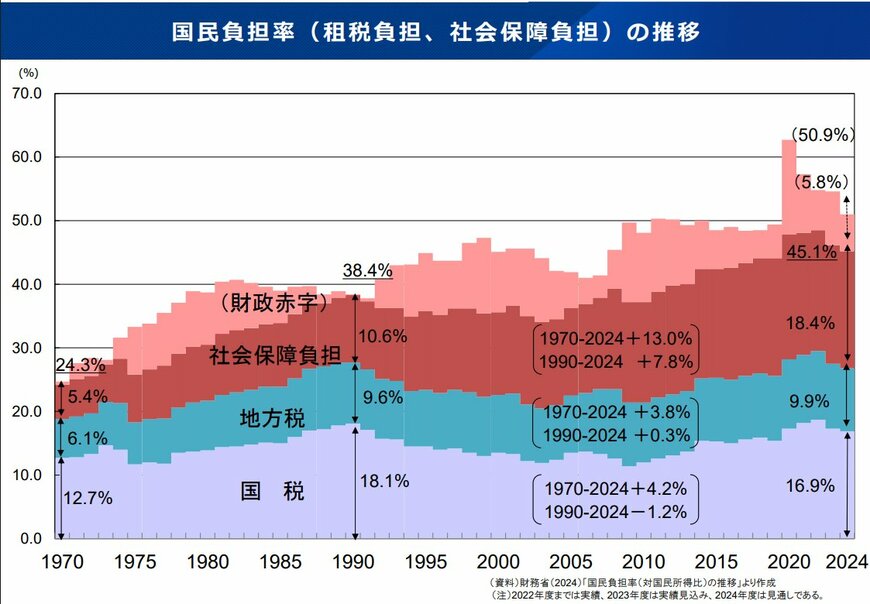
この上昇傾向の最大の要因は、社会保障費の増大と急速な高齢化です。
年金・医療・介護といった社会保障制度の支出は年々拡大しており、それを支えるために税金と保険料の負担も増え続けています。
実際、厚生労働省の「令和6年版厚生労働白書(資料編 厚生労働全般)」によれば、今後も社会保障費は長期的に増加が続く見通しです。
人口構造の変化により「支える世代」が減る一方で、「支えられる世代」が増えるという逆転現象が進んでおり、財源確保がより難しくなっています。
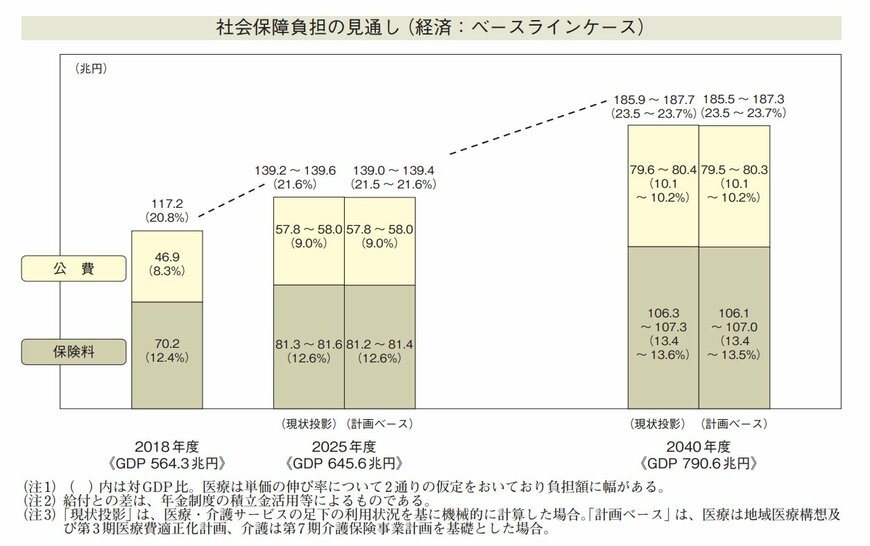
このような背景を踏まえると、国民一人ひとりが将来の負担増を前提とした資金計画を立てることが必要不可欠です。
とくに、物価上昇や社会保険料率の引き上げが続くなかでは、年金や就労収入、資産運用を組み合わせた家計設計が重要になるでしょう。
5. 「将来の生活」を見据え、少しずつでも準備を進めていきましょう
後期高齢者医療制度は、75歳以上の人々が安心して医療を受けられるように支える一方、現役世代からの支援金と公費で支えられる仕組みとなっています。
2025年度の保険料は、年金収入195万円の場合で月額5673円(全国平均)、82万円の場合で1260円とされていますが、都道府県によって差があります。
少子高齢化の進行により、社会保障費や国民負担率は今後も上昇が見込まれます。
年金や医療費などの公的支出に頼るだけでなく、就労や資産運用などを組み合わせて将来の生活を見据えることが、今後ますます重要になるでしょう。
参考資料
- 東京都後期高齢者医療広域連合「対象者」
- 厚生労働省「後期高齢者医療制度の令和6・7年度の保険料率について」
- 厚生労働省「高額療養費制度の見直しについて」
- 厚生労働省「令和6年版厚生労働白書(資料編 厚生労働全般)」
- 厚生労働省「給付と負担について」
加藤 聖人


