

精神的な不調や心の病気で心療内科に通院していると、「生命保険に加入できるのか」「通院歴を隠してもバレてしまうのか」という不安を抱える方も多いでしょう。
結論からいうと、心療内科への通院歴があっても諦める必要はありません。正しい告知を行い、自分の状況に適した保険商品を選ぶことで、必要な保障を確保できる可能性があります。
1. 心療内科への通院歴は保険会社に必ずバレる理由
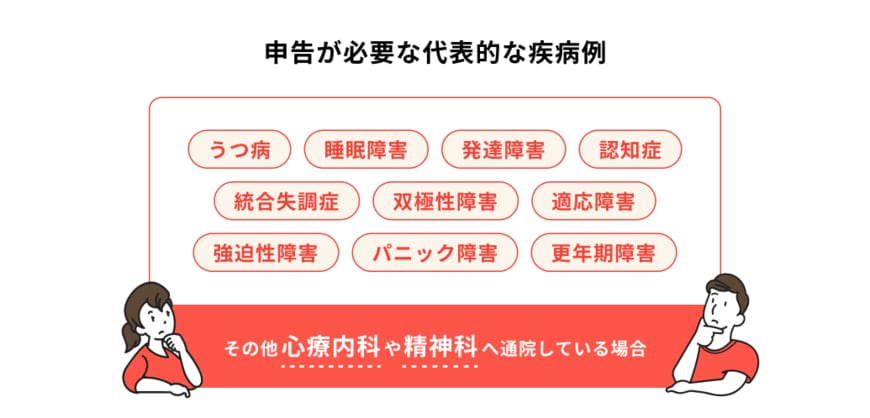
1.1 告知義務違反は必ず発覚する
保険に申し込む際、過去5年以内の通院歴について正確な告知が必要です。多くの方が心療内科への通院歴を隠したいと考えるかもしれませんが、これは非常に危険です。
保険会社は給付金請求があった際、医療機関への調査や健康保険の利用歴を確認することがあります。そのため、申し込み時に虚偽の申告をしても、後日発覚してしまう可能性が非常に高くなります。
1.2 告知義務違反のリスク
告知義務違反が発覚した場合、以下のような事態を招く恐れがあります。
- 給付金の不支払い:治療が必要になっても給付金が受け取れない
- 契約解除:保険契約自体が無効となり、これまでの保険料も返還されない
- 法的トラブル:故意の隠匿と認定されると、より重い処分を受ける可能性
正しい告知を行い、いざというときに確実に保障を受けられるようにしておくことが重要となります。
2. 精神疾患があっても加入できる保険の種類
心療内科への通院歴を正直に告知すると、入院や自傷行為などのリスクが高いと判断され、生命保険への加入を断られる不安があるかもしれません。実際、加入が制限されるケースは多くあります。
しかし、すべての保険に加入できないわけではないので、諦めないでください。ここからは、心療内科への通院歴があっても加入できる基準を、保険種類ごとに解説します。
2.1 医療保険への加入可能性
一般的な医療保険への加入は、精神疾患の診断名や治療状況によっては厳しく制限されます。うつ病、睡眠障害、発達障害、統合失調症などの診断を受けていると、通常の医療保険加入は困難となるケースが多いです。
ただし、最後の通院から5年以上経過している場合や、一時的な投薬治療のみの場合は、通常の医療保険に加入できる可能性があります。
2.2 がん保険・三大疾病保険の場合
がん保険や三大疾病保険は、精神疾患とは直接的な関連性がないため、心療内科への通院歴があっても問題なく加入できる可能性が高いです。
ただし、統合失調症やアルコール依存症など重度の精神疾患の場合は、加入を断られる場合があります。
2.3 死亡保険の加入条件
死亡保険については、精神疾患の種類と治療期間によって判断が分かれます。入院歴がなく、診断から1~2年程度経過していれば加入できる可能性もありますが、割増保険料などの条件が付くことが一般的です。
特に躁うつ病(双極性障害)や統合失調症は、自傷リスクが高いと判断され、厳しい審査となります。
3. 引受基準緩和型保険という選択肢
心療内科への通院歴があっても比較的加入しやすい引受基準緩和型の保険商品も存在します。詳しく見ていきましょう。
3.1 引受基準緩和型保険の特徴
引受基準緩和型保険は、通常の保険より告知事項が少なく、持病があっても加入しやすい保険です。保険料は通常の保険に比べ割高になりますが、心療内科への通院歴がある方には有力な選択肢となります。
3.2 加入のメリット・デメリット
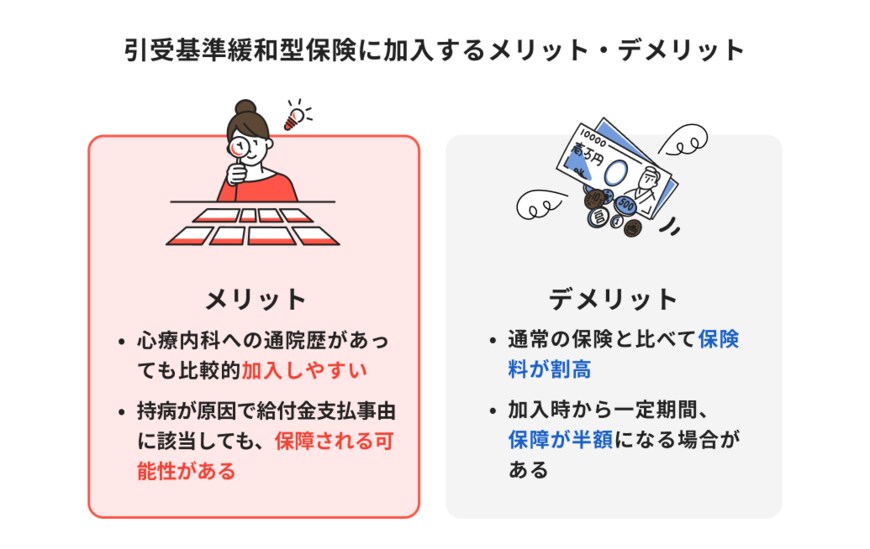
メリット
- 持病があっても比較的加入しやすい
- 持病悪化による給付も対象となる可能性がある
- 通常の保険で断られた場合の代替手段となる
デメリット
- 保険料が通常の保険より高い
- 加入から1年間は保障が半額になる場合がある
- 保障内容に一定の制限がある
3.3 一般的な告知項目
引受基準緩和型保険の告知項目は以下のような内容です。
- 過去1~2年以内の入院・手術歴がないこと
- 過去5年以内に特定疾患(がん、統合失調症、認知症、アルコール依存症など)の診断を受けていないこと
- 直近3カ月以内に、医師から入院や手術をすすめられていないこと
これらの条件を満たせば、多くの場合加入が可能です。
4. 保険加入が困難なケースと対策
精神疾患の治療歴によっては、保険の検討が難しいケースもあります。具体的な例と、対策についてもお伝えしていきます。
4.1 診断されて間もない場合
診断から1年未満の場合、病状が安定しているかを判断できないため、保険会社の審査は厳しくなります。この場合は、治療が安定してから改めて保険を検討することをおすすめします。
ただし、入院歴がなく統合失調症やアルコール依存症ではない場合、緩和型の保険を検討できる可能性があります。
4.2 入院歴がある場合
精神疾患による入院歴がある場合、通常の保険はもちろん、引受基準緩和型保険でも加入が困難になります。退院から最低でも1~2年経過してから、再度検討するのが現実的です。
4.3 重度の精神疾患の場合
統合失調症で5年以内に治療を受けている場合、多くの保険で加入を断られます。治療終了から5年以上経過していれば緩和型の保険も検討可能ですが、直近で治療歴がある場合非常に厳しい判断になります。
緩和型よりもさらに加入しやすい「無選択型保険」などが選択肢になるでしょう。ただし保険料は緩和型よりも割高になります。毎月の保険料と保障のバランスが取れているか確認することが大切です。
5. 保険選びのポイント
持病を抱えていると、「いざというときのために保険に備えておきたい」と考える人も多いでしょう。ここからは、心療内科への通院歴がある方が保険を選ぶ際に、特に押さえておくべきポイントについて、プロの視点から詳しく解説していきます。
5.1 必要な保障の優先順位を決める
限られた予算の中で効果的な保障を確保するため、以下の優先順位で検討することをおすすめします:
- 医療保障:入院・手術費用への備え
- 収入保障:働けなくなった際の生活費
- 死亡保障:家族への経済的支援
精神疾患は平均在院日数が290日と長期化しやすいため、医療保障を優先的に検討することが重要です。
5.2 複数社での比較検討
同じ引受基準緩和型保険でも、保険会社によって保険料や加入条件は異なります。複数の保険会社の商品を比較し、最適な保険を選択しましょう。
5.3 治療経緯の整理
保険検討前に以下の情報を整理しておくことが大切です。
- 正確な診断名
- 初回診断日
- 治療内容と投薬状況
- 入院歴の有無と期間
- 現在の症状と治療方針
緩和型を検討する場合は、告知項目に該当しないか事前にしっかり確認しておきましょう。通常の保険を検討する場合は、診断から現在までの治療経過を分かりやすく告知することがポイントです。
6. 活用できる公的制度
民間の保険は、公的保険でまかないきれない部分をカバーするものです。保険選びをする前に、公的制度について知っておきましょう。
6.1 自立支援医療制度
精神疾患の継続的な通院治療について、医療費負担を1割に軽減する制度です。所得に応じて月額負担上限も設定されており、経済的負担を大幅に軽減できます。
自立支援医療制度の対象には、統合失調症、躁うつ病、うつ病、てんかん、認知症などの脳機能障害が含まれます。手続きには診断書や申出書などの書類が必要です。お住まいの地域の自治体のホームページ等を確認しましょう。
6.2 高額療養費制度
月額の医療費負担が限度額を超えた場合、超過分が払い戻される制度です。入院や手術が必要になり、医療費が高額になった際は高額療養費制度を利用して自己負担額を抑えることができます。
年収約370万円の場合、月額負担上限は約8万円となります。限度額は、年齢や収入によって異なります。入院時に備えて、あらかじめ自身の自己負担額の目安を確認しておくと良いでしょう。
6.3 傷病手当金
会社員・公務員が精神疾患で働けなくなった場合、休業4日目から給与の約2/3を通算1年6カ月間受給できます。ただし満額保障ではないため、不足分は民間保険で補完することが重要です。
また、自営業やフリーランスで働く人は傷病手当金を受け取ることができません。長期間働けなくなった時の経済的なリスクについてしっかり考えておく必要があるでしょう。
6.4 精神障害者保健福祉手帳
日常生活に支障をきたす精神疾患と認定された場合、各種支援制度を受けられます。医療費助成や公共交通機関の割引など、経済的負担軽減につながります。
自治体によって支援策の内容は異なるため、詳細についてはお住まいの地域の自治体に問い合わせてみましょう。
7. まとめ
心療内科への通院歴があっても、適切な告知を行い、自分の状況に合った保険商品を選ぶことで、必要な保障を確保することは可能です。告知義務違反は必ず発覚し、深刻なトラブルを招くため、正直な申告を心がけましょう。
引受基準緩和型保険や特定疾病保険など、選択肢は複数存在します。公的制度も併せて活用しながら、総合的なリスク対策を構築していくことが重要です。
8. 参考記事
- 厚生労働省「令和5年 患者調査 退院患者の平均在院日数等」
- 厚生労働省「自立支援医療制度の概要」
- 厚生労働省「障害者手帳」
- 全国健康保険協会「高額な医療費を支払ったとき(高額療養費)」
- 全国健康保険協会「病気やケガで会社を休んだとき(傷病手当金)」
ほけんのコスパ編集部

