

病気やケガで働けなくなった時、生活費の心配をせずに安心して療養に専念できるでしょうか?会社員の強い味方となるのが「傷病手当金」制度です。しかし、この制度には複雑な支給条件があり、場合によってはもらえないケースも存在します。
本記事では、傷病手当金の支給要件や計算方法、支給されないケースについて分かりやすく解説します。
1. 傷病手当金制度の基本概要
傷病手当金とは、健康保険の被保険者が業務外の病気やケガで働けなくなった際に支給される給付金制度です。被保険者とその家族の生活を守ることを目的として設けられています。
支給額は標準報酬月額の約3分の2相当額で、最長で通算1年6カ月間受給することが可能です。傷病手当金を受け取れることで、療養期間中の経済的な不安を軽減できます。
1.1 最新の受給動向データ
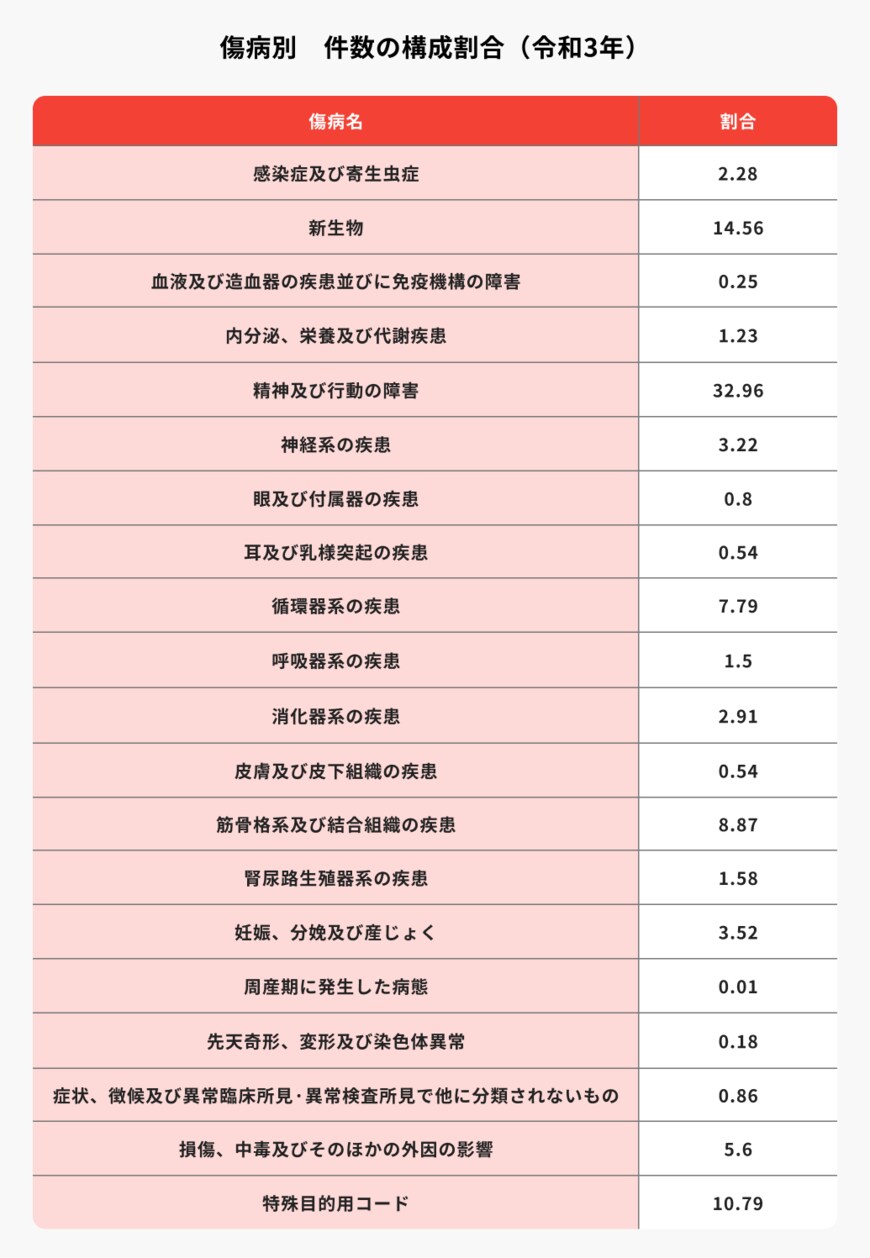
2021年の調査によると、傷病手当金の受給理由として最も多いのは「精神及び行動の障害」で、次に「がん等の新生物」、「新型コロナウイルス感染症」が続いています。
年齢別では、55歳未満では精神的な疾患による受給が多く、年齢が上がるにつれてがんによる受給が増加する傾向があります。
2. 傷病手当金の支給条件
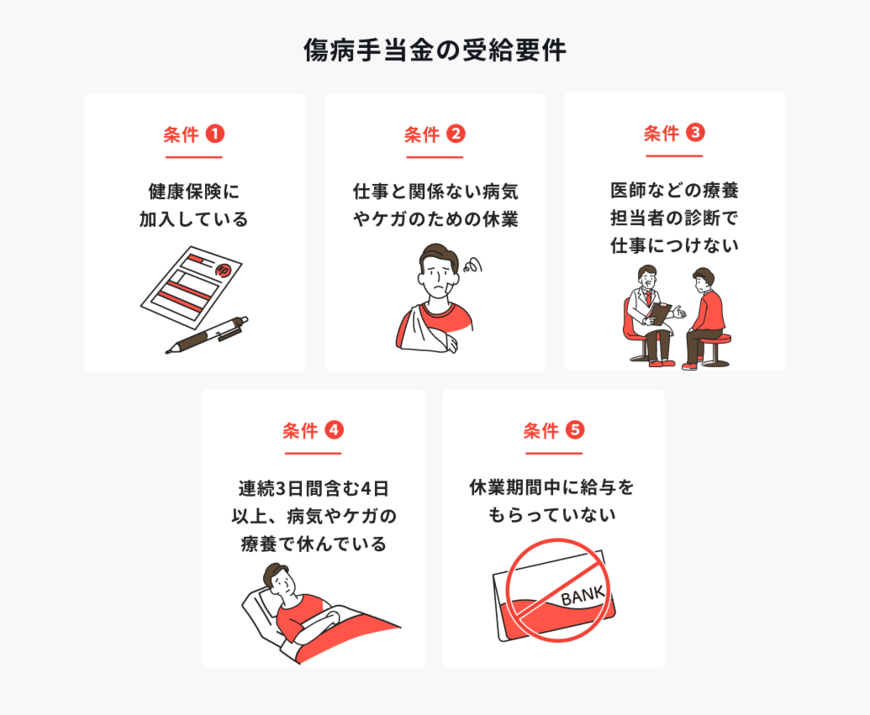
傷病手当金を受給することができる人は、健康保険に加入している被保険者の中で、下記の①から⑤の条件をすべて満たしている人になります。
2.1 ①健康保険に加入していること
傷病手当金は健康保険の被保険者のみが対象となります。自営業者やフリーランスで働く人など、国民健康保険の被保険者は原則として対象外です(例外的な措置が設けられる場合があります)。
パートやアルバイト、契約社員でも、社会保険に加入していれば支給対象となります。社会保険の加入要件は、
- 社会保険の加入者数が101人以上(2024年10月以降は51人以上)の事業所に勤務
- 週の所定労働時間が20時間以上
- 1カ月あたりの賃金の額が8.8万円以上
- 2カ月を超える雇用が見込まれている
- 学生でない
が基準となります。
2.2 ②業務外の病気・ケガによる療養
支給対象となるのは、業務に関係のない病気やケガのみです。仕事中や通勤中の事故による病気・ケガは労災保険の対象となるため、傷病手当金は支給されません。
うつ病についても、業務が原因でない場合は支給対象となりますが、業務上のストレスが原因の場合は労災保険での対応となります。風邪やインフルエンザも業務外であれば支給対象となり得ます。
2.3 ③医師の診断などによる労務不能
「仕事に就くことができない状態」であることが医師など療養担当者によって証明される必要があります。自己判断による休養や、予防的な休暇では支給要件を満たしません。
医師の診断書や意見書により、療養が必要で労務に従事できない状態であることが客観的に認められなければなりません。
2.4 ④連続3日間を含む4日以上の休業
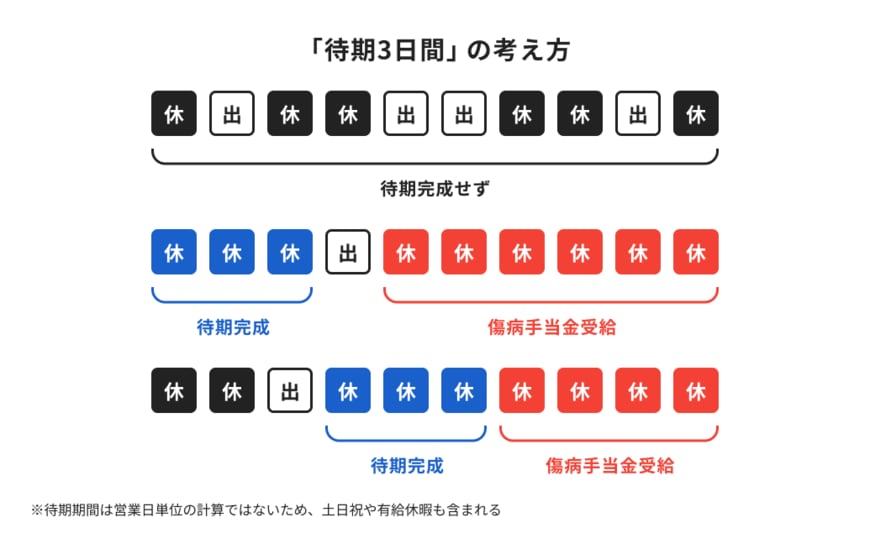
傷病手当金の支給には「待期期間」の完成が必要です。連続して3日間休業し、4日目から支給対象となります。土日祝日や有給休暇も待期期間に含まれます。
2日休んで3日目に出勤した場合、待期期間は完成しません。再度休業する場合は、その日から新たに待期期間が始まります。
2.5 ⑤給与の支払いがないこと
休業期間中に給与の支払いがある場合、その期間は傷病手当金が支給されません。ただし、支払われた給与が傷病手当金より少ない場合は、差額が支給されます。
有給休暇を使用して給与が支払われた期間も、傷病手当金の支給対象外となります。
3. 傷病手当金がもらえないケース
傷病手当金をもらえる条件は満たしていても、傷病手当金の一部、または全部がもらえないケースがあります。
3.1 他の給付との重複受給
出産手当金を受給している期間は、原則として傷病手当金は支給停止となります。ただし、傷病手当金の額が出産手当金より多い場合は、差額が支給されます。

障害厚生年金や障害手当金を受給している場合も、同様に支給停止または減額となります。年金額を日額換算し、傷病手当金との差額が支給されます。
3.2 労災保険給付との調整
労災保険から休業補償給付を受けている期間は、たとえ別の病気やケガであっても、傷病手当金は支給されません。
同一の傷病で労災認定された場合は、当然ながら傷病手当金の支給対象外となります。
3.3 複数傷病での重複申請
複数の病気やケガで同時期に傷病手当金を申請した場合、日額の高い方のみが支給され、他の傷病手当金は支給されたものとみなされます。
既に1年6カ月の支給限度に達した傷病と同一と判断される場合、新たな申請は不支給となる可能性があります。
4. 支給期間と支給額の計算方法
傷病手当金はどのくらいの金額をどれだけの間受け取れるのでしょうか。傷病手当金の支給額と支給期間について解説します。
4.1 支給期間の変更点

2022年1月1日から、支給期間が「支給開始から連続した1年6カ月」から「支給開始から通算1年6カ月」に変更されました。
途中で出勤した期間は支給期間から除外され、実質的な受給期間が延長されるようになっています。
4.2 支給額の基本計算
傷病手当金の日額は「支給開始日前12カ月の標準報酬月額の平均額÷30日×2/3」で計算されます。概ね給与の約67%が支給されることになります。
勤続期間が12カ月未満の場合は、勤続期間中の標準報酬月額の平均か、全被保険者の平均標準報酬月額(30万円)のいずれか低い額を基準とします。
4.3 具体的な計算例
月給25万円の場合:25万円÷30日×2/3=約5556円/日
月給40万円の場合:40万円÷30日×2/3=約8889円/日
標準報酬月額に変動がある場合は、12カ月分を合計して平均値を算出します。
5. 申請手続きと注意点
ここからは、病気やケガで働けなくなり、療養するために傷病手当金を申請する際の方法について、順番に解説していきます。
5.1 申請の流れ

申請には「健康保険傷病手当金支給申請書」を使用し、本人・事業主・医師がそれぞれ記入します。通常は会社の人事・総務部門を通じて申請します。
申請から支給まで約2週間程度かかりますが、健康保険組合によって支給日や処理期間が異なります。
5.2 退職後の継続受給
下記の条件を満たせば、退職後も傷病手当金を継続受給できます。
- 被保険者期間が継続して1年以上
- 退職日に傷病手当金受給中または受給条件を満たしている
- 退職日も労務不能であること
5.3 不支給決定への対応
支給要件を満たしているにも関わらず不支給となった場合は、社会保険審査官に審査請求を行うことができます。
不支給理由を十分に検討し、必要に応じて専門家に相談することをおすすめめします。
6. まとめ
病気やケガで長期間休業する場合、「収入が途絶えてしまう」という不安は大きいでしょう。まずは短期間の休養であっても、傷病手当金が利用できないか会社に確認してみましょう。もしものときのために制度を確認しておくことで、経済的な不安を減らし、療養に専念できる環境を整えていきましょう。
7. 参考記事
ほけんのコスパ編集部

