


個人事業主や退職者は、所得税額を確定させるために確定申告を毎年行います。会社員は年末調整で対応するのが一般的で、確定申告をするケースはあまり多くありません。
しかし、年金受給者も所定の要件を満たせば、確定申告が不要になります。この「確定申告不要制度」は、毎年の書類作成の手間を省くためにはぜひおさえておきたい制度です。
この記事では、確定申告不要制度の概要や注意点、申告が不要になるケースや必要なケースを解説します。
1. 確定申告不要制度とは
確定申告不要制度とは、年金受給者の確定申告の負担を軽減するための制度です。
年金は法律上「雑所得」として扱われるお金であり、所得税の課税対象です。65歳未満で108万円以上、65歳以上で158万円以上の年金を受給している場合、年金にかかる所得税は、源泉徴収されます。
自身が源泉徴収の対象となっている場合、本来なら確定申告により正確な所得額を計算して申告し、税金の過不足を精算しなければなりません。しかし、高齢になると税務署へ出向いたり確定申告に必要な書類を作成したりするのに、必要以上の時間がかかります。
確定申告不要制度により申告せずに済めば、税の手続きが簡素化され、年金受給者の負担も減ります。多くの人が該当するように制度設計されているため、毎年申告せずに済む人も多いでしょう。
次章では、年金受給者が確定申告しなくてもよいケースを解説します。
2. 【老齢年金】確定申告が不要になる「2つの要件」とは
年金受給者が確定申告不要制度を利用できるのは、以下の2つを満たした場合です。
- 公的年金等の収入金額の合計額が400万円以下で、その全部が源泉徴収の対象となる
- 公的年金等に係る雑所得以外の所得金額が20万円以下である
※公的年金:老齢基礎年金・老齢厚生年金のほか、企業年金も含まれる
※公的年金等に係る雑所得以外の所得:生命保険の保険金や満期返戻金、給与など
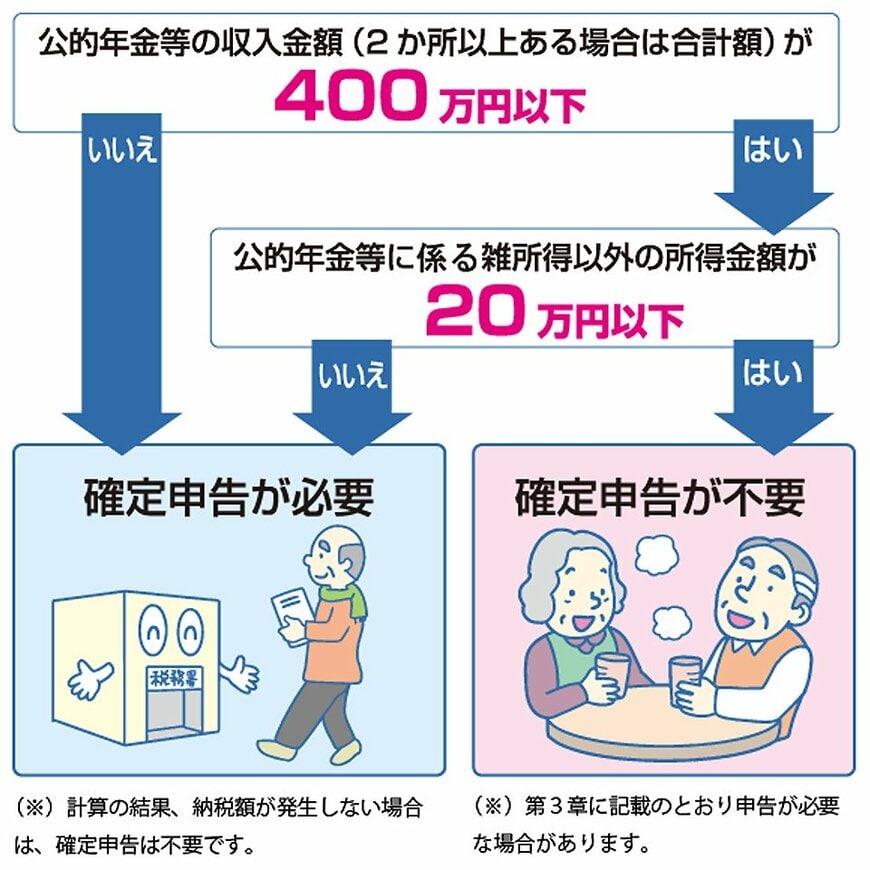
各条件を詳しく解説します。
2.1 年間の公的年金等の収入が400万円以下であること
最初の条件は、公的年金等の収入が年間400万円以下であることです。月額にすると33万3333円ですから、多くの年金を受け取っていない限りは該当する可能性が高いでしょう。
実際、2023年度の基礎年金と厚生年金の合計の平均受給月額は、14万6429円です。多くの人がクリアしやすいように設計されているといえます。
なお、公的年金等には65歳から受け取れる老齢基礎年金・老齢厚生年金のほか、企業年金やiDeCoの受給額も含まれます。こうした制度に加入している人は、年間の年金額400万円を超える可能性もあるため、それぞれの年金の受給額をあらためて確かめておきましょう。
2.2 年金以外の所得が20万円以下であること
もうひとつの条件が、年金以外の所得が20万円以下であることです。収入から控除額や必要経費を差し引いた金額が20万円以下でなければ、確定申告不要制度は利用できません。
年金以外の所得の代表例には、以下のようなものがあります。
- 給与所得:パートやアルバイトでの収入
- 雑所得:個人年金保険や原稿料など
- 配当所得:株式の配当金など
- 不動産所得:賃貸不動産の家賃収入など
給与所得については、最低でも55万円(2025年度の所得からは65万円)の給与所得控除が受けられるため、少し収入が増えても控除でカバーしきれます。しかし、それ以外の所得は、投資や賃貸の不動産の規模、個人年金保険の保険金額などによっては、20万円を超える可能性があります。
20万円を超えると、たとえ年金収入が400万円以下でも確定申告が必要になるため、所得金額をよく確かめておきましょう。
次章では、申告が必要なケース・不要なケースを解説します。
3. こんなときは確定申告不要?必要?
確定申告不要制度の条件は複雑ではありませんが、老後の収入状況やライフスタイルは人によって異なります。2つのシチュエーションを例に、確定申告が不要か必要かを解説していきます。
3.1 複数の公的年金を受け取っている場合
「公的年金等」には、65歳から受け取れる老齢年金以外にも、さまざまなものが含まれます。
- 障害年金:障害認定時に受け取れる年金
- 遺族年金:年金の被保険者が亡くなった際に、生計を維持されていた遺族が受け取れる年金
- 企業年金:企業が掛金を拠出して給付する年金
- iDeCo:個人で掛金を拠出・運用し、その運用結果をもとに給付額が決定する年金
そして、人によってはこれらの年金を併給する場合があります。たとえば「老齢基礎年金と遺族厚生年金」「障害基礎年金と老齢厚生年金」「老齢年金とiDeCo」といったような形です。
この場合は、公的年金等の収入が400万円を超えないかどうかに加えて「その年金が課税対象かどうか」もチェックしましょう。
たとえば、障害年金や遺族年金は非課税収入のため、いくら受給していても公的年金等の収入には含みません。
そのため、老齢年金と障害年金の合計受給額が400万円を超えたとしても、老齢年金のみの受給額が400万円以下なら、ほかの所得が20万円以下の場合に、確定申告が不要になります。
一方、企業年金やiDeCoの給付は課税対象であり、公的年金等の収入としてカウントします。そのため、老齢年金の年間受給額が年間300万円でも、企業年金やiDeCoの給付額が年間100万円を超える場合は、確定申告が必要です。
3.2 年金を受け取りながら働いている場合
収入の不安から、年金を受け取りつつ給与収入を得ている人は少なくないでしょう。給与を受け取る人は職場で年末調整を受けられる可能性が高いですが、年金所得は年末調整の対象外となるため、年金収入が400万円を超える場合は確定申告が必要になります。
また、給与所得も20万円超となると確定申告をしなければなりません。前述のとおり、給与所得控除は最低でも55万円が控除されるため、年間で75万円超の給与を得ている場合は、確定申告が必要です。一方、年金収入が400万円以下で、給与所得が75万円以下なのであれば、確定申告は不要です。
次章では、確定申告不要制度の注意点を解説します。
4. 確定申告した方が「お得」なケースも…
確定申告不要制度は、該当になれば手続きが簡素化される便利な制度です。しかし、一部の控除を受けるには確定申告をしなければなりません。(詳細以下画像)

また、「住民税の申告」については注意しなければなりません。
確定申告はあくまで所得を申告して、所得税の精算をする手続きです。そのため、住民税については別途申告が必要になります。住民税申告が必要なケースは、以下のとおりです。
- 「公的年金等の源泉徴収票」に記載されていない控除(生命保険料控除や医療費控除など)を適用するとき
- 公的年金などに係る雑所得以外の所得があるとき
とくに控除が適用できるにもかかわらず住民税申告をしないままだと、控除が受けられず結果的に税負担が増えてしまいます。また、年金以外の所得がある場合は、正しい住民税額を徴収できません。
正しい住民税額を徴収してもらうためにも、確定申告をしない場合は住民税申告が必要かどうか確かめておきましょう。
5. まとめ
確定申告不要制度は、年金受給者の負担を減らすために設計されており、多くの高齢者が該当するようになっています。しかし、制度についてよく理解しておかないと、受けられるはずの控除が受けられなくなり、税や社会保険料の負担が増える、といったことも起こり得ます。
制度についての理解を深め、自分は申告不要となる条件に該当するのか、申告期間前から確かめておきましょう。


参考資料
石上 ユウキ


