


10月15日は2カ月に1度の公的年金支給日です。65歳になると、退職して年金生活に入る人が多くなります。収入が給与を受け取っていたときに比べて少なくなるため、住民税非課税世帯になる可能性もあるでしょう。
住民税非課税世帯になる年収・所得額はいくらなのでしょうか。
この記事では、65歳以上の人が住民税非課税世帯になる年収と、住民税非課税制度の利点、課題について解説します。
1. 65歳から住民税非課税世帯になるための年収はいくら?
65歳から住民税非課税世帯になるには、年金受給額と、年金以外の所得金額が重要です。要件は所得だけでなく世帯構成によっても異なります。まずは基礎知識についておさえ、そのうえで夫婦世帯・単身世帯に分けて、住民税が非課税になる年収を見ていきましょう。
1.1 住民税非課税に関する基礎知識
住民税非課税世帯になるには、所得が一定額以下でなければなりません。基準となる所得は自治体ごとに異なりますが、都市部ほど高く、地方ほど低く設定されています。
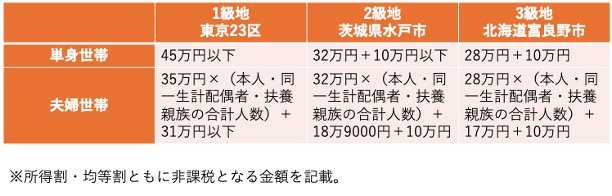
65歳以上の人が住民税非課税世帯になりやすい理由として「公的年金等控除」が挙げられます。公的年金等控除は、公的年金を受け取っている人に適用される控除で、65歳以上だと最低でも110万円が控除されます。

いくつかの控除と比較しても、公的年金等控除の控除額の大きさがわかるでしょう。
- 基礎控除:48万円
- 給与所得控除:最低55万円
- 扶養控除:最低38万円
控除額が大きい分所得が下がりやすく、住民税が非課税になりやすいのです。
1.2 【夫婦世帯】65歳から住民税非課税となる年収
では、東京23区に在住する夫婦世帯を例に、65歳から住民税所得割・均等割ともに非課税になる年収を見てみましょう。
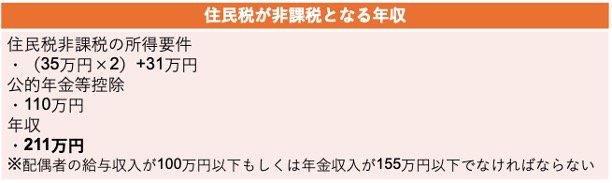
- 住民税非課税の所得要件:(35万円×2)+31万円
- 公的年金等控除:110万円
- 合計:211万円
※配偶者の給与収入が100万円以下もしくは年金収入が155万円以下でなければならない
夫婦世帯であれば、年収211万円までは住民税が非課税になります。この場合、配偶者も非課税となるには、給与収入が100万円以下か、年金収入が155万円以下であることが条件です。
どちらかがボーダーラインを上回ってしまうと、住民税が課税され非課税世帯とみなされません。
ともに年金暮らしの場合、非課税となる世帯年収は最大366万円となります。400万円近い収入があっても住民税がかからないため、生活にかかる負担を抑えられます。
1.3 【単身世帯】65歳から住民税非課税となる年収
次は、東京23区に在住する単身世帯を例に、65歳から住民税所得割・均等割ともに非課税になる年収を見てみましょう。

- 住民税非課税の所得要件:45万円
- 公的年金等控除:110万円
- 合計:155万円
単身世帯の場合は、収入155万円以下であれば住民税は非課税です。月あたりの年金額が12万9000円までであれば、住民税はかからないと考えてよいでしょう。
年金以外に所得がある場合は、年金額によっては155万円を超える可能性があるため、年金額とそのほかの所得額をよく確かめておきましょう。
次章では、住民税非課税世帯が受けられる恩恵を解説します。
2. 住民税非課税世帯はさまざまな恩恵が受けられる
住民税非課税世帯になると、さまざまな恩恵が受けられます。主なものは以下のとおりです。
- 国民健康保険料の軽減
- 所得に応じて2割・5割・7割の保険料が軽減される
- 住民税非課税世帯向けの物価高支援の給付金
- 10万円、3万円、2万円など、国や自治体が実施するさまざまな給付の対象になる
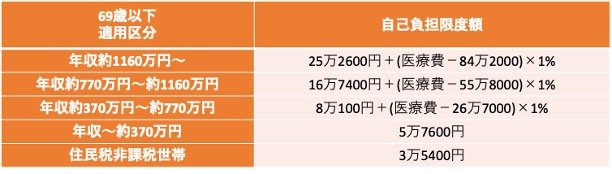
- 医療費の自己負担限度額の緩和
- 住民税非課税世帯・69歳以下なら月額3万5400円まで
- 介護保険料の軽減
- 住民税非課税世帯は低い段階に位置し保険料負担も少ない
とくに、医療費の自己負担限度額の緩和は、高額療養費を使いやすくなるメリットがあります。
たとえば、69歳以下の自己負担限度額は、月額3万5400円です。これを超えると、高額療養費による払い戻しの対象となります。医療費支出が多くても、限度額を超えた分は全額手元に戻ってくるので、安心して医療を受けられます。
また、年金生活でも負担が大きくなりがちな社会保険料が軽減されるのも利点といえるでしょう。
たとえば、国民健康保険料は最大で7割が軽減されるため、その分手取りの年金額が多くなります。収入の少ない住民税非課税世帯ですから、負担が軽減されるのは家計にとっても好影響です。
次章では、住民税非課税制度の課題を解説します。
3. 非課税の「基準点」があることの弊害とは
住民税が非課税になる基準点があることで、これまで紹介してきたような恩恵はすべて失われます。
たとえば、医療費の自己負担限度額を見てみましょう。69歳以下で単身世帯の場合、年収155万円までなら住民税非課税世帯となるため、限度額は3万5400円です。しかし、年収が156万円になると、住民税が課税されてしまうため、限度額が一気に引き上がってしまうのです。
また、介護保険料も大幅に上昇する可能性があります。新宿区の介護保険料を例に見てみると、住民税非課税世帯の人の保険料は最高で年間5万1480円です。
しかし、住民税が課税された際の保険料は最低でも年間8万7120円で、3万5640円もの差が生まれてしまいます。
収入が基準点を1円でも超えてしまうと、年間約3万円が家計から出ていってしまうことになるのです。

住民税非課税の基準点をわずかでも超えてしまうと、住民税負担の増加に加えて社会保険料などの支出も増加します。たとえ1円の超過でも負担金額は大きく増えるため、収入が増えても結果的に損してしまうのです。
次章では、年収の壁の今後の展望について紹介します。
4. 「年収の壁」の今後
日本の年収の壁は、2025年度からようやく変化が見られました。所得税がかからないとされた「103万円の壁」は、今年度から「123万円の壁」に引き上げられる予定です。
久しく固定されていた年収の壁が引き上げられたことは、私たちの生活において、好影響をもたらすでしょう。
このほかの年収の壁にも動きが見られますが、こうした基準は今後も柔軟に変化していく仕組みが求められます。
たとえば、アメリカの所得税(連邦所得税)は、所得控除の仕組みに「標準控除」というものがありますが、これはインフレ調整により、年ごとに控除額が改定されています。
アメリカの単身世帯の標準控除額は、2023年は1万3850ドル、2024年は1万4600ドルでした。経済の実態にあわせて制度を変えていく、柔軟な仕組みが採用されています。
65歳以上の人は年金を受給するため、年金の改定額によっては住民税非課税世帯から課税世帯になる可能性があります。
年金の改定額も物価変動が影響するため、たとえ年金受給額が増えても、それにより住民税が課税され負担が増えてしまっては、本末転倒です。
年収の壁が物価などを基準に柔軟に設定できれば、年金や賃金がインフレにより増えても、基準となる金額を超えることは無くなるでしょう。
インフレによる物価上昇を目の当たりにしているからこそ、年収の壁も物価などに応じて基準を都度動かすなど、現実に即した制度設計が求められます。
5. まとめ
住民税非課税世帯になるには、単身世帯で年収155万円、夫婦世帯で年収211万円(配偶者は100万円または155万円)を超えないことが条件になります。この金額を1円でも超えると、住民税が課税されます。
住民税非課税世帯から外れれば、社会保険料の軽減や医療費支出の軽減は受けられません。経済の実態に応じた柔軟な制度設計や、年収の壁のさらなる見直しに、今後も注目が集まるでしょう。


参考資料
- 東京都主税局「個人住民税」
- 水戸市「市民税・県民税の概要と税額の計算について」
- 富良野市「市民税について」
- 国税庁「No.1600 公的年金等の課税関係」
- 港区「国民健康保険の保険料」
- 厚生労働省「高額療養費制度を利用される皆さまへ」
- 新宿区「介護保険料の決まり方」
- 日本貿易振興機構「米国における事業進出マニュアル- 米国連邦・州税制(法人、個人)-」
石上 ユウキ


