

9月も値上げが続いています。物価高が家計を圧迫する中、参院選の公約にもあった「2万円給付」の行方に注目が集まっています。
「10万円」「5万円」「3万円」と、近年は毎年のように給付金が支給されてきました。給付対象の多くは、住民税非課税世帯です。
過去10年間で実施されてきた給付金には、どういったものがあるのでしょうか。また、住民税非課税世帯には、どういった特徴があるのでしょうか。この記事では、給付金の歴史や住民税非課税世帯の実態、給付金のあり方を解説します。
1. 過去10年の住民税非課税世帯への給付を振り返ろう
まずは、過去10年間で行われてきた住民税非課税世帯への給付を振り返ってみましょう。(詳細以下画像)
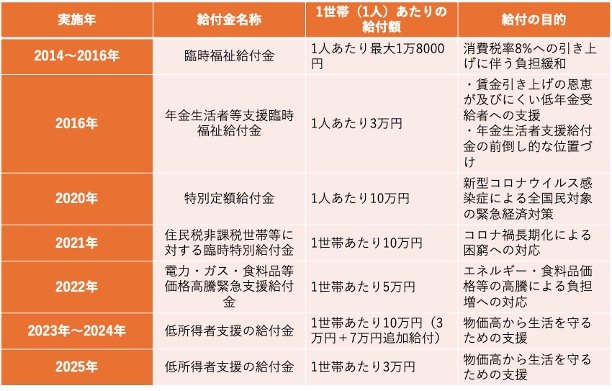
基本的には、社会・経済情勢の変化にあわせて実施されています。それぞれを分類すると、大きく3つに分けられます。
- 2014〜2016年:消費税増税による負担増への対策
- 2020〜2022年:新型コロナウイルスによる経済冷え込みへの対策
- 2023〜2025年:国内の物価高への対策
2014年から2016年に行われた給付は、消費税増税への対応が目的です。
2014年4月に、社会保障制度を維持するために、それまで5%だった消費税率は8%に引き上げられました。これにより国民全員の負担が増えましたが、とくに収入の少ない住民税非課税世帯への影響は大きいものでした。負担を緩和するため、政府は臨時福祉給付金や年金生活者等支援臨時福祉給付金を支給したのです。
2019年に消費税が10%に引き上げられてから半年もせずに、国内外で「新型コロナウイルス」が蔓延しました。外出自粛により経済全体が冷え込んだことから、消費を促進すべく国民全員に10万円が支給されました。2021年には住民税非課税世帯に対象を絞り、さらに10万円を支給しています。
世界的なコロナ禍が落ち着きかけた2022年〜2023年から、ウクライナ侵攻に加えて円安が急速に進み、国内の物価上昇が目立つようになりました。物価高への対策として、住民税非課税世帯を対象に、2022年には1世帯あたり5万円、2023〜2024年には最大10万円の給付が実施されました。2025年1月ごろから最大3万円の給付が実施されたのは、記憶に新しいでしょう。
次章では、住民税非課税世帯の実態を解説します。
2. 住民税非課税世帯の実態とは
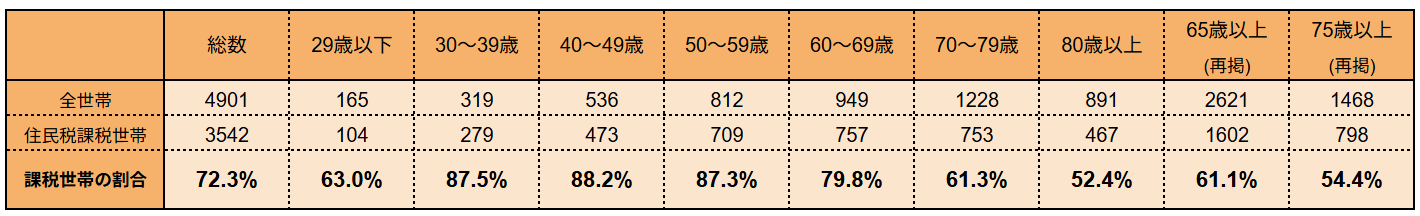
給付金の対象となる住民税非課税世帯は、どういった人が該当するのでしょうか。まずは、厚生労働省の「令和6年国民生活基礎調査」で、住民税非課税世帯の内訳を年齢別に見てみましょう。
1/3
出所:厚生労働省「令和6年国民生活基礎調査」(第131表)をもとにLIMO編集部作成
※全世帯数には、非課税世帯及び課税の有無不詳の世帯が含まれます。
※総数には、年齢不詳の世帯が含まれます。
※住民税課税世帯には、住民税額不詳の世帯が含まれます。
注記のとおり課税の有無不詳世帯が含まれるため正確に把握はできませんが、60歳代以降、住民税「課税」世帯の割合が低くなっています。
65歳以上の高齢者世帯のうち、住民税が課税されている世帯は約6割です。この割合は、75歳以上になると約5割に下がり、高齢になるほど給付金の対象となる住民税非課税世帯の割合が高まることがわかります。
3. 世代ごとに異なる支援の受け止め方
給付金制度は、暮らしの支えが必要な世帯を助けるために作られています。なかでも高齢者世帯が対象になることが多いのは、高齢化が進み、年金を中心に生活している人が増えているためです。
一方で、現役世代も税金や社会保険料をしっかり負担しています。少子高齢化で社会保障にかかる費用が増える中、「負担ばかり重くなっている」と感じる人も少なくありません。しかも、物価高の影響はすべての世代に及んでいます。そのため、「どの世代に、どんなかたちで支援が届くのか」という点は、多くの人が気になるテーマになっています。
さらに、資産の保有状況も背景にあります。J-FLECの「家計の金融行動に関する世論調査」によれば、30歳代(二人以上世帯)では資産が十分に蓄えられていない世帯が多い一方、60歳代(二人以上世帯)では3000万円以上の資産を持つ割合が高くなっています。ただし、住民税の算定は主に所得を基準としており、資産額そのものは直接反映されないため、「資産を持っていても給付対象になる」場合があります。
加えて、老後の主な収入源である公的年金の水準は、国民年金で月額5万7584円、厚生年金で月額14万6429円(いずれも平均額)となっています。現役世代の給与と比較すると必ずしも高水準とは言えません。生活支援の必要性が一定程度存在することがわかります。
こうした背景をふまえると、「住民税非課税世帯=すべてが生活に困っている世帯」とは一概に言えません。また、「給付金は高齢者ばかりに偏っている」といった見方も、必ずしも制度全体を説明できるものではありません。
実際には、さまざまな世帯の事情が関わっており、その複雑さが制度を理解しにくくしていると考えられます。
次章では、住民税非課税世帯の基準と課題を解説します。
4. 住民税非課税世帯の基準と課題
住民税が非課税となるには、所得が一定額以下でなければなりません。基準は自治体によって異なり、東京23区では以下のようになっています。(詳細以下画像)
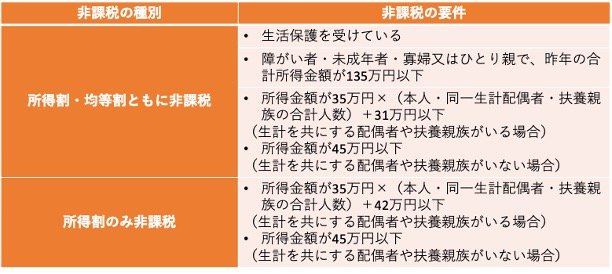
この要件は、物価や賃金が上昇しても据え置かれてきました。独立行政法人労働政策研究・研修機構によると、2020年の消費者物価指数を100としたときに、30年前の1995年の総合指数は95.9です。一方、2024年は108.5と大幅に数値が上昇しています。
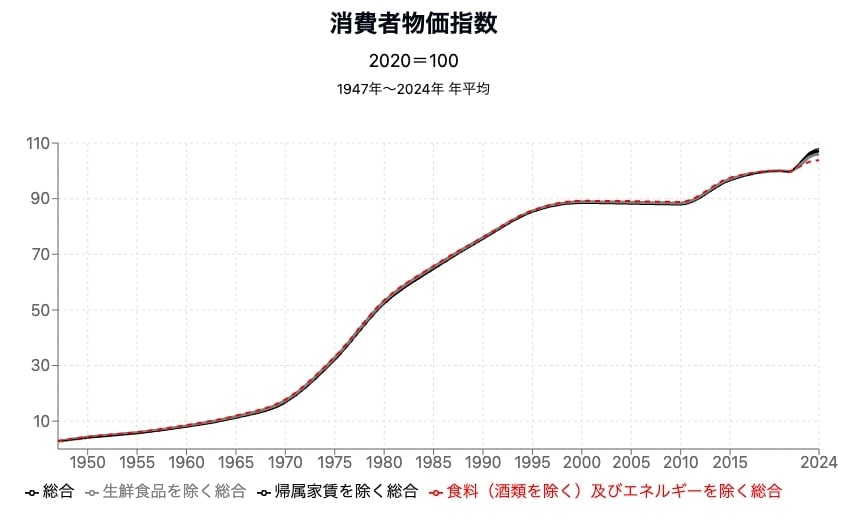
これだけ物価が上昇しているにもかかわらず、非課税となる所得の基準は据え置かれている状態です。そのため、住民税が非課税になるハードルは年々高くなっているのです。
住民税が非課税になる基準をそのときの物価や賃金に応じて上げ下げする、あるいは所得がある限り課税対象とするなど、時代にあった基準を設けることが重要でしょう。
5. まとめ
住民税非課税世帯への給付は、いずれも社会情勢に大きな動きがあったときに行われてきました。しかし、受給対象の偏りや住民税が非課税になる仕組みなど、政策設計に必要な仕組み自体に課題が多く残されています。
給付金をもらえるかどうかだけでなく、高齢化社会の現状や現役世代の負担の重さなども踏まえた「給付のあり方」自体を、私たちもよく考えていく必要があるでしょう。


参考資料
- 厚生労働省「「臨時福祉給付金(経済対策分)」(簡素な給付措置)」
- 厚生労働省「年金生活者等支援臨時福祉給付金」
- 総務省「特別定額給付金(新型コロナウイルス感染症緊急経済対策関連)」
- 内閣府「住民税非課税世帯等に対する臨時特別給付金(10万円/1世帯)のご案内」
- 内閣府「電力・ガス・食料品等価格高騰緊急支援給付金(5万円/1世帯)のご案内」
- 内閣官房「定額減税・各種給付の詳細」
- 内閣府「国⺠の安⼼・安全と持続的な成⻑に向けた総合経済対策」
- 厚生労働省「令和6年国民生活基礎調査」
- J-FLEC「家計の金融行動に関する世論調査」
- 東京都主税局「個人住民税」
- 独立行政法人労働政策研究・研修機構「図1 物価」
石上 ユウキ


