

将来受け取る年金は原則65歳から受け取るのが基本ですが、60歳からの「繰上げ」や75歳まで遅らせる「繰下げ」も選べます。では、実際に繰上げや繰下げを選ぶ人はどのくらいいるのでしょうか? 厚労省の最新統計をもとに、受給行動の傾向と、繰上げを選んだ場合に本人や妻にどんな影響があるのかを解説します。老後の資金計画を考えるうえで知っておきたいポイントを整理しました。
1. 【繰上げと繰下げ】それぞれの増減率としくみ
老齢年金は原則65歳から受け取り始めるのが基本ですが、開始時期を早めて60歳からもらう「繰上げ」や、逆に受給を遅らせて66歳以降に増額して受け取る「繰下げ」という制度もあります。
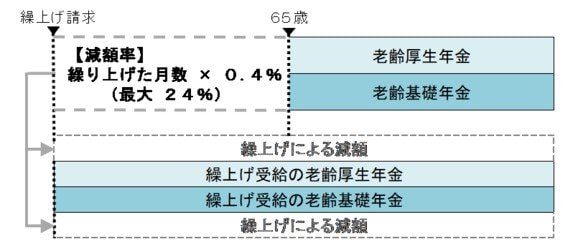
繰上げ受給を選ぶと60歳から年金をもらえますが、その分、請求を早めた月数に応じて年金額が一生涯にわたり減額されます。具体的には、1か月繰り上げるごとに0.4%ずつ減るしくみです。
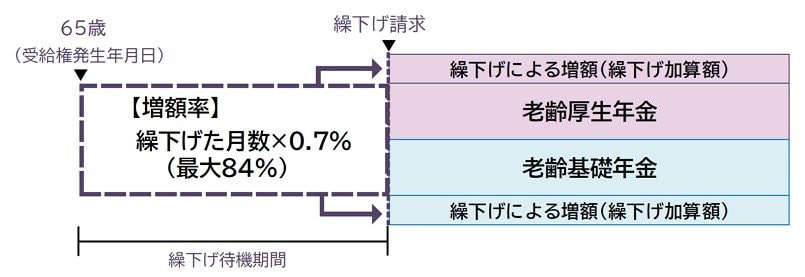
一方、繰下げ受給は66歳から75歳まで開始時期を遅らせることができ、その分だけ年金額が増えるしくみです。こちらは1か月繰り下げるごとに0.7%ずつ増額され、生涯にわたり増えた金額が支給されます。
注意点として、繰上げ受給は原則「老齢基礎年金」と「老齢厚生年金」を同時に請求しなければならず、一度選ぶと両方とも減額されたままになります。
これに対し繰下げ受給は柔軟性があり、老齢基礎年金と老齢厚生年金のどちらか片方だけを遅らせることも可能です。たとえば、基礎年金は65歳から受け取りつつ、厚生年金だけを繰下げて増額させるといった選択もできます。
2. 【繰上げ受給】選ぶ人は「ごく少数」圧倒的多数が選ぶのは?
実際に年金を受け取っている人は、どのような選択をしているのでしょうか。厚生労働省の資料によれば、令和5年度末時点で老齢厚生年金を受給している人のうち、「繰上げ」を選んだ人は全体の0.9%にとどまります。一方、「繰下げ」を選んだ人は1.6%。結局のところ、9割を超える人が65歳からの受給を選んでいるのが現状です。

注目したいのは、繰下げを選択する人の割合が少しずつ増えてきている点です。長寿化の進展や老後資金への不安から、「年金を増額して将来に備えたい」と考える人が増えていると考えられます。
これに対して、繰上げを選ぶ人はごく少数派のままです。早めに受け取りたいというニーズは一定数ありますが、一度選ぶと大幅な減額が一生続くため、多くの人が慎重になっているといえるでしょう。こうした受給行動を踏まえると、「繰上げを選んだ場合に本人や配偶者にどんな影響が及ぶのか」を理解しておくことが重要です。
3. 【繰上げ受給のリスク】最大24%の減額が一生涯続く

昭和37年4月2日以降生まれの方の場合、繰上げ受給をすると1か月あたり0.4%ずつ年金額が減額されます。たとえば60歳0か月から受け取ると、合計で24%の減額となり、その水準が一生涯続きます。「早くもらえる安心感」の代わりに、長生きするほどトータルの受給額が減り、家計への影響は大きくなります。
さらに、一度繰上げを請求すると取り消しはできず、任意加入や追納、障害年金の請求といった将来の選択肢も制限されます。また、65歳までは高年齢雇用継続給付との調整で一部の年金が支給停止され、実際の受取額がさらに少なくなるケースもあります。
結果として、長生きすればするほど損をする可能性が高いため、繰上げの判断は慎重に行う必要があります。
3.1 【妻への影響】繰上げ選択で遺族年金はどうなる?
夫が年金の繰り上げ受給を選択すると、配偶者である妻の年金にも影響が及ぶことがあります。まず重要なのは、夫が会社員として20年以上働いていたなどの加給年金の支給要件を満たさなければ、この加算は受け取れないということです。
また、仮に要件を満たしていても、夫が年金を繰り上げても加給年金が始まるのは65歳からと決まっています。そのため、早く年金を受け取り始めても、夫婦全体の年金額の計画には影響が出る点に注意が必要です。

ただし、夫が亡くなった後に妻が受け取る「遺族厚生年金」については繰上げの影響を受けず、夫の年金額の減額が基準となることはありません。
このように、繰上げは本人だけでなく夫婦全体の年金に影響するため、夫婦トータルで考えて選択することが大切です。
4. 【繰上げ受給のまとめ】年金開始月は夫婦でよく検討するのが一番
今回は、年金の繰上げと繰下げの仕組み、そして実際にどのように選ばれているかを解説しました。繰上げをすると60歳から年金を受け取れますが、その代わりに最大24%の減額が一生続きます。
一方、繰下げは将来の年金額を増やせるメリットがありますが、その分生活資金を自分で用意する必要があります。どちらが得かは「長生きするかどうか」だけで決まるわけではありません。健康状態や就労状況、家計の資産状況など、家庭ごとに条件は異なります。
だからこそ、一人で決めるのではなく、夫婦でシミュレーションしてみることが大切です。老後の安心につながる受給開始年齢を、前向きに考えるきっかけにしてください。


参考資料
村岸 理美


