
秋の深まりとともに、将来の暮らしについてふと考える機会が増える方も多いのではないでしょうか。老後の生活を支える公的年金は、誰にとっても関心の高いテーマですが、実際に「月額20万円以上」を受け取っている人はどれほどいるのか、ご存じでしょうか。
年金額は加入期間や収入によって大きく差が出るため、平均額だけでなく分布を知ることが、自分の将来設計に役立ちます。
本記事では、年金制度のしくみや、厚生年金を「月額20万円以上」受給している人の割合を紹介します。現役世代が老後資金を考えるうえで押さえておきたいポイントを整理しました。
1. 【公的年金】日本の年金制度は「2階建て」

日本の公的年金制度は、1階部分にあたる「国民年金(基礎年金)」と、2階部分にあたる「厚生年金」の「2階建て構造」になっています。
1.1 《1階部分》国民年金
国民年金は、原則として日本に住む20歳以上から60歳未満の全員が加入します。職業や国籍は問いません。
- 年金保険料:全員一律(※1)
- 老後の受給額:40年間欠かさず納付すれば満額(※2)
- 被保険者:第1号~第3号に分かれる(※3)
※1 国民年金保険料の月額:2025年度 1万7510円
※2 国民年金(老齢基礎年金)の月額:2025年度 6万9308円
※3 第1号被保険者は農業者・自営業者・学生・無職の人など、第2号被保険者は厚生年金の加入者、第3号被保険者は、第2号被保険者に扶養されている配偶者
1.2 《2階部分》厚生年金
厚生年金は、会社員や公務員、パート・アルバイトで特定適用事業所(※4)に働き一定要件を満たした方が、国民年金に上乗せで加入します。
- 年金保険料:収入に応じて決まり(※5)、給与からの天引きで納付
- 老後の受給額:加入期間や納めた保険料により個人差がある
- 被保険者:第1号~第4号に分かれる(※6)
※4 1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※5 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
※6 第1号は、第2号~第4号以外の、民間の事業所に使用される人、第2号は国家公務員共済組合の組合員、第3号は地方公務員共済組合の組合員、第4号は私立学校教職員共済制度の加入者
年金の支給日は原則として偶数月(2・4・6・8・10・12月)の15日です。15日が土日・祝日にあたる場合は、直前の平日へ支給日が前倒しされます。
なお、支給日には前月までの2カ月分の年金が合算されて支払われます。
例えば、8月であれば「6月・7月分」、2月であれば「12月・1月分」の年金が振り込まれる仕組みです。
2. 厚生年金と国民年金、平均受給額はいくら?
厚生年金と国民年金の平均年金月額を、厚生労働省年金局が公表している「令和5年度 厚生年金保険・国民年金事業の概況」より確認します。

2.1 厚生年金(※)の平均年金月額(国民年金部分を含む)
- 男女全体:14万6429円
- 男性:16万6606円
- 女性:10万7200円
※ここでは、会社員など民間の事業所で雇用されていた人が受け取る「厚生年金保険(第1号)」の年金月額を紹介しています。
2.2 国民年金の平均年金月額
- 男女全体:5万7584円
- 男性:5万9965円
- 女性:5万5777円
国民年金の年金保険料は全員一律であるため、老後の受給額には大きな個人差が生じにくくなっています。そのため、平均年金月額は男女ともに月額5万円台です。
満額を受け取れた場合であっても、2025年度の月額は6万9308円であるため、国民年金だけで「月額20万円(年間240万円)以上」の年金を受け取ることは不可能でしょう。
一方、国民年金との併給となる厚生年金は、国民年金のみの受給よりも一般的には年金水準が高くなります。
なお、納める厚生年金保険料は、現役時代の収入をもとに計算されて決まるため、受け取る年金額には個人差が出やすくなります。
3. 厚生年金「月額20万円以上」受給している人は何パーセント?
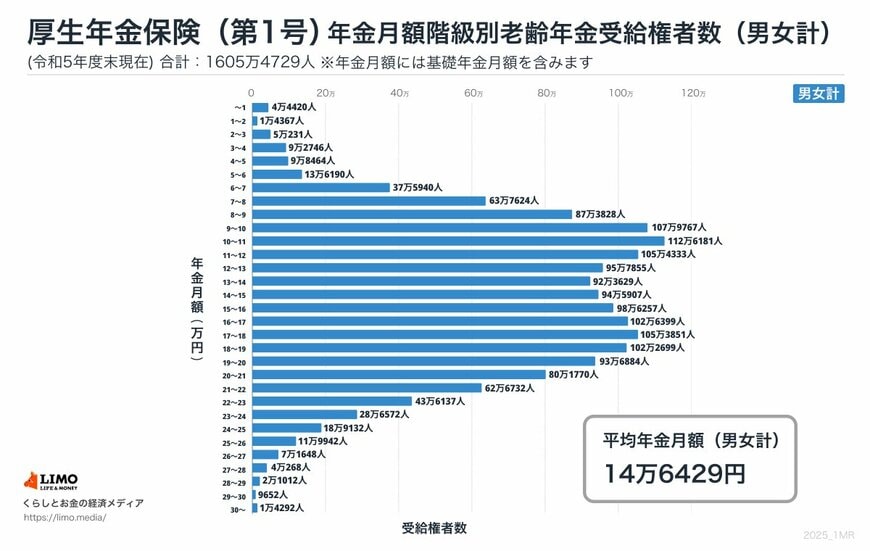
実際に「月額20万円以上」の年金を受け取っている人はどのくらい存在するのでしょうか。厚生年金(国民年金部分を含む)の受給額分布を見ながら確認していきます。
3.1 受給額ごとの人数
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
厚生年金(国民年金部分を含む)の受給権者のうち「月額20万円以上」となるのは、全受給権者の16.3%です。約8割以上の人は月額20万円未満となっています。
なお、「16.3%」というのは厚生年金(国民年金部分を含む)の受給権者の中での割合となるため、国民年金のみの受給権者も含めると、その割合はさらに低くなるでしょう。
4. シニアが「年金だけではゆとりがない」と感じる理由
4.1 60歳代・70歳代の約3割が「年金だけでは日常生活費も払えない」
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査 2024」によると、二人以上世帯において「年金だけでは日常生活費程度もまかなうのが難しい」と回答しているのは、60歳代が32.6%、70歳代が30.6%となっています。
「年金にゆとりがない」と感じる理由とは?
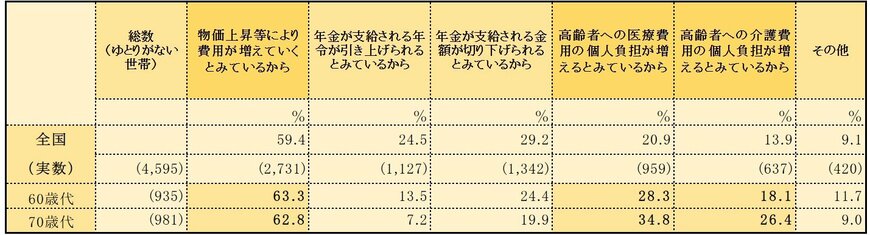
年金のみでは「ゆとりのある生活」が難しいと考える理由として、60歳代の63.3%、70歳代の62.8%が「物価上昇による支出の増加」を挙げており、これが最も多い理由となっています。
次いで、60歳代の28.3%、70歳代の34.8%が「医療費の負担増加」に対する不安を挙げています。また、「介護費の負担増加」に対しても、60歳代の18.1%、70歳代の26.4%が不安を示しています。
多くのシニア世帯が、年金だけでは生活にゆとりを持てない現状と向き合いながら、長い老後生活をやりくりしている様子がうかがえます。
5. 最新の平均寿命から見る「人生100年時代」の迎え方
私たちは日頃「平均寿命」という言葉を何気なく使っていますが、これは0歳の平均余命を指します。
厚生労働省が2025年7月25日に公表した「令和6年簡易生命表の概況」によると、最新の平均寿命は男性が81.09年、女性が87.13年でした。
前年と比較すると、男性は横ばい、女性はわずかに下回りました(▲0.01年)。また、平均寿命の男女差は6.03年で、前年より▲0.01年とわずかながら縮まっています。
過去の推移も見てみましょう。
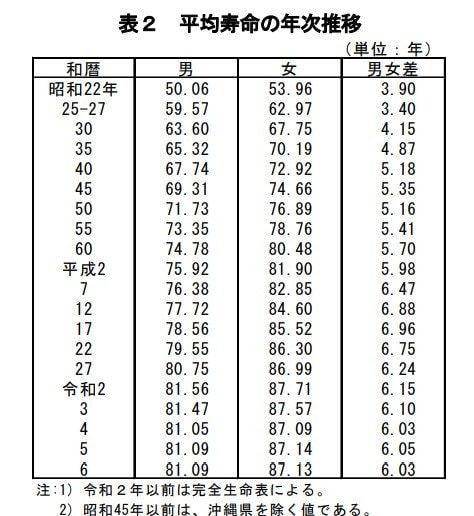
- 昭和22年:男50.06 女53.96 男女差3.90
- 昭和25-27年: 男59.57 女62.97 男女差3.40
- 昭和30年: 男63.60 女67.75 男女差4.15
- 昭和35年: 男65.32 女70.19 男女差4.87
- 昭和40年: 男67.74 女72.92 男女差5.18
- 昭和45年: 男69.31 女74.66 男女差5.35
- 昭和50年: 男71.73 女76.89 男女差5.16
- 昭和55年: 男73.35 女78.76 男女差5.41
- 昭和60年: 男74.78 女80.48 男女差5.70
- 平成2年: 男75.92 女81.90 男女差5.98
- 平成7年: 男76.38 女82.85 男女差6.47
- 平成12年 :男77.72 女84.60 男女差6.88
- 平成17年:男78.56 女85.52 男女差6.96
- 平成22年:男79.55 女86.30 男女差6.75
- 平成27年 男80.75 女86.99 男女差6.24
- 令和2年 男81.56 女87.71 男女差6.15
- 令和3年 男81.47 女87.57 男女差6.10
- 令和4年 男81.05 女87.09 男女差6.03
- 令和5年 男81.09 女87.14 男女差6.05
- 令和6年 男81.09 女87.13 男女差6.03
長期的なデータを見ると、男女ともに平均寿命が大きく延びており、「人生100年時代」が現実味を帯びてきたことを実感することができます。
長くなった老後を豊かに過ごすためには、現役時代からの計画的な貯蓄や資産形成、さらには公的年金制度への理解が大切となってくるでしょう。
6. まずは「ねんきんネット」で見込み額の確認を
今回は、シニア世帯の年金受給月額について見ていきました。
厚生年金の金額は、現役時代の収入や加入期間等によって大きく変わります。自分の場合はいくら受け取れるのかを知るには、「ねんきん定期便」や「ねんきんネット」で確認するのが一番確実です。
安心して老後を迎えるためには、年金に頼るだけでなく、早めに必要な生活費を見積もり、不足分を貯蓄や資産形成で補う準備が欠かせません。将来に向けて、今から一歩ずつ備えていきましょう。



参考資料
- 厚生労働省「令和6年簡易生命表の概況」1 主な年齢の平均余命
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2024年」
菅原 美優