


厚生労働省の「令和6年簡易生命表の概況1 主な年齢の平均余命」によれば、日本の平均寿命は男性81.09歳・女性87.13歳(2025年7月25日公表)。

年次推移をみると平均寿命は基本的に伸びており、今後も伸びる可能性が考えられます。
長い老後を考えるときに気になる一つが「貯蓄」でしょう。老後が長くなるほど、たとえば物価高のように世の中の経済情勢としても何が起こるかなどもわからないため、余裕をもった貯蓄をしておきたいところです。
今回は現代シニアで貯蓄3000万円以上をもつ世帯の割合をみていきます。
また、老後の生活費次第で必要な貯蓄額も変わりますが、想像がつかない方もいると思いますので、老後の生活費や年金月額についてもみていきましょう。
1. 60歳代「うらやましい貯蓄3000万円以上」は何割?
金融経済教育推進機構のデータである「家計の金融行動に関する世論調査 2024年」を確認すると、60歳代の二人以上世帯で貯蓄3000万円以上は全体の20%でした。
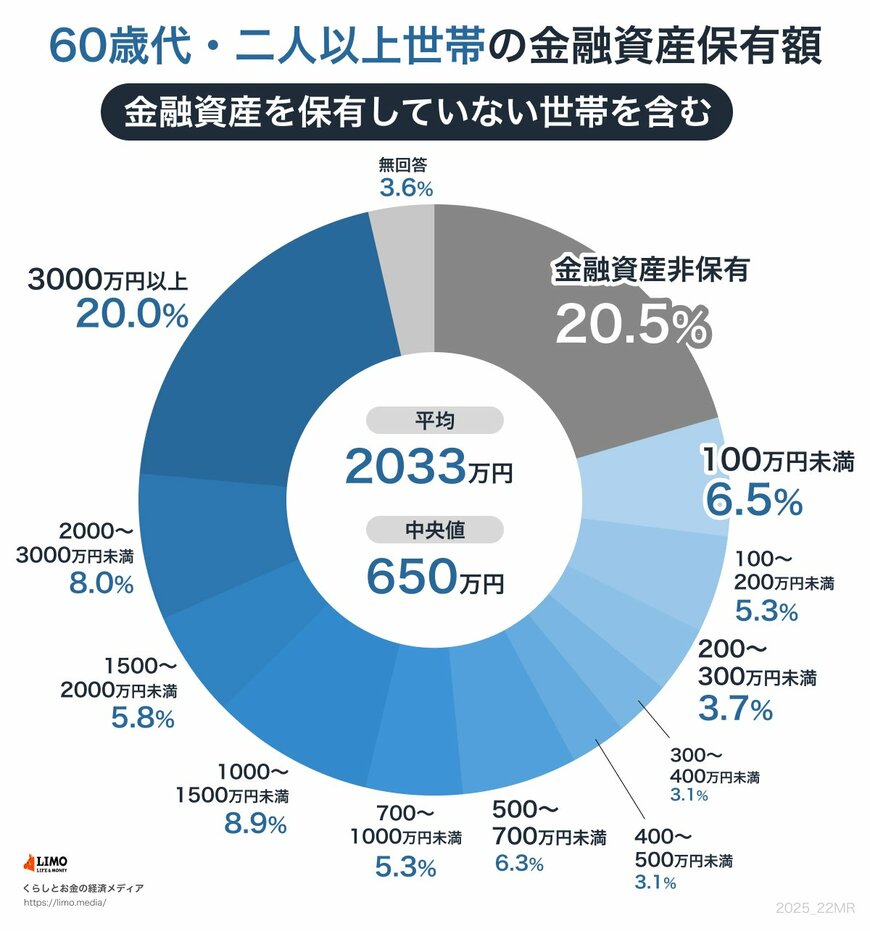
5世帯に1世帯が貯蓄3000万円以上のうらやましい世帯であることがわかります。ほかの割合は以下のとおりです。
- 金融資産非保有:20.5%
- 100万円未満:6.5%
- 100~200万円未満:5.3%
- 200~300万円未満:3.7%
- 300~400万円未満:3.1%
- 400~500万円未満:3.1%
- 500~700万円未満:6.3%
- 700~1000万円未満:5.3%
- 1000~1500万円未満:8.9%
- 1500~2000万円未満:5.8%
- 2000~3000万円未満:8.0%
- 3000万円以上:20.0%
- 無回答:3.6%
気になるのは、金融資産非保有世帯の割合が貯蓄3000万円以上同様、20%を超えていることでしょう。
貯蓄を多く持っている世帯もあれば、持っていない世帯も一定数あることがわかります。ちなみに、60歳代二人以上世帯の貯蓄額の平均値と中央値は以下のとおりです。
1.1 60歳代二人以上世帯の貯蓄額の平均値と中央値
- 平均値:2033万円
- 中央値:650万円
人によって必要な貯蓄額は異なるため、あくまで目安としてチェックしておくといいかもしれませんね。
2. 老後の生活費は赤字がふつう。年金の平均月額もチェック
ここからは、老後の生活費と平均年金月額を確認していきましょう。老後の生活費を把握しておくと、今からどの程度の貯蓄を用意すればいいのか想像しやすくなります。
また、年金は老後の収入の柱です。どれくらいもらえるのかわかっていれば、生活費をまかなえるかどうかある程度計算できるでしょう。
2.1 月の生活費
総務省統計局の「家計調査報告家計収支編 2024年(令和6年)平均結果の概要」を確認すると、65歳以上無職夫婦世帯の生活費は月に28万6877円であることがわかります。
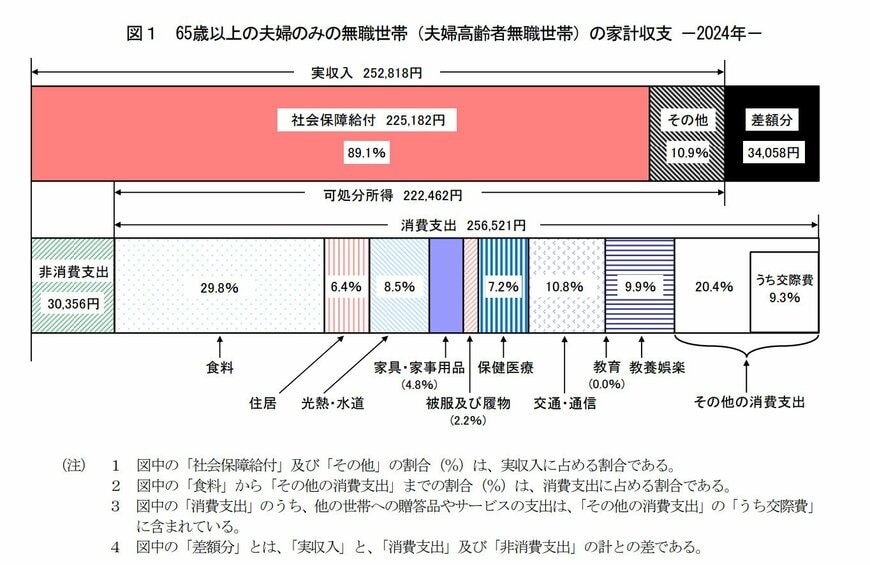
支出の内訳は以下のとおりです。
- 消費支出:25万6521円
- 非消費支出:3万356円
また、消費支出の内訳も確認しておきましょう。
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育費:0円
- 教育娯楽:2万5377円
- その他の消費支出:5万2433円(内訳:諸経費2万2125円・交際費2万3888円・仕送り金1040円)
1点注意しなければならないのは、住居費が1万円台で計算されていることです。持ち家で住宅ローンの支払いも終わっている場合はこの計算でも問題ないかもしれません。
しかし、賃貸の場合は1万円台で住むところを探すのは難しいでしょう。ないとは言いませんが、見つけるのは容易ではありません。
そのため、賃貸に住む予定の場合は住居費がもう少し上乗せされると想定しておいたほうがよさそうです。
また、月の家計収支は3万4058円の赤字が平均となっています。
2.2 厚生年金と国民年金の平均年金月額
厚生労働省年金局のデータである「令和5年度 厚生年金保険・国民年金事業の概況」を参考にして、厚生年金と国民年金の平均年金月額を見ていきましょう。

厚生年金の平均年金月額は、以下のとおりです。
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
男性と女性の平均年金月額を合計すると、27万円程度となります。十分あるようにも思えますが、先ほどチェックした老後の生活費と比較するとやや少ないことがわかります。
一方、国民年金の平均年金月額は以下のとおりでした。

- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
厚生年金ほど平均値に男女差はありませんが、夫婦2人とも国民年金のみを受給している場合、毎月11〜12万円程度です。
こちらは、1カ月の生活費が大きく足りなくなる恐れがあります。
いずれにしても、年金のみに頼った生活はやや心配だといえるでしょう。
3. リタイア後に増える支出と対策
リタイアすると支出が減るイメージを持つ人もいると思いますが、すべての支出が大きく減るとは限りません。
たとえば、自宅にいる時間が増えるため光熱費が増えたり、時間ができるので交際費やレジャー費などが増加したりする可能性があります。
そのため、何も対策しないまま老後を迎えると思ったように支出が減らず、想像よりもシビアな生活になるかもしれません。
そこで、対策として以下のことを実践してみましょう。
- 不要なサブスクリプションは解約する
- 保険料や通信プランなどの固定費を見直す
- 貯蓄を増やす
- 収入を上げる
いずれも調べたり、貯蓄を増やす方法の中には資産運用などリスクがあるものもあるため慎重に検討すべきものもありますが、早くから情報収集をして自身に合った対策をすることで、老後の備えを増やすことができる可能背もあります。
これを機にまずはできることから取り組んでみてはいかがでしょうか。


参考資料
宮野 茉莉子


