総務省の調査によると、2024年9月15日現在の65歳以上の人口は3625万人と過去最多となり、総人口に占める割合は約30%を占めるようになりました。
老後生活への不安から、いくら貯めれば老後は安泰なのか気になるところです。
本記事では、65歳以上で貯蓄4000万円以上の強者の割合を解説します。
老後を安心して暮らすための貯蓄額と年金額も紹介しますので、老後の生活設計に役立ててください。
1. 65歳以上で「貯蓄4000万円以上」世帯は約20%
総務省の家計調査報告(2024年)によると、65歳以上の2人以上世帯の貯蓄額の平均は「2509万円」です。また、4000万円以上の世帯は20%を占めます。
「老後2000万円問題」が話題となりましたが、平均貯蓄額などを見ると多くの人はあまり老後を心配しなくていいように感じますが、実態は異なります。平均貯蓄額は高額な資産を持つ一部の富裕層によって高くなる傾向があるからです。
貯蓄額の中央値を見ると、65歳以上の2人以上世帯は「1658万円」です。全世帯の半数以上は貯蓄1658万円以下、20%以上の世帯で500万円以下という状況です。

貯蓄額の分布をみると、貯蓄額は世帯によって大きく異なることがわかります。上位20%を占める貯蓄4000万円以上世帯では、老後は安心と感じる人もいるでしょう。
2. 老齢年金の平均額
老後生活を支えるのは、おもに貯蓄と老齢年金です。
老齢年金の支給額は厚生年金受給者と国民年金受給者(自営業者などで老齢基礎年金だけを受給する人)で大きく異なります。

2.1 厚生年金受給者
- 男性:16万6606円
- 女性:10万7200円
- 男女計:14万6429円
2.2 国民年金受給者
- 男性:5万9965円
- 女性:5万5777円
- 男女計:5万7584円
厚生年金受給者については、男女間の平均受給額も大きく異なります。
ここまで、老後生活を支える貯蓄や老齢年金の平均額や貯蓄4000万円以上世帯の割合について解説しました。
次章では、貯蓄4000万円以上なら低年金でも安心できるかについて検証します。
3. 老後のための必要貯蓄額の計算方法
老後を安心して暮らすために必要な貯蓄額は、老後の生活費(支出)と老齢年金(収入)によって決まります。
何歳まで生きられるかわからないなど未確定の要素もありますが、一定の前提を置いてシミュレーションすることで収入と支出を予測します。
最初に、現在の生活費から老後の生活費が毎月いくら必要かを予測します。生命保険文化センターによる以下のアンケート調査結果も参考にしてみましょう。
- ゆとりある老後生活費:月平均37万9000円
- 老後の最低日常生活費:月平均23万2000円
老後の収入である老齢年金の見込額は、ねんきん定期便やねんきんネットなどで確認するか、年金事務所で教えてもらいましょう。
前述の通り、厚生年金受給者の平均は月14万6429円、国民年金受給者は5万7584円です。
老後の生活費を30万円、年金見込額が月20万円(夫婦の見込額の合計)だと仮定すると、毎月の赤字額は10万円になります。
この赤字を埋めるのが老後資金として貯めた貯蓄です。65歳以降の老後生活が30年間だと仮定すると、必要貯蓄額は次の通り計算できます。
- 必要貯蓄額=(30万円ー20万円)×360ヶ月=3600万円
上記ケースでは、貯蓄4000万円以上世帯は老後生活費を貯蓄と年金で賄えることになりますが、低年金だと厳しいかもしれません。
4. 貯蓄4000万円で老後は安心できるのか
貯蓄が4000万円以上あっても、老後の生活費と老齢年金額によっては老後破綻の可能性もないとはいえません。
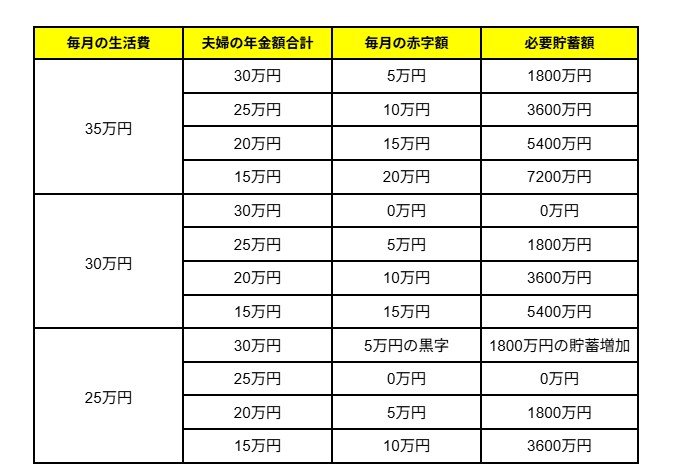
65歳以降の老後生活期間を30年間と仮定して、生活費や年金額によっていくらの貯蓄が必要かをシミュレーションします。
【早見表】生活費・年金額別の必要貯蓄額3/3
出所:筆者計算・作成
4.1 毎月の生活費が35万円のケース
- 夫婦の年金額合計30万円なら毎月の赤字額は5万円→必要貯蓄額:1800万円
- 夫婦の年金額合計25万円なら毎月の赤字額は10万円→必要貯蓄額:3600万円
- 夫婦の年金額合計20万円なら毎月の赤字額は15万円→必要貯蓄額:5400万円
- 夫婦の年金額合計15万円なら毎月の赤字額は20万円→必要貯蓄額:7200万円
4.2 毎月の生活費が30万円のケース
- 夫婦の年金額合計30万円なら毎月の赤字額は0万円→必要貯蓄額:0万円
- 夫婦の年金額合計25万円なら毎月の赤字額は5万円→必要貯蓄額:1800万円
- 夫婦の年金額合計20万円なら毎月の赤字額は10万円→必要貯蓄額:3600万円
- 夫婦の年金額合計15万円なら毎月の赤字額は15万円→必要貯蓄額:5400万円
4.3 毎月の生活費が25万円のケース
- 夫婦の年金額合計30万円なら毎月5万円の黒字→1800万円の貯蓄増加
- 夫婦の年金額合計25万円なら毎月の赤字額は0万円→必要貯蓄額:0万円
- 夫婦の年金額合計20万円なら毎月の赤字額は5万円→必要貯蓄額:1800万円
- 夫婦の年金額合計15万円なら毎月の赤字額は10万円→必要貯蓄額:3600万円
上記のシミュレーションでは、毎月の生活費を35万円とすると夫婦の年金額が15万円または20万円の場合、4000万円の貯蓄では不足します。
生活費30万円でも、夫婦の年金額が15万円ならば老後破綻の可能性があります。
シミュレーションの結果、貯蓄だけで老後生活が厳しいと考えられる場合、老後の生活費を節約する、65歳以降も仕事を続けて収入を得る、資産運用を工夫してもっと貯蓄を増やすなどの対策を検討しましょう。
5. まとめにかえて
総務省の家計調査報告によると、65歳以上の2人以上世帯の平均貯蓄額は2509万円、中央値は1658万円で、貯蓄4000万円以上の世帯は全体の20%を占めます。
貯蓄4000万円以上世帯は平均額や中央値を大幅に上回るため老後は安心と感じるかもしれませんが、低年金だと老後資金が不足する可能性もあります。
本記事を参考に老後の支出と収入を予測し、必要貯蓄額をシミュレーションしてみましょう。貯蓄4000万円以上でも老後資金が不足する場合、生活費を抑えるなど対策が必要です。

参考資料
- 総務省「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果-(二人以上の世帯)貯蓄の状況」
- 厚生労働省「令和5年度 厚生年金保険・国民年金事業の概況」
- 生命保険文化センター「老後の生活費はいくらくらい必要と考える?」
- 総務省「統計からみた我が国の高齢者」
西岡 秀泰