

紅葉が色づき始めるこの時期、ふと老後の暮らしに思いを巡らせる人もいるでしょう。
実際、65歳以上の無職夫婦世帯では、年金だけで生活をまかなうのが難しい場合があります。物価の上昇や制度改定を考えると、「年金があれば安心」という時代ではなくなりつつあります。
現役世代にとって、この現実を知ることは将来の備えを考える第一歩。本記事では、年金の仕組みや老後の生活費の実態をわかりやすく解説します。
1. 2025年度の年金額はいくらほど?
2025年度の公的年金額は3年連続プラス改定となり、前年度より+1.9%引き上げられました。6月に支給された4月の年金から増額率が適用されています。
1.1 2025年度の年金額例

- 国民年金(老齢基礎年金(満額)):6万9308円(1人分※1)
- 厚生年金:23万2784円(夫婦2人分※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額6万9108円(対前年度比+1300円)です。
※2 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
国民年金(老齢基礎年金)の満額は、国民年金保険料を全期間(480カ月)納付した場合に65歳以降で受け取ることができる、1人分の年金額です。
厚生年金は40年間「会社員として月額45万5000円(平均)を稼いだ夫」と「ずっと専業主婦もしくは自営業だった妻」の組み合わせをモデル世帯と想定。「夫の老齢厚生年金+夫婦2人分の老齢基礎年金」として年金額例が提示されています。
さて、3年連続のプラス改定となった一方で、実は年金そのものは「実質目減り」となっていることをご存じでしょうか。
2. 年金額が増えても「実質目減り」となる理由
公的年金額は、物価変動率や名目手取り賃金変動率に応じて、年度ごとに改定がおこなわれます。
モノやサービスの価格や、現役世代の賃金の動向を考慮しながら、年金額も調整されるのです。
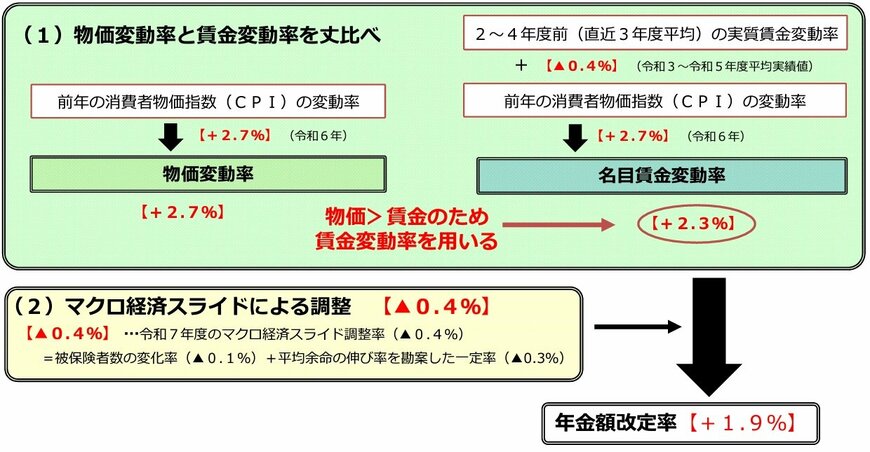
2025年度の年金額改定に用いられた物価変動率(※1)は2.7%、名目手取り賃金変動率(※2)は2.3%。そしてマクロ経済スライドによる調整(※3)で▲0.4%が加わった結果、「1.9%」の改定率となりました。
※1 物価変動率は2024(令和6年)の値
※2 名目手取り賃金変動率とは、2年度前から4年度前までの3年度平均の実質賃金変動率に前年の物価変動率と3年度前の可処分所得割合変化率(0.0%)を乗じたもの
※3 マクロ経済スライドとは、公的年金被保険者の変動と平均余命の伸びに基づいて、スライド調整率を設定し、その分を賃金と物価の変動がプラスとなる場合に改定率から控除するもの
では、令和のシニア世代は実際に「国民年金・厚生年金」をどの程度受け取れているのでしょうか。
3. 年金、みんなの平均年金月額はいくら?
厚生労働省年金局の「令和5年度 厚生年金保険・国民年金事業の概況」から、国民年金と厚生年金の平均年金月額を男女別に見ていきます。
3.1 【男女別】国民年金(老齢基礎年金)の平均年金月額
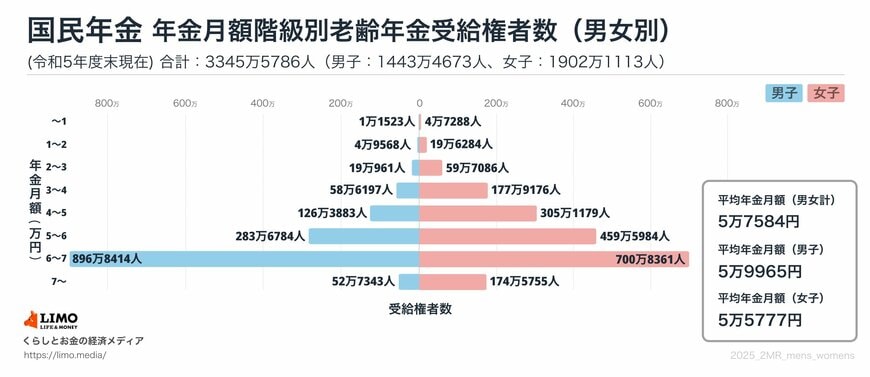
〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
3.2 【男女別】厚生年金の平均年金月額
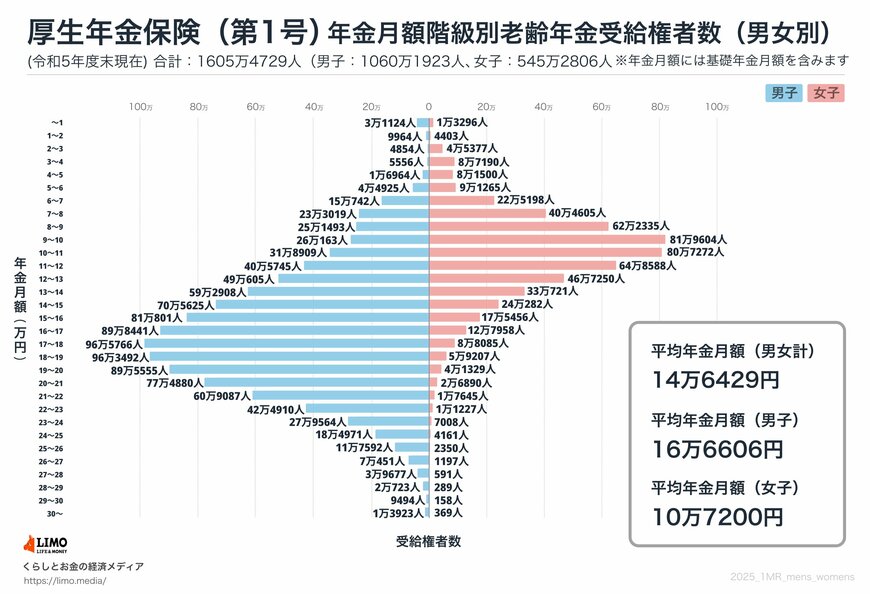
〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金の金額を含む
男女全体の平均年金月額を見ると、国民年金のみの人は5万円台、厚生年金を上乗せで受給する人は14万円台と、その差は歴然です。
これは、国民年金が基礎年金とも呼ばれる「1階部分」、厚生年金が報酬に応じた保険料を納付することで年金額が上乗せされる「2階部分」となる、年金制度の構造によるものです。
加えて、厚生年金の平均年金月額には約6万円の男女差がある点も看過できません。
この差は厚生年金の受給額が、現役時代の賃金と年金加入期間に基づいて決まるためです。上限額はあるものの、収入が多いほど現役時代の年金保険料も高くなり、結果として老後の受給額も増える傾向にあるのです。
ご自身の年金加入状況や将来の年金見込み額は、「ねんきんネット」や「ねんきん定期便」で確認できます。
年金というとつい「老後にいくらもらえるか」に目が行きがちかもしれませんが、現役時代から知っておきたい「年金の付随的なしくみ」は数多くあります。
年金の受け取り時期を調整できる「繰上げ・繰下げ受給」のしくみなどもそのひとつ。早いうちから知っておくことで、必要に応じてそのメリットを最大限に生かすことができるでしょう。
4. 年金受給開始年齢は「繰上げ・繰下げ」で調整できる!
一般的な老齢年金の受給スタート年齢は65歳ですが、この時期は繰上げ・繰下げ受給の制度を活用することで「60歳~75歳」の間で調整ができます。
-
60歳~64歳で減額された年金を受け取る「繰上げ受給」
-
減額率:繰り上げた月数×0.4%(最大24%)
-
-
66歳~75歳で増額された年金を受け取る「繰下げ受給」
-
増額率:繰り下げた月数×0.7%(最大84%)
-
厚生年金(国民年金部分を含む)の平均月額は14万6429円。今回は本来の年金額が「15万円」だった場合を想定し、受給開始年齢が「60歳・65歳・70歳・75歳・80歳・85歳・90歳」だった場合の累計年金受給額を見ていきます。
4.1 60歳・65歳・70歳・75歳・80歳・85歳・90歳《各年齢での累計受給額》
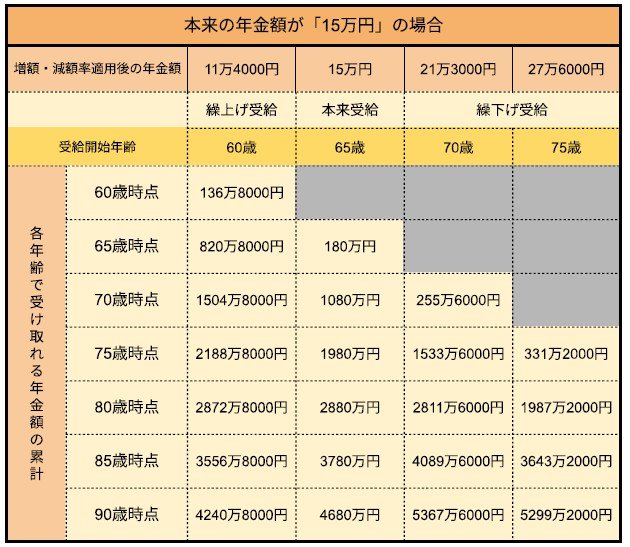
70歳・75歳時点での累計受給額は繰上げ受給が有利ですが、80歳では65歳からの受給、85歳以降は繰下げ受給が最も多くなっていきます。
一度決まった繰上げ・繰下げの減額率・増額率は生涯変わりません。繰上げ受給を選択した場合、65歳以降も減額された年金額が続く点を心得ておく必要があるでしょう。
また、繰下げ受給で年金額を増やした結果、税金や社会保険料の負担が増える可能性があるのも意外な盲点かもしれません。
資産状況や健康状態と相談しながら、自分にとって最適な受給開始タイミングを検討しましょう。
※特別支給の老齢厚生年金には繰下げ受給の制度はありません。
5. 2025年度の年金制度改正、変更ポイントをわかりやすく解説
2025年6月13日、年金制度改正法が成立しました。働き方や家族構成などの多様化に合わせた年金制度の整備、私的年金制度の拡充などにより、老後の暮らしの安定や、所得保障機能の強化に繋げていくことが主な狙いです。
今回の改正の主な見直しポイントを整理していきましょう。
5.1 年金制度改正の全体像《主な見直しポイント》
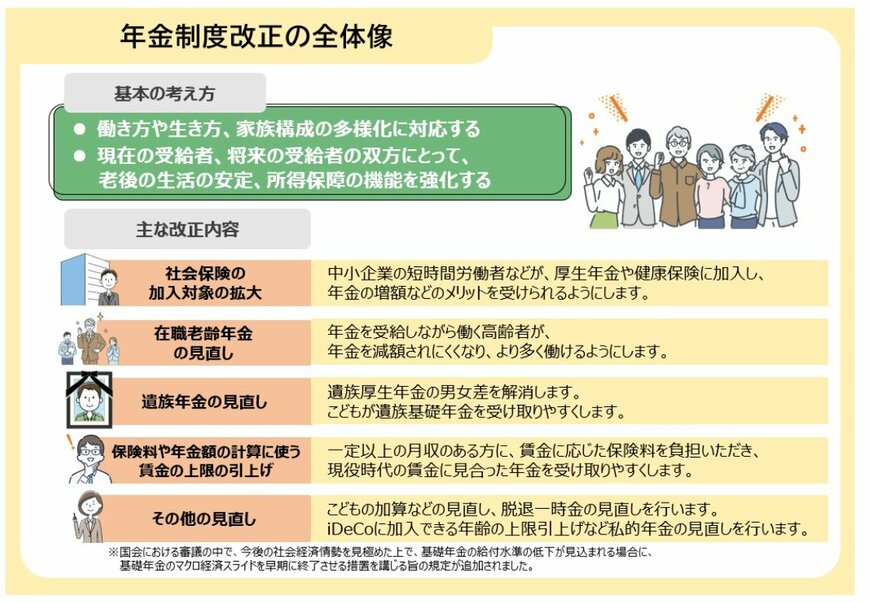
社会保険の加入対象の拡大
- 短時間労働者の加入要件(賃金要件・企業規模要件)の見直し(年収「106万円の壁」撤廃へ)
在職老齢年金の見直し
- 支給停止調整額「月62万円」へ大幅緩和(2025年度は月51万円)
遺族年金の見直し
- 遺族厚生年金の男女差を解消
- 子どもが遺族基礎年金を受給しやすくする
保険料や年金額の計算に使う賃金の上限の引き上げ
- 標準報酬月額の上限を、月65万円→75万円へ段階的に引き上げ
私的年金制度
- iDeCo加入年齢の上限引き上げ(3年以内に実施)
- 企業型DCの拠出限度額の拡充(3年以内に実施)
- 企業年金の運用の見える化(5年以内に実施)
こうした内容からも、公的年金制度は現役世代の働き方やライフプランと深い関わりを持っていることが分かります。
6. 老後資金を考えるうえで大切な視点
今回の記事では、公的年金の基本と、シニア世代の年金額の実態を解説しました。
老後の収入や支出は人によって大きく異なり、毎月の生活費が赤字になるケースもあります。さらに、年齢を重ねるほど医療や介護のリスクは高まるため、余裕を持った資金計画が欠かせません。
近年は、NISAやiDeCoといった非課税制度を活用して積立投資を行う人も増えていますが、資産状況等によって向き不向きがあります。
リターンだけを追い求める運用はリスクが高いため、制度や商品を選ぶ際は、総合的に判断し、自分に合った方法を選ぶことが大切です。


参考資料
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金の繰上げ受給」
- 日本年金機構「年金の繰下げ受給」
- リプレックス株式会社「keisan 生活や実務に役立つ計算サイト」
- 厚生労働省「年金制度改正法が成立しました」
長井 祐人



