


物価の高止まりが続く中、家計を少しでも支えようと、国や自治体による支援が続いています。
特にこの夏は、定額減税に関連した「調整給付金(不足額給付)」や、年金生活者を対象とした「年金生活者支援給付金」の通知が届く見込みであり、該当する可能性のある方にとっては重要なタイミングです。
ただし、こうした給付金はすべての人が自動で受け取れるわけではなく、対象や手続き方法が自治体ごとに異なるうえ、自分が該当するかを見極めるのも簡単ではありません。
今回は、「調整給付金(不足額給付)」と「年金生活者支援給付金」について、仕組みや対象となる条件などをわかりやすく解説します。
まずは概要を把握し、自分や家族が対象になり得るかを見ていきましょう。
1. 定額減税補足給付金(不足額給付)とは?
2024年に実施された定額減税では、所得税3万円・住民税1万円が減税されましたが、税額がもともと少ない方などは減税しきれないケースがありました。
この不足分を補うために支給されるのが「定額減税補足給付金(不足額給付)」です。
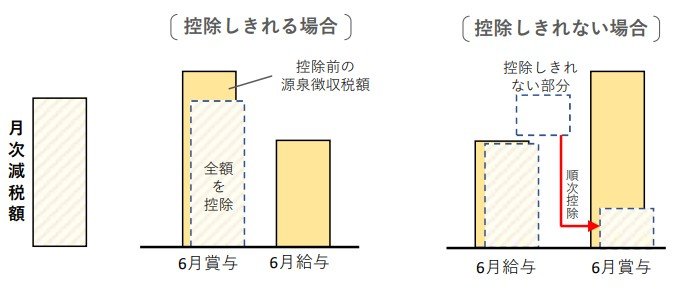
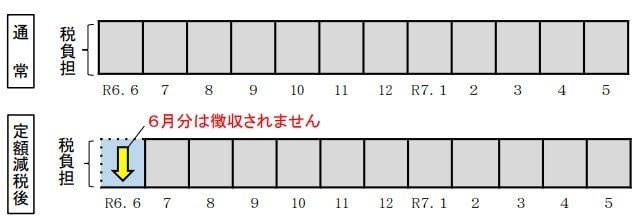
対象者や支給額、手続き方法などの詳細は自治体ごとに異なるため、お住まいの地域の最新情報をご確認ください。
1.1 不足額給付が発生する2つのケース
不足額給付は、発生理由によって「不足額給付Ⅰ」と「不足額給付Ⅱ」の2つのケースに分類されます。
不足額給付Ⅰ:税額変更や所得変動による不足
以下のような理由で、当初の減税額よりも実際に減税できる金額が少なくなった場合に該当します。
- 税務処理の修正(更正)で住民税所得割額が減少した
- 扶養親族が追加され、税額が軽減された
- 2024年の所得が減少し、想定より所得税額が小さくなった
- 2024年中に就職等で新たに所得が発生した
これらの場合、「本来の減税額」と「当初支給された調整給付額」の差額が、補足給付金として支給されます。
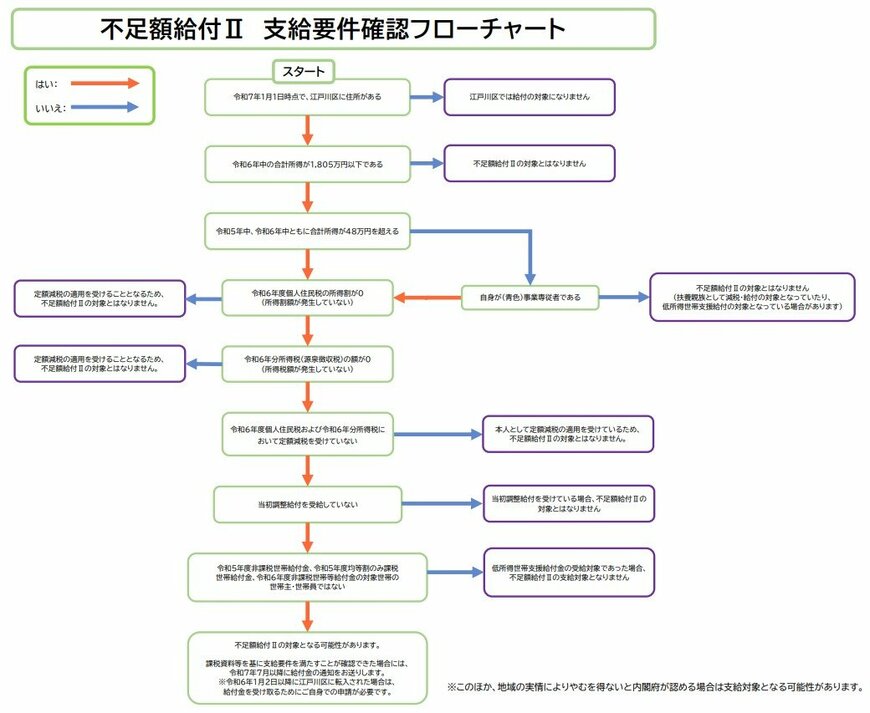
不足額給付Ⅱ:そもそも税金が発生していない場合
次の3つの条件すべてに該当する方が対象です。
- 税法上「扶養親族」として扱われていない
- 令和6年分所得税・令和6年度住民税所得割がどちらも非課税
- 低所得世帯向けの給付金(別途実施されている支援金等)の対象世帯に該当しない
こうした方は、もともと税金が課されていないため、減税の恩恵を受けられません。そのため、一律の給付金が支給される可能性があります。
対象や給付額、手続き方法は自治体ごとに異なるため、必ずお住まいの地域の最新情報をご確認ください。
例えば、東京都江戸川区では、以下のようにフローチャートで確認できます。
1.2 不足額給付の支給額
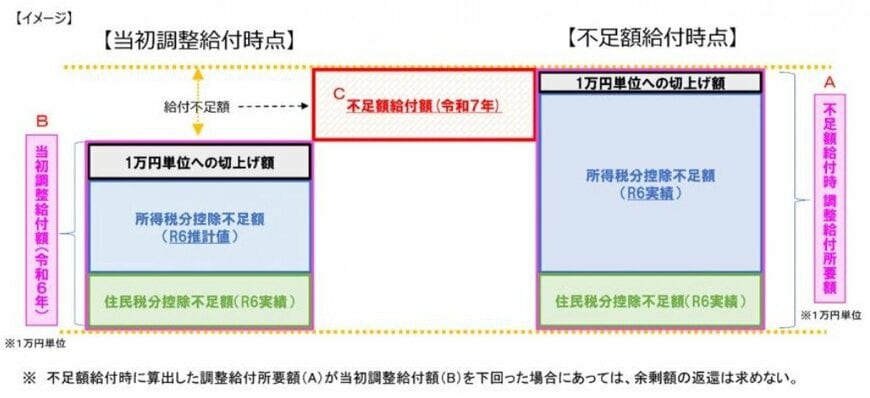
【不足額給付Ⅰの場合】
「2025年度に再計算した調整給付の必要額」から「2024年に受け取った調整給付額」を差し引いた金額が、1万円単位で支給されます。
※差額がなかった場合も、返還義務はありません。
【不足額給付Ⅱの場合】
原則として一律4万円が支給されます。ただし、2024年にすでに調整給付金を受け取っている場合は、所得税相当分3万円からその給付額を差し引いた金額が支給されます。
2. 「年金生活者支援給付金」とは?
「年金生活者支援給付金制度」は、公的年金等の収入が一定基準を下回る方を対象に、年金に加えて支給される給付金制度です。

2.1 老齢年金生活者支援給付金の支給要件
【支給要件】
- 65歳以上の老齢基礎年金の受給者
- 同一世帯の全員が市町村民税非課税
- 前年の公的年金等の収入金額(※1)とその他の所得との合計額が昭和31年4月2日以後に生まれの方は88万9300円以下、昭和31年4月1日以前に生まれの方は88万7700円以下(※2)
※1 障害年金・遺族年金等の非課税収入は含まれません。
※2 昭和31年4月2日以後に生まれた方で78万9300円を超え88万9300円以下である方、昭和31年4月1日以前に生まれた方で78万7700円を超え88万7700円以下である方には「補足的老齢年金生活者支援給付金」が支給されます。
2.2 障害年金生活者支援給付金の支給要件
【支給要件】
- 障害基礎年金の受給者
- 前年の所得(※1)が472万1000円(※2)以下
※1 障害年金等の非課税収入は、給付金の判定に用いる所得には含まれません。
※2 扶養親族等の数に応じて増額。
2.3 遺族年金生活者支援給付金の支給要件
【支給要件】
- 遺族基礎年金の受給者
- 前年の所得(※1)が472万1000円(※2)以下
※1 遺族年金等の非課税収入は、給付金の判定に用いる所得には含まれません。
※2 扶養親族等の数に応じて増額。
2.4 年金生活者支援給付金の給付基準額
2025年度は物価上昇などの影響を受け、給付基準額が前年より2.7%引き上げられました。

- 老齢年金生活者支援給付金(月額):5450円(+140円)
- 障害年金生活者支援給付金(月額):1級6813円(+175円)・2級5450円(+140円)
- 遺族年金生活者支援給付金(月額):5450円(+140円)
実際の支給額は、上記の給付基準額をもとに、保険料納付済期間などに応じて計算されます。
2.5 年金生活者支援給付金の平均給付月額
「令和5年度 厚生年金保険・国民年金事業の概況」によると、2024年3月における平均給付月額は以下のとおりです。
- 老齢年金生活者支援給付金:4014円
- 障害年金生活者支援給付金:5555円
- 遺族年金生活者支援給付金:5057円
なお、支給要件をすべて満たしていたとしても、申請しなければ給付を受けることはできません。
次章では、年金生活者支援給付金の申請方法について詳しく確認していきましょう。
2.6 年金生活者支援給付金の請求方法
年金生活者支援給付金の申請方法は、「65歳を迎えて新たに年金を請求する方」と「すでに年金を受け取っている方」で異なります。
これから年金を請求する人の場合は、年金とあわせて年金生活者支援給付金も新たに申請する必要があります。
この場合、年金の請求書に加えて、給付金の請求書も同封されて届きます。

65歳の誕生日を迎える約3ヵ月前に、請求書類が入った封筒が自宅に届きます。
必要事項を記入し、期限内に返送しましょう。
すでに年金を受給している方でも、新たに年金生活者支援給付金の支給要件を満たした場合、毎年9月以降に「年金生活者支援給付金請求書(はがき型)」が郵送されます。

こちらも必要事項を記入し、指定された期限までに返送することで申請が完了します。
なお、一度給付金の受給が認められた方で、翌年以降も支給要件を満たしている場合は、基本的に再申請の必要はありません。
3. 必要に応じて早めに対応を
2024年に実施された定額減税では、すべての納税者が平等に恩恵を受けられるわけではありませんでした。
こうした不公平感を調整する目的で支給されるのが「調整給付金(不足額給付)」です。
また、「年金生活者支援給付金」は、低年金で暮らす方々を支援する目的で導入された制度ですが、申請しなければ受け取れない点が最大の注意点です。
対象になっているかどうか、例年9月頃に届く日本年金機構からの通知を確認しておきましょう。
どちらの給付金も、自治体や国からの通知を見逃さず、必要に応じて早めに対応することが大切です。制度の仕組みを正しく理解し、活用できる支援をしっかり受け取っていきましょう。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。


参考資料
- 総務省「個人住民税の定額減税について」
- 江戸川区「不足額給付Ⅱ 支給要件確認フローチャート」
- 江戸川区「江戸川区定額減税を補足する給付金(不足額給付)」
- 厚生労働省「年金生活者支援給付金制度」について
- 厚生労働省「令和7年度の年金額改定についてお知らせします~年金額は前年度から 1.9%の引上げです~」
- 日本年金機構「老齢基礎年金を新規に請求される方の請求手続きの流れ」
- 日本年金機構「年金生活者支援給付金請求書(はがき型)が届いた方へ」
加藤 聖人


