

定年退職をする際は、お金に関するさまざまな手続きが必要です。この際、手続きの仕方によっては、受け取れる給付が少なくなったり、必要以上にお金がかかったりします。
定年を迎える前には「損しない」お金の手続きの仕方をおさえておくと安心です。
この記事では、定年退職前にチェックすべき、損しないお金の手続きの仕方を3つ解説します。
1. 定年退職後のお金の課題とは
定年退職を迎えると、家計はこれまでと大きく変わります。まずは退職後に直面するお金の課題を洗い出してみましょう。
- 収入の柱が給与→年金に変わる
- 退職金としてまとまったお金が手に入る
- 社会保険は自分で選択して加入する
定年退職を迎えると、収入の柱は給与から年金へシフトしていきます。退職後も働く際は年金と給与を同時に受け取るケースもあるでしょう。年金は給与よりも金額が少なくなる分、支出を補填するための資産が必要となります。
一方、退職時には「退職金」としてまとまった収入を得ることも多いです。退職金は金額が大きくなりがちなため、使い方はもちろん「税金」にも気を配る必要があります。
そして、社会保険への加入についても考えなければなりません。在職中は会社の健康保険に加入しますが、退職後は引き続き2年間会社の健康保険に加入する「任意継続」や国民健康保険への加入など、いくつかの選択肢から選んで手続きをする必要があります。
そのため「お金を減らさない」「支出を増やさない」といった損しないお金の手続きの仕方をおさえておく必要があるのです。次章では、損しないお金の手続きの仕方を3つ解説します。
2. 定年退職で「損しない」お金の手続きの仕方3選
定年退職で損しないためのお金の手続きの仕方として、以下の3つを紹介します。
- 退職金の受け取り方
- 健康保険の加入の仕方
- 雇用保険の申請
それぞれの手続きの仕方をおさえて、賢く退職後の生活を送りましょう。
2.1 退職金の受け取り方
退職金の受け取り方によって、税金や社会保険料の負担が変わります。
退職金は、一度にまとめて受け取る一時金形式のほか、分割で受け取る年金形式があります。手取り退職金額を多くするには「一時金形式」での受け取りがおすすめです。
退職金は、一時金形式で受け取ると「退職所得控除」が適用できます。退職所得控除は勤続年数が20年を超えるかどうかによって金額が変わります。(詳細以下画像)
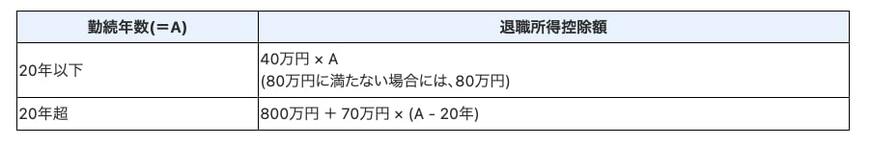
そのため、勤務期間が長いほど控除額が大きくなるのです。
退職所得は、以下の計算式で算出します。
- (収入金額(源泉徴収される前の金額)ー退職所得控除額)×1/2=退職所得の金額
収入から控除額を差し引いた金額の2分の1が所得とみなされるため、所得自体を大きく減らせるのです。
年金形式で受け取る場合、退職金は雑所得とみなされます。この場合「公的年金等控除」が適用されるため、65歳未満で定年なら最低60万円、65歳で定年なら最低110万円の控除が受けられます。(詳細以下画像)
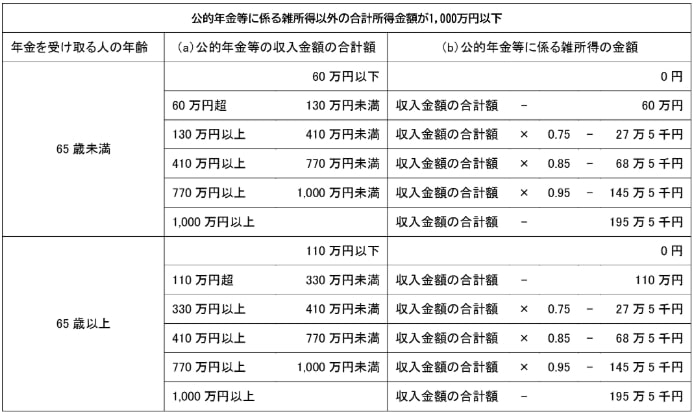
しかし、雑所得には65歳から受け取る老齢年金も含まれるため、年金・退職金どちらも十分に控除しきれず、所得税や住民税、社会保険料が増える可能性が高いのです。
どちらの形式で受け取るかは老後のライフプラン次第ですが、手取りを増やすのであれば一時金形式で受け取るとよいでしょう。
2.2 健康保険の加入の仕方
在職中は会社の健康保険に加入しますが、退職するとその翌日から健康保険が適用されなくなります。健康保険に加入しないと医療費が全額自己負担となり、支出が大幅に増えてしまいます。そうならないためにも、健康保険は途切れる期間なく加入しなければなりません。
健康保険の選択肢としては、以下の3つがあります。
- 会社の健康保険を任意継続する
- 国民健康保険に加入する
- 家族の扶養に入る
保険料の自己負担をなくすには、家族の扶養に入るとよいでしょう。配偶者だけでなく、子どもや孫の扶養に入ることも選択肢になり得ます。現役世代である子どもや孫の扶養に入れば、自身は保険料負担がなくなり、扶養する人は「扶養控除」により節税が可能です。
面倒な手続きをしたくない場合は、会社の健康保険を任意継続することを検討しましょう。任意継続は、これまで加入していた会社の健康保険を最長で2年間継続する制度です。
退職前に扶養していた家族も引き続き継続対象になるため、専業主婦の配偶者がいる人などは任意継続を検討するとよいです。ただし、保険料はこれまでの2倍になるため、支出は増えてしまいます。
扶養に入らない、任意継続をしない、といった人は、基本的に国民健康保険に加入します。基本的には、市町村が運営する「市町村国保」に加入することになるでしょう。
保険料は前年の所得にもとづき計算されるため、退職翌年の保険料は高くなる傾向にあります。また、扶養の概念がないため、家族一人ひとり保険料がかかり、世帯としての支出が増える点にも注意が必要です。
2.3 雇用保険の申請
退職した後に再就職を目指す際は、雇用保険の基本手当(失業給付)や高年齢求職者給付金を受け取るのが一般的です。失業給付は65歳未満の人が受け取り、高年齢求職者給付金は65歳以上の人が受け取るものです。
より多くの金額を受け取るのであれば、65歳になるよりも前に退職して失業給付を受け取るとよいでしょう。
失業給付、高年齢求職者給付金は、どちらも以下の計算で1日あたりの給付額を算出します。
- 離職前6ヵ月の賃金合計/180×給付率(50〜80%)
※60〜64歳は給付率が45〜80%。
しかし、給付を受け取れる日数は、それぞれ異なるのです。(詳細以下画像)
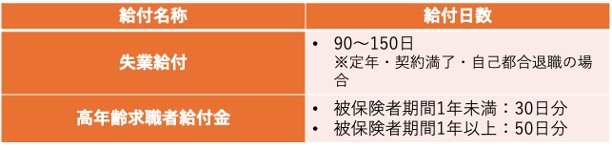
失業給付は90日〜150日まで給付が受けられますが、高年齢求職者給付金は30日分もしくは50日分の給付となります。失業保険のほうが給付を受け取れる期間が長い分、より多くの給付を受け取れる可能性があるのです。
65歳より前に退職する際は、退職金に影響がないか確認しておきましょう。とくに65歳定年の場合は、定年退職と早期退職で退職金が異なるケースがあります。
また、65歳未満で年金を受給している人が失業給付を受け取る場合、年金支給が停止されます。65歳から年金を受け取るのであれば給付と年金を両方受け取れるため、年金の受給タイミングには注意しましょう。
3. まとめ
定年退職すると、退職金の受け取りや社会保険への再加入などさまざまな手続きをする必要があります。損しない受け取り方・加入の仕方を意識することで、老後の迎え方も変わるでしょう。安心してセカンドライフを迎えられるよう、賢い選択をして少しでも手元に残るお金を増やしましょう。
参考資料
- 国税庁「No.1420 退職金を受け取ったとき(退職所得)」
- 国税庁「No.1600 公的年金等の課税関係」
- 全国健康保険協会「退職後の健康保険について」
- 厚生労働省「離職されたみなさまへ」
- 厚生労働省「離職されたみなさまへ <高年齢求職者給付金のご案内>」
- 日本年金機構「年金と雇用保険の失業給付との調整」
石上 ユウキ


