

7月20日に投開票となった参議院選挙では、消費税の減税が争点のひとつとなりました。消費税維持を掲げた与党が敗れたことから、今後どのような協議が行われるのか注視する必要があります。
消費税は、1989年に税率3%でスタートしました。現在は10%となっていますが、果たしてどの分野にいくら使われているのでしょうか。この記事では、消費税の歴史や使途、内訳を解説します。
1. 消費税の歴史を振り返ろう
消費税は、商品販売やサービス提供といった取引に対して課される税金です。消費者が負担し、事業者が納税します。そのため、税金のなかでも身近に感じやすいものです。
消費税は1989年に導入されました。当時の税率は3%でした。その後、次第に税率は上がっていき、現在は10%となっています。簡単に歴史を振り返ってみましょう。
- 1989年:税率3%で消費税を導入
- 1997年:高齢化社会を見据えて税率を5%に引き上げ
- 2014年:社会保障・税の改革のために税率を8%に引き上げ
- 2019年10月:税率を10%に引き上げ、食料品などには8%の軽減税率を適用
1997年に5%に引き上げられて以降は増税がありませんでしたが、2014年、2019年と引き上げが続きました。
バブルから失われた30年を経て、現代の日本は生産コストの上昇により物価が上がる「コストプッシュ型」のインフレに直面しています。消費税が今後も現行の税率を維持するのか、景気・物価高対策として引き下げられるのか、大きな分岐点に来ているといえるでしょう。
次章では、消費税の使途について解説します。
2. 消費税の使い道は「年金・医療・介護・子ども・子育て支援」の4分野
財務省によれば、消費税の使い道は社会保障4経費に全額充てることになっています。消費税法第1条第2項で、以下のように定められているためです。
消費税の収入については、地方交付税法(昭和二十五年法律第二百十一号)に定めるところによるほか、毎年度、制度として確立された年金、医療及び介護の社会保障給付並びに少子化に対処するための施策に要する経費に充てるものとする。
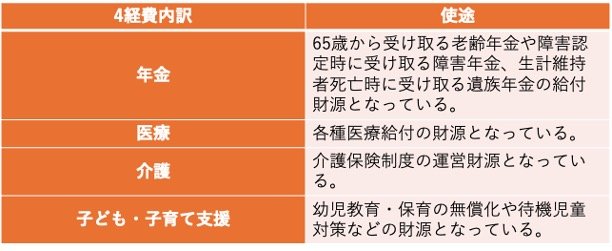
社会保障4経費とは「年金・医療・介護・子ども・子育て支援」のことです。それぞれ、以下のような目的で消費税が充てられています。
社会保障4経費1/4
筆者作成
- 年金:65歳から受け取る老齢年金や障害認定時に受け取る障害年金、生計維持者死亡時に受け取る遺族年金の給付財源となっている。
- 医療:各種医療給付の財源となっている。
- 介護:介護保険制度の運営財源となっている。
- 子ども・子育て支援:幼児教育・保育の無償化や待機児童対策などの財源となっている。
4経費の合計は2025年度の当初予算で34兆円となっています。(詳細以下画像)
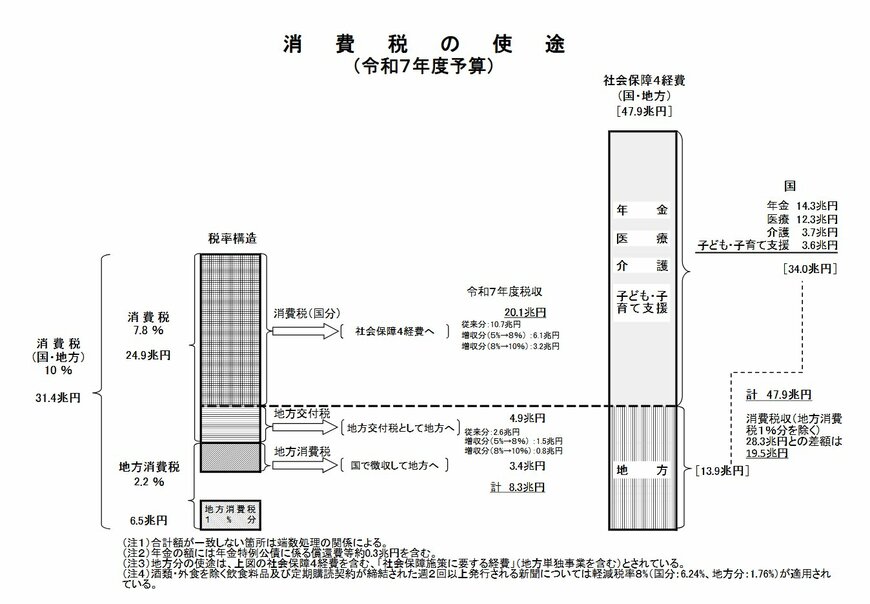
消費税収(国税分)は2025年度予算で24兆9000億円であり、4経費の予算よりも10兆円ほど足りない状況です。与党が消費税の維持に努めようとしたのは、こうした背景があるからといえるでしょう。
次章では、消費税の使途の疑問について解説します。
3. 消費税の使途、本当に社会保障?
前述のとおり、消費税は法律で社会保障費に充てられることが決まっています。しかし、一部では「法人税の穴埋めに使っているのでは?」「社会保障以外にも使っている」といった声も聞かれます。果たして、消費税は本来の使途以外に使われているのでしょうか。
「消費税が社会保障以外にも使われているのでは」といわれる理由は、消費税が社会保障に全額充てる「目的税」であるにもかかわらず、一般会計歳入として予算編成されているからです。
2025年度の一般会計予算の歳出・歳入構成を見てみると、消費税は一般会計の歳入として確かに記載されています。(詳細以下画像)
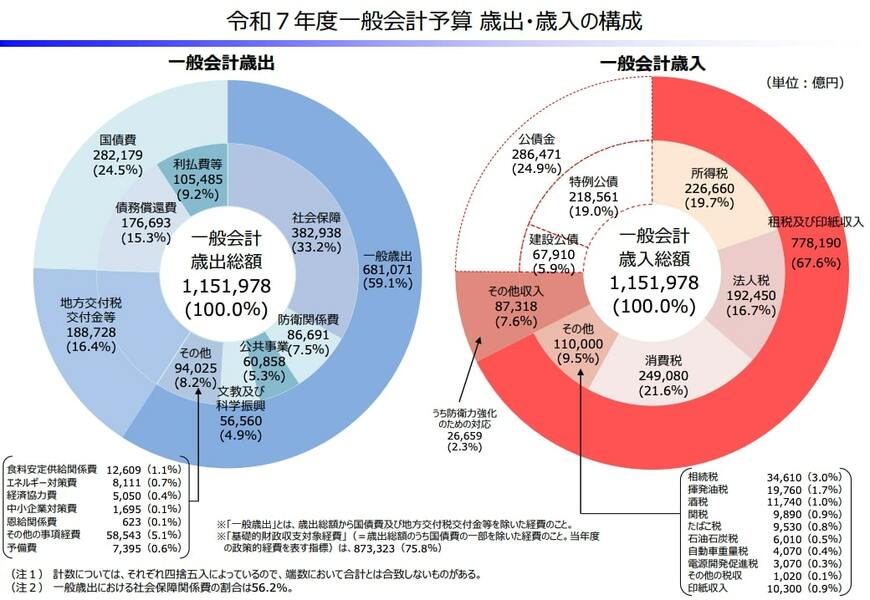
一般会計の歳入は、社会保障のほかにも防衛関係費や国際償還などに活用しています。つまり「一般会計歳入に消費税があることで、本来の目的である社会保障に全額充てられていないのでは」といわれているのです。
確かに、税金の使途に目的があるならば、特別会計に組み込むのが自然です。一方で、社会保障費も増加を続けています。高齢化が進むなかで給付額も増えており、消費税収をすべて充てても到底賄えない金額にまで膨れ上がっています。(詳細以下画像)
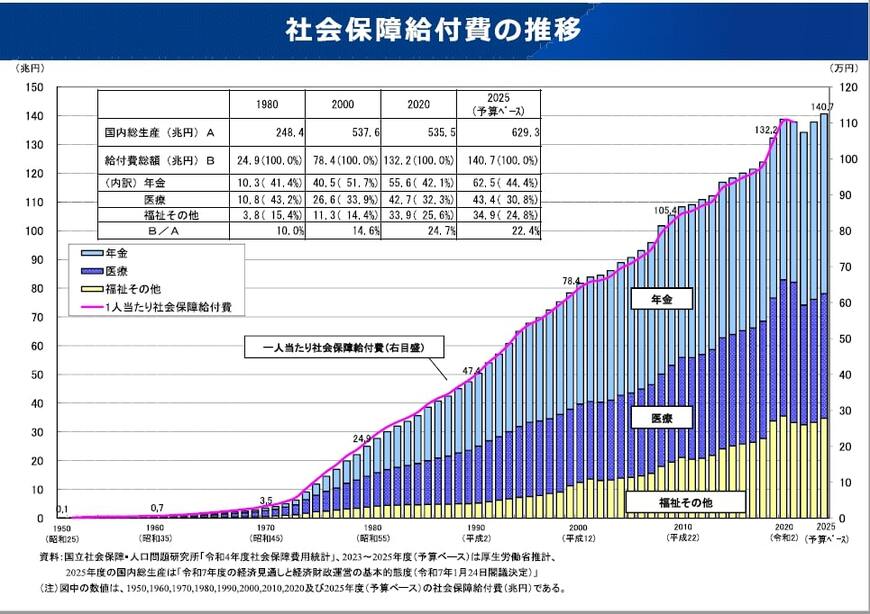
こうした状況であることから「消費税をわざわざ社会保障以外の目的で使うことは考えにくい」ともいえます。
ただし、国会では消費税の使途についての質問があり、政府は以下のように答弁しています。
消費税の収入が充てられる経費(地方交付税交付金を除く。)については、消費税法第一条第二項の規定にのっとり、一般会計予算の予算総則において、その範囲を具体的に明示している。その上で、御指摘の「区分経理」の意味するところが必ずしも明らかではないが、例えば、特別会計の設置については、特別会計に関する法律(平成十九年法律第二十三号)第一条の二に規定する基本理念に基づき、その必要性等について慎重に検討していく必要がある。
「消費税は本当に社会保障に使われているのか」という疑念を晴らすのであれば、政府は一般会計ではなく消費税に限った歳出・歳入予算を別途つくり、透明性を確保すべきなのかもしれません。
次章では、消費税の内訳について見ていきます。
4. 消費税10%の内訳は「国税7.8%+地方税2.2%」
現在の消費税の税率は10%ですが、これは国税と地方税あわせた税率です。内訳は以下のようになっています。
- 国税:7.8%
- 地方税:2.2%
前述の社会保障4経費に充てられるのは、国税部分の税収です。地方消費税は、2014年以降の税率引き上げ分のみ社会保障にまわり、基本的には都道府県や市町村の財源として、公共サービスのために使われています。たとえば、道路や水道といったインフラやごみ収集などの環境保護、教育の充実などです。
「消費税を下げると地方財政に影響が出る」といわれるのは、こういった背景があるためです。地方への影響を抑えながら景気をよい方向へ向かわせるには、国債の発行や消費活性化による税収増など、さまざまな財源確保手段の検討が必要になりそうです。
5. まとめ
消費税は1989年に導入され、現在では10%の税率となっています。税収は社会保障に使われていますが、疑義や課題も残っているのが現状です。
消費税を巡っては「減ったら家計にありがたい」「増やさないと社会保障制度が崩れる」とさまざまな意見が飛び交っています。参議院選挙の民意が反映されるのかも含めて、今後どのようなあり方となるのか注目していきましょう。


参考資料
- 総務省「地方消費税」
- e-Gov法令検索「消費税法」
- 財務省「消費税について教えてください。」
- 財務省「令和7年度一般会計予算 歳出・歳入の構成」
- 厚生労働省「給付と負担について」
- 衆議院「令和三年十二月二十八日受領答弁第三五号」
- 奈良県「お買い物は県内で!~地方消費税をご存じですか?~」
石上 ユウキ


