

8月に入り、お盆のあたりは長期休暇という方もいるでしょう。1年を折り返し、長期休暇をとりやすいこの時期だからこそ考えたいのが「老後資金」です。
老後は後のことと思いがちですが、少子高齢化の日本では年金だけで老後生活するのは難しいと考えられますので、年金以外の備えはしておきたいもの。
老後、生活費の補填や趣味、旅行、リフォーム、車や家電の買い替え、病気や介護などもしもの時などにお金を使うことを考えると、物価高の今は「貯蓄3000万円くらいほしい」と思う方もいると思います。
今回は現代シニアで貯蓄3000万円以上もっている割合をみながら、老後資金について考えましょう。
1. 60歳代でうらやましい「貯蓄3000万円以上」は何割か
金融経済教育推進機構「家計の金融行動に関する世論調査 2024年」によれば、60歳代・二人以上世帯で貯蓄3000万円以上は全体の20%です。
※今回紹介する貯蓄額には、日常的な出し入れおよび引き落としに備えている普通預金残高は含まれません。
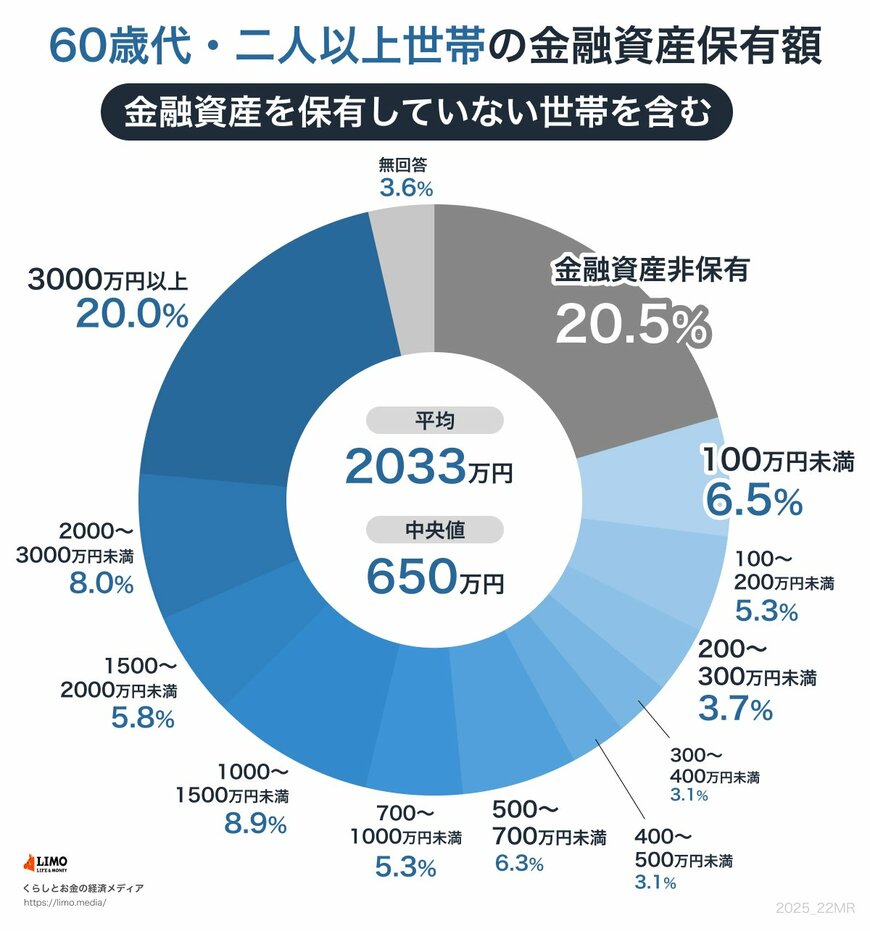
20%を多いと捉えるかどうかは人によりますが、およそ5世帯に1世帯は貯蓄が3000万円を超えているようです。
内訳は以下のとおりです。
1.1 60歳代・二人以上世帯の貯蓄
- 金融資産非保有:20.5%
- 100万円未満:6.5%
- 100~200万円未満:5.3%
- 200~300万円未満:3.7%
- 300~400万円未満:3.1%
- 400~500万円未満:3.1%
- 500~700万円未満:6.3%
- 700~1000万円未満:5.3%
- 1000~1500万円未満:8.9%
- 1500~2000万円未満:5.8%
- 2000~3000万円未満:8.0%
- 3000万円以上:20.0%
- 無回答:3.6%
ただし、注目すべきは貯蓄3000万円以上の割合だけでなく、金融資産非保有世帯かもしれません。
貯蓄3000万円以上を超える20.5%を占める結果となっています。
ちなみに、平均値は2033万円、中央値は650万円でした。半分は貯蓄700万円未満となっており、老後資金については早くから、計画的に備えることが大切でしょう。
2. 65歳以上・無職夫婦世帯の月の生活費はいくら?内訳は
60歳代の貯蓄の状況がわかったところで、65歳以上・無職夫婦世帯の家計収支を確認します。
今回は、総務省統計局「家計調査報告家計収支編 2024年(令和6年)平均結果の概要」を参考にみていきます。
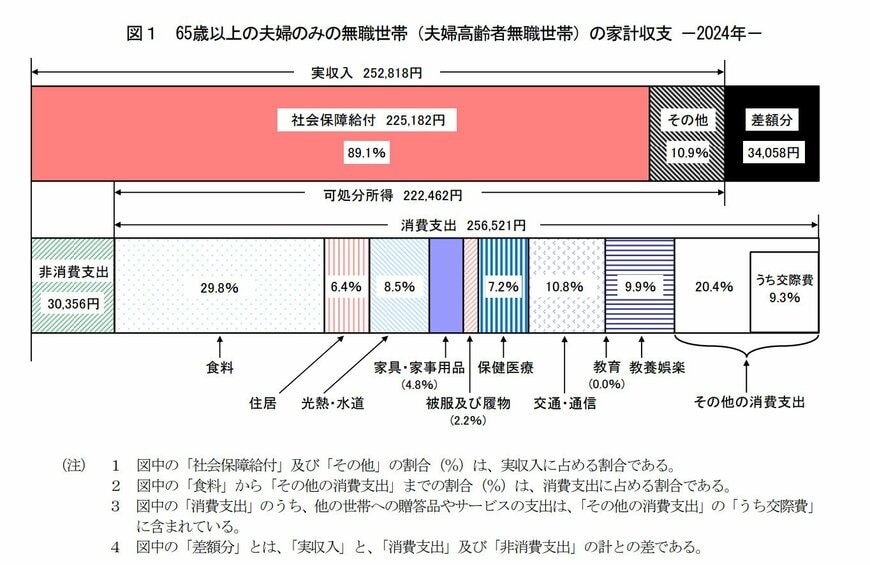
まず、平均収入は25万2818円で、うち社会保障給付(主に年金)は22万5182円です。
ここまではいいのですが、平均支出をチェックすると合計は28万6877円で、内訳は以下のとおりでした。
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円(うち、諸雑費2万2125円・交際費2万3888円・仕送り金1040円)
- 非消費支出:3万356円
収入と支出を比較すると、3万4058円の赤字であることがわかります。
もちろん平均値なのであくまで目安とはなりますが、平均的な生活をしていれば毎月3万円程度の赤字が生じる可能性があることが判明しました。
この状況を放置していると、貯蓄が減り続けて生活が苦しくなるかもしれません。
3. リタイア後に増えやすい支出は?
リタイアすれば一般的には支出が減る印象があります。一般的にはスーツやオフィス用の服、バッグ、靴などや外食費用などがリタイアすると減るでしょう。
一方で、定年退職後に増えやすい支出もあります。
- 光熱費
- 交際費(友人、近所、身内など)
- 趣味
- 旅行やレジャー
- 医療や介護費用など
家にいることで交際費がかかったり、趣味などに使う費用もかかったりします。
また、友人や近所、身内付き合いが増えてくる場合もあるでしょう。
医療や介護費用についても必ず増えるわけではありませんが、人によっては増える可能性があります。リタイア前後の生活費の差は、リタイア前から計算しておくといいでしょう。
4. 【厚生年金と国民年金】平均月額はいくら?
老後の収入である公的年金額の個人差が大きいため、最後に厚生労働省年金局が公表している「令和5年度 厚生年金保険・国民年金事業の概況」を確認しましょう。
4.1 厚生年金の平均年金月額

- 平均年金月額(全体):14万6429円
- 平均年金月額(男性):16万6606円
- 平均年金月額(女性):10万7200円
4.2 国民年金の平均年金月額

- 平均年金月額(全体):5万7584円
- 平均年金月額(男性):5万9965円
- 平均年金月額(女性):5万5777円
自身の年金加入状況や年金見込み額は、ねんきん定期便やねんきんネットなどでこの夏確認してはいかがでしょうか。
5. 老後のために貯蓄・年金を増やす
平均で見ると老後生活は毎月赤字が生じる可能性があるとお伝えしました。それだけではなく急な病気による支出や介護の費用などが、突発的に生じることもあるでしょう。
そのため、老後のために貯蓄と年金受給額を増やしておくことを考えたいものです。
貯蓄を増やす場合は、以下のことを実践してみることをおすすめします。
- 家計収支を把握する
- 固定費を見直す
- 収入を上げる工夫をする
固定費を見直すときは、金額が大きなものから行うと効果的です。
収入を上げる工夫は、スキルアップや資格取得などがよいでしょう。転職や独立は収入をあげられる可能性はありますが、リスクもあるため、まずはスキルアップや資格取得で着実に収入を上げるほうがいいかもしれません。
また、年金受給額を増やしたい場合は以下のことを検討してみましょう。
- 国民年金のみであれば付加年金への加入、もしくは国民年金基金への加入(併用不可)
- 国民年金のみであれば厚生年金への加入
- 厚生年金であれば収入を増やす(上限あり)
- 繰下げ受給など
いずれにしてもいメリット・デメリットがありますので、しっかりと調べましょう。
ほかにも貯蓄を増やすためには、毎月一定額を預貯金で積み立てるほか、投資信託で積み立てる積立投資を利用することで、リスクがあるもののリターンを見込む方法もあります。
資産運用はリスクがありますが、お金に働いてもらって効率よく資産を増やせる場合もあるので選択肢の一つになります。新NISAのつみたて投資枠を利用すれば、通常利益に約2割かかる税金も非課税になります。
この夏、自身に合った老後資金対策について調べることからはじめてみましょう。


参考資料
- 金融経済教育推進機構「家計の金融行動に関する世論調査 2024年」
- 総務省統計局「家計調査報告家計収支編 2024年(令和6年)平均結果の概要」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
宮野 茉莉子


