

8月15日は、公的年金の支給日です。老後が少しずつ現実味を帯びてくるミドルシニア世代の中には、「65歳まで待たずに年金を早く受け取りたい」と考え、繰上げ受給を検討している方もいるのではないでしょうか。
たしかに、年金を早めに受け取れるというのは大きな魅力です。しかし、繰上げ受給を選択すると受給額が減額され、その減額率は一生涯変わることがありません。
つまり、「早くもらえる」というメリットと引き換えに、「受け取る年金額が減る」というデメリットがあるのです。
長生きして長期間受け取れれば、生涯の総受給額が65歳から受給した場合よりも多くなる可能性もある「繰上げ受給」。繰上げ受給を選ぶことは本当に“損”なのでしょうか?
本記事では、繰上げ受給の制度概要をおさらいしつつ、将来的な生活にどのような影響があるのか、メリット・デメリットを踏まえて詳しく解説していきます。
1. 【年金の繰上げ受給】どんな制度?いくら減額される?
現在の年金制度では、年金の受給開始年齢は原則65歳からとされています。
ただし、「繰上げ受給」という制度を利用すれば、受給開始時期を最大で5年間早めることができ、最短で60歳から年金を受け取ることが可能です。
しかし、繰上げ受給には注意点も。それは、受給開始を早めるほど年金の支給額が減ってしまうという点です。
具体的には、1カ月繰り上げるごとに0.4%ずつ減額され、繰り上げた月数に応じて受給額が生涯にわたって少なくなります(※表1参照)。
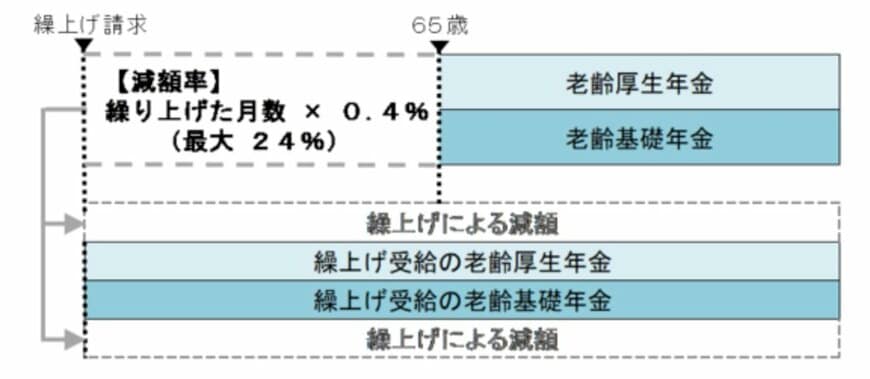
たとえば、本来の年金月額が15万円の場合、60歳から5年間繰り上げて受給を開始すると、60か月 × 0.4%=24%の減額が適用され、受け取れる金額は約11万4000円にまで下がります。
しかも、一度繰上げ受給を選ぶとその減額率は生涯にわたって固定されるため、65歳以降もずっと減額後の年金が支給され続けることになります。
このように、年金の受給額が少なくなる繰上げ受給制度は、見方によっては「損をしてしまう選択肢」と感じられるかもしれません。
しかし、はたして本当にそうなのでしょうか?
次の章では、繰上げ受給は「得」なのか「損」なのかという視点から、さらに詳しく解説していきます。
2. 年金の繰上げ受給は「得」なのか「損」なのか?
結局のところ、繰上げ受給が「得」か「損」かは、その人の生きる年数=寿命に大きく左右されます。
たとえば、早めに年金を受け取り始めて支給額が減ったとしても、もし66歳で亡くなった場合には、結果的に繰上げたほうが総額では多く受け取ることになります。
反対に、長生きして85歳以上まで生存するような場合には、本来の支給開始年齢である65歳から受け取り始めたほうが、生涯にわたる受給総額は多くなる傾向にあります。
では、「繰上げ受給」を選んだ場合の損益分岐点は何歳なのか。次の章でシミュレーションをしてみます。
3. 年金の繰下げ受給「60歳 vs 65歳」それぞれの「損益分岐点」は?
この章では「60歳」と「65歳」で年金の受給を開始した場合のシミュレーション結果をご紹介します。
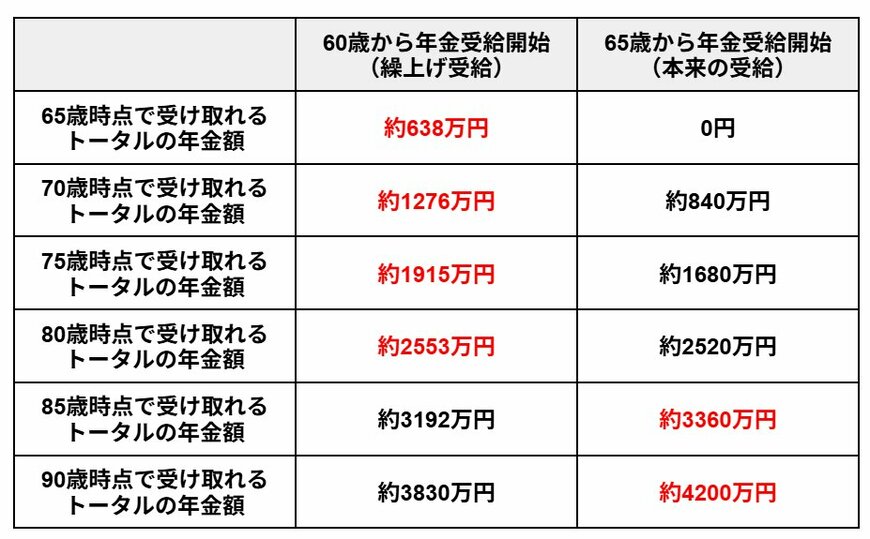
厚生労働省の「令和5年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均月額は約14万円とされているため、今回はこの金額を基に試算を行います。
65歳から90歳までの期間において、「繰上げ受給」と「本来の受給」を選んだ場合に受け取る総額は、以下のようになります(表2)。
(表2)「繰上げ受給」と「本来の受給」2/4
厚生労働省・日本年金機構の資料を参考にLIMO編集部作成
80歳の時点では、「繰上げ受給」の方が受け取る年金額が多く、この時点では繰上げ受給が「お得」と言えるでしょう。
しかし、85歳時点で比較すると、「本来の受給開始年齢」となる65歳から受給を開始した方が「お得」な選択となります。
寿命を正確に予測することはできませんが、こうした考え方を参考に、ライフプランに合わせて最も有利な受給開始時期を選ぶことが重要です。
4. 早く受け取れるけど…「繰上げ受給」には「減額」以外のデメリットもある!
前述のとおり、繰上げ受給を選択することにより、年金を早く受け取れるかわりに、本来受給できる年金額から減額されます。これは繰上げ受給のデメリットとなります。
なお、繰上げ受給にはこれ以外にもデメリットがありますので、確認しておきましょう。
- 国民年金の任意加入や、保険料の追納ができなくなる
- 共済年金(共済組合の年金)も、自動的に繰上げ受給となる
- 雇用保険の基本手当や高年齢雇用継続給付との同時受給に制限がある
- 遺族厚生年金や遺族共済年金など、他の年金制度と併せて受け取ることが難しくなる
- 寡婦年金の受給資格を失う
- 障害年金を請求できなくなる可能性がある
特に60歳以降も働く予定がある方や、すでに遺族年金を受け取っている方にとっては、繰上げ受給の選択が「不利」になることも考えられます。
したがって、年金の繰上げ受給を検討する際には、単に「早くもらえる」メリットだけでなく、これらのデメリットについても事前にしっかり把握し、自身のライフプランに合った選択をすることが大切です。
5. いまのシニア世代の「年金の繰上げ受給」の状況
最後に「年金の繰上げ受給」を選択する人がどれくらいいるのかを見ておきましょう。
5.1 《国民年金》年金の繰上げ受給状況

国民年金の受給権者(厚生年金保険の受給権を有しない)の繰上げ受給率は、上表のとおり、令和元年度以降、年々、減少傾向にあります。
令和元年度の受給率は29.5%でしたが、令和5年度には5ポイント減の24.5%に。
5.2 《厚生年金》年金の繰上げ受給状況

厚生年金の繰上げ受給率は上表のとおり。こちらは国民年金とは逆に、年々上昇傾向にあります。
令和元年度の繰上げ受給率は0.4%でしたが、令和5年度には0.9%に。
現時点では、まだ繰上げ受給を選ぶ人の割合は高いとはいえません。
しかし、働き方やライフスタイルが多様化している今、繰上げ受給は老後の選択肢のひとつとして検討される場面が増えるかもしれません。
6. まとめ
ワークスタイルやライフスタイルは多様化しています。
さまざまな価値観が受けいれられやすい時代。老後の過ごし方も人それぞれです。
自分が理想とする老後生活を送るために最適な方法は何か?を考えた時に、年金の繰上げ受給が視野に入ってくるかもしれません。
年金の繰上げ受給の最大のメリットは「年金を早く受け取れること」、最大のデメリットは「本来受給できる年金額から減ってしまうこと」でしょう。
これ以外にもメリット・デメリットがあるため、自身のケースにあてはめて考えることが大切です。

参考資料
和田 直子


