
もうすぐ夏休みを迎えます。お子さんが入園・入学して1学期が終わり、生活が落ち着いてきたからと今後の働き方を考える方もいるでしょう。
共働きとなれば世帯収入が増えますが、家事育児に仕事が加わり生活が慌ただしくなったり、家事育児にかける時間が減ったり、収入が増えたから必ずしも資産が増えるというわけでもなかったりします。
一方で働き始める、もしくは働く時間を増やしてフルタイムで働くなどすることで世帯収入が増え、生活におけるさまざまな選択肢が広がったり、自身のキャリアを築けるという場合もあるでしょう。
今回は参考までに、「年収1000万円世帯」と「年収600万円世帯」の平均的な「貯蓄額・負債額・共働き率」をみていきましょう。
1. 【年収1000万円世帯】平均的な「貯蓄額・負債額」
総務省統計局「家計調査 貯蓄・負債編 第8-2表<貯蓄・負債>年間収入階級別貯蓄及び負債の1世帯当たり現在高(二人以上の世帯のうち勤労者世帯)」を参考に、まずは世帯年収1000万円の世帯を確認していきます。
年収1000〜1250万円世帯1/2
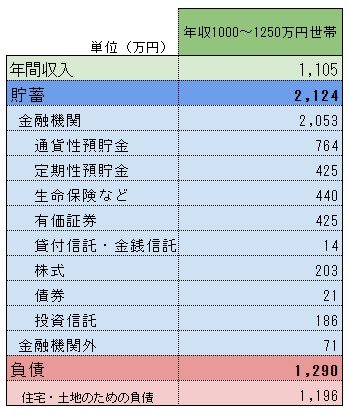
出所:総務省統計局「家計調査 貯蓄・負債編 第8-2表<貯蓄・負債>年間収入階級別貯蓄及び負債の1世帯当たり現在高(二人以上の世帯のうち勤労者世帯)」をもとにLIMO編集部作成
1.1 平均貯蓄額
- 平均貯蓄額:2124万円
- うち通貨性預貯金:764万円
- うち定期性預貯金:425万円
- うち生命保険など:440万円
- うち有価証券:425万円
- うち金融機関外:71万円
年収1000万円世帯の貯蓄額は平均で2000万円を超えています。
有価証券は425万円とおよそ4分の1ほど。まとまった資産を保有しながら一部で資産運用も行っています。
1.2 平均負債額
- 平均負債額:1290万円(うち住宅・土地のための負債:1196万円)
1.3 純貯蓄額(平均貯蓄額-平均負債額)
- 834万円
平均負債額が1290万円となっており、純貯蓄額は834万円でした。
1.4 共働き率や持ち家率
- 世帯主の平均年齢:49.5歳
- 世帯人数の平均:3.47人
- (うち18歳未満の世帯人員:0.96人)
- 世帯主の配偶者のうち女性の有業率:77.1%
- 持ち家率:86.7%
なお、共働き率が77%と多くを占めています。
夫婦どちらかで世帯年収1000万円という世帯より、夫婦共働きで達成している世帯が多いようですね。
2. 「年収600万円世帯」平均的な「貯蓄額・負債額」
次に世帯年収600万円世帯の家計を見ていきましょう。
年収600〜650万円世帯2/2

出所:総務省統計局「家計調査 貯蓄・負債編 第8-2表<貯蓄・負債>年間収入階級別貯蓄及び負債の1世帯当たり現在高(二人以上の世帯のうち勤労者世帯)」をもとにLIMO編集部作成
2.1 平均貯蓄額
- 平均貯蓄額:1164万円
- うち通貨性預貯金:458万円
- うち定期性預貯金:287万円
- うち生命保険など:244万円
- うち有価証券:160万円
- うち金融機関外:15万円
平均貯蓄額は年収1000万円の世帯より少ないですが、1000万円を超えています。
2.2 平均負債額
911万円(うち住宅・土地のための負債:839万円)
2.3 純貯蓄額(平均貯蓄額-平均負債額)
253万円
2.4 共働き率や持ち家率
- 世帯主の平均年齢:49.6歳
- 世帯人数の平均:3.26人
- (うち18歳未満の世帯人員:0.92人)
- 世帯主の配偶者のうち女性の有業率:57.2%
- 持ち家率:82.1%
純貯蓄額をみると253万円となっています。
また、共働きは57.2%となっており、約4割は専業主婦(夫)の世帯もあるようです。
3. 「年収1000万円世帯」と「年収600万円世帯」はどちらが幸せになれそうか
両者を比べると、金銭面では貯蓄額や純貯蓄額に違いが見られました。
共働き率も約20ポイント近く異なりましたから、家庭の生活も異なるところがあるでしょう。
お金の面では世帯年収1000万円世帯に余裕がありますが、何を重視するかは個人によって異なります。
好きな仕事を続けたい人や自身のキャリアを築きたい人もいれば、収入を増やすことで家族が生活のあらゆるところでとる選択肢を増やしたいという方もいるでしょう。
一方で掃除や料理などに重きを置く人もいれば、子どもとの関わりや教育に力を入れたいご家庭もあります。
また、現状はあくまで「過程」であり、お子さんの年齢によって働き方を変える方もいるでしょう。
人生100年時代といわれる今、60歳代で働く人も多くいます。
総務省「統計からみた我が国の高齢者-「敬老の日」にちなんで-」によれば、60歳代後半で働くシニアは2023年で52.0%、70歳代前半は34.0%、75歳以上で11.4%。人生において「仕事をする時間」は昔に比べて増えていると考えられます。
日々の生活は何かと忙しいものですが、今の生活、そして少し先の未来も含めて「自身が求めていること」を考えて行動することが大切でしょう。
そして人生100年時代といわれる現代においては、10年後、20年後…までを想像して望む生活を考え、今からできること、備えられることの選択をしていくとよいでしょう。


参考資料
宮野 茉莉子