
投資信託や保険商品の販売で数多くのお客さまの資産形成を支援してきた元郵便局員の筆者ですが、郵便局でリテール営業をしていた当時、年金支給日には多くのお客様が来店されて「今月もありがとうね」「このあと病院行ってくるのよ」などお声がけいただき、日々の暮らしと年金が密接につながっていることを実感する場面が数多くありました。そんな経験から、より多くの方々に年金制度や支給額の仕組みをもっと身近に知ってもらえたらと考えております。そこで、今回は公的年金の基本的な構造とともに、年金額の目安や制度改正のポイントをわかりやすく解説します。
1. 公的年金制度は「2階建て構造」
日本の公的年金制度は、1階部分の「国民年金(基礎年金)」と2階部分の「厚生年金」から成り立つ、「2階建て構造」となっています。

まずは、それぞれの年金制度について、その違いをおさらいしましょう。
1.1 【1階部分】国民年金
加入対象
- 原則として日本国内居住の20歳から60歳未満の全員(職業・収入・国籍不問)。
年金保険料
- 全員一律。ただし、保険料は年度ごとに改定される(※1)。
老後の受給額
- 保険料を全期間(480カ月)欠かさず納付した場合、65歳以降で満額の老齢基礎年金(※2)を受給可能。未納期間分に応じて満額から差し引かれる。
※1 国民年金保険料:2025年度月額は1万7510円
※2 国民年金(老齢基礎年金)の満額:2025年度月額は6万9308円
1.2 【2階部分】厚生年金
加入対象者
- 会社員や公務員、またパート等で特定適用事業所(※3)に働き一定要件を満たす人(国民年金に上乗せで加入)。
年金保険料
- 収入に応じて決まる(※4)。ただし上限あり。
老後の受給額
- 加入期間や納付済保険料によって個人差が出る。
公的年金でも、国民年金と厚生年金では加入対象や年金保険料の決定方法、受給額の計算方法などが異なります。そのため、実際の受給額は人によって違います。
※3 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など。
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算されます。
2. 2025年度の年金額は増額改定されました
公的年金の受給額は年度ごとに見直しがおこなわれます。2025年4月からの年金額の改定について確認してみましょう。

2025年度の年金額は、前年度から1.9%引き上げられました。
2.1 2025年度の国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額):1人分):6万9308円(+1308円)
- 厚生年金:23万2784円(夫婦2人分)(+4412円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
2.2 年金支給日
この改定率は「2025年4月分」の年金から適用されます。
公的年金は、「偶数月の15日(土日の場合は直前の平日に前倒し)」に、前月までの2カ月分がまとめて支給されます。
よって、4月分の年金は「6月の支給日」に受け取ることができます。なお、このタイミングに合わせて日本年金機構から「年金振込通知書」が届きます。
この通知書では、支給額のほか、税や社会保険料といった天引きされる内容なども確認することができます。
これまでは国民年金と厚生年金の年金額の例が公表されてきましたが、2025年度分からは「多様なライフコースに応じた年金額」として、現役時代の働き方や収入別での年金額の例も提示されています。
3. 【厚生年金と国民年金】5つのライフコース別年金額
多様なライフコースに応じた年金額
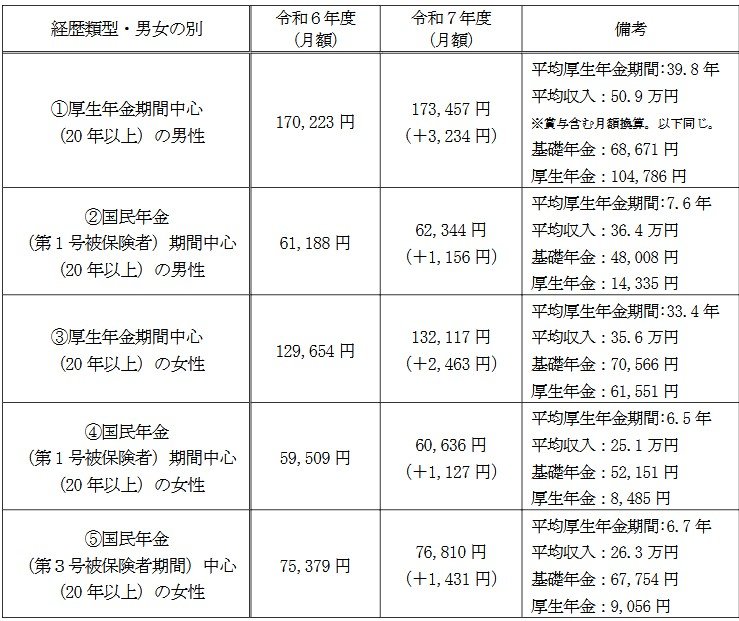
出所:厚生労働省「令和7年度の年金額改定についてお知らせします」
3.1 ケース①:男性・厚生年金期間中心
《年金月額》17万3457円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万8671円
- 厚生年金:10万4786円
3.2 ケース②:男性・国民年金(第1号被保険者)期間中心
《年金月額》6万2344円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8008円
- 厚生年金:1万4335円
3.3 ケース③:女性・厚生年金期間中心
《年金月額》13万2117円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万566円
- 厚生年金:6万1551円
3.4 ケース④:女性・国民年金(第1号被保険者)期間中心
《年金月額》6万636円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万2151円
- 厚生年金:8485円
3.5 ケース⑤:女性・国民年金(第3号被保険者)期間中心
《年金月額》7万6810円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万7754円
- 厚生年金:9056円
上記はあくまでも年金額の例ではありますが、厚生年金の加入期間と平均収入によって年金月額が大きく変動することは明白です。
とくに、現役時代に国民年金もしくは厚生年金のどちらを中心に加入していたのかによって、老後の受給額は大きく変わっています。
4. 【60歳代の年金一覧表】厚生年金と国民年金の平均年金月額
ここからは今のシニア世代が実際に受け取っている年金額について見ていきます。
60歳代~80歳代の各年齢層ごとに、厚生年金と国民年金の平均年金月額を確認していきましょう。
なお、記事内で紹介する厚生年金の月額には、国民年金(老齢基礎年金)の月額部分が含まれます。
まずは、60歳代の各年齢の年金月額を見ていきます。
4.1 【厚生年金一覧表】60歳代の平均月額(60〜69歳)

- 60歳:厚生年金9万6492円
- 61歳:厚生年金10万317円
- 62歳:厚生年金6万3244円
- 63歳:厚生年金6万5313円
- 64歳:厚生年金8万1700円
- 65歳:厚生年金14万5876円
- 66歳:厚生年金14万8285円
- 67歳:厚生年金14万9205円
- 68歳:厚生年金14万7862円
- 69歳:厚生年金14万5960円
4.2 【国民年金一覧表】60歳代の平均月額(60〜69歳)
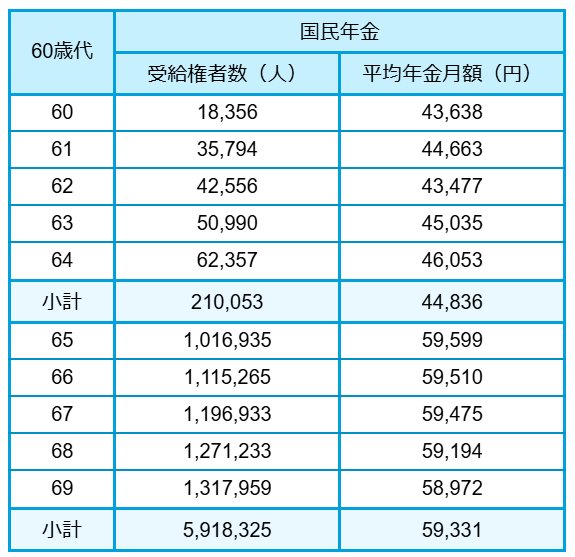
- 60歳:国民年金4万3638円
- 61歳:国民年金4万4663円
- 62歳:国民年金4万3477円
- 63歳:国民年金4万5035円
- 64歳:国民年金4万6053円
- 65歳:国民年金5万9599円
- 66歳:国民年金5万9510円
- 67歳:国民年金5万9475円
- 68歳:国民年金5万9194円
- 69歳:国民年金5万8972円
老齢年金の一般的な受給スタート年齢は原則65歳。
65歳未満は繰上げ受給(※1)を選んだ人や、特別支給の老齢厚生年金(※2)の報酬比例部分のみを受給している人の年金額となるため、厚生年金・国民年金ともに65歳以降よりも少なめです。
65歳から69歳までの平均年金月額は、厚生年金14万円台、国民年金5万円台となっています。
※1 繰上げ受給:老齢年金を60歳~64歳までで前倒しして受け取ること。繰上げた月数に応じて年金が減額(0.4%/月)され、一度決まった減額率は生涯変わりません。
※2 特別支給の老齢厚生年金:昭和60年の法改正により厚生年金の受給開始年齢が60歳から65歳に引き上げられた際、受給開始年齢を段階的に引き上げるために設けられた制度。年齢など一定条件を満たす場合に受け取ることができます。
5. 【70歳代の年金一覧表】厚生年金と国民年金の平均年金月額
70歳代の各年齢の年金月額を見ていきます。
5.1 【厚生年金一覧表】70歳代の平均月額(70〜79歳)

- 70歳:厚生年金14万4773円
- 71歳:厚生年金14万3521円
- 72歳:厚生年金14万2248円
- 73歳:厚生年金14万4251円
- 74歳:厚生年金14万7684円
- 75歳:厚生年金14万7455円
- 76歳:厚生年金14万7152円
- 77歳:厚生年金14万7070円
- 78歳:厚生年金14万9232円
- 79歳:厚生年金14万9883円
5.2 【国民年金一覧表】70歳代の平均月額(70〜79歳)

- 70歳:国民年金5万8956円
- 71歳:国民年金5万8569円
- 72歳:国民年金5万8429円
- 73歳:国民年金5万8220円
- 74歳:国民年金5万8070円
- 75歳:国民年金5万7973円
- 76歳:国民年金5万7774円
- 77歳:国民年金5万7561円
- 78歳:国民年金5万7119円
- 79歳:国民年金5万7078円
70歳代の平均年金月額は、厚生年金14万円台、国民年金5万7000~8000円台でした。
6. 【80歳代の年金一覧表】厚生年金と国民年金の平均年金月額
80歳代の各年齢の年金月額はどうでしょう。
6.1 【厚生年金一覧表】80歳代の平均月額(80〜89歳)
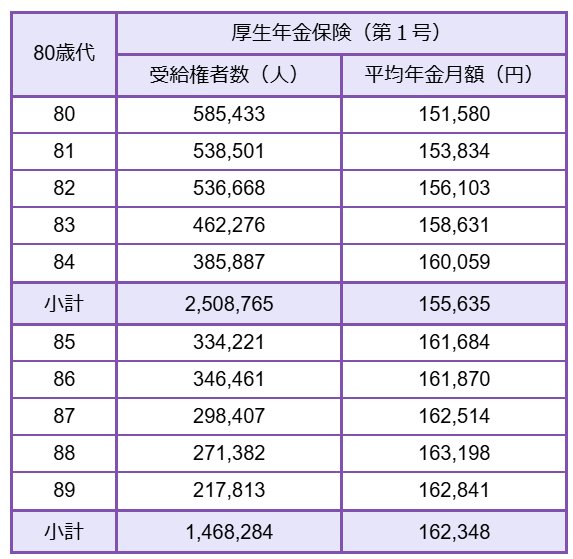
- 80歳:厚生年金15万1580円
- 81歳:厚生年金15万3834円
- 82歳:厚生年金15万6103円
- 83歳:厚生年金15万8631円
- 84歳:厚生年金16万59円
- 85歳:厚生年金16万1684円
- 86歳:厚生年金16万1870円
- 87歳:厚生年金16万2514円
- 88歳:厚生年金16万3198円
- 89歳:厚生年金16万2841円
6.2 【国民年金一覧表】80歳代の平均月額(80〜89歳)
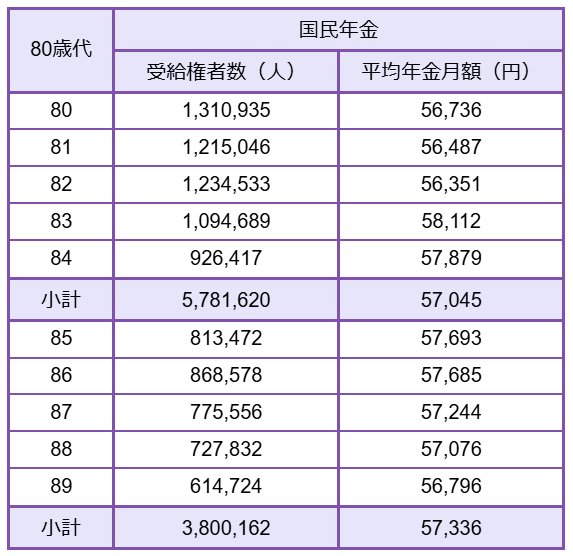
- 80歳:国民年金5万6736円
- 81歳:国民年金5万6487円
- 82歳:国民年金5万6351円
- 83歳:国民年金5万8112円
- 84歳:国民年金5万7879円
- 85歳:国民年金5万7693円
- 86歳:国民年金5万7685円
- 87歳:国民年金5万7244円
- 88歳:国民年金5万7076円
- 89歳:国民年金5万6796円
80歳代の平均受給額は、厚生年金15万円~16万円台、国民年金5万6000円~8000円台です。
いずれの年代においても、平均年金月額に大きな年齢差は見られませんでした。しかし、これはあくまでも「各年齢の平均」である点には留意が必要です。
老後に受け取る年金額は、現役時代の年金加入状況によって人それぞれとなっています。
7. 「男女で平均年金月額に差はあるの?」【厚生年金・国民年金】
年金額の個人差に着目しながら、全受給権者(60歳~90歳以降)の年金月額の分布や、男女別の平均年金月額を見てみましょう。

7.1 厚生年金《平均月額の男女差・個人差に着目》
〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金部分を含む
年金月額階級ごとの受給者数
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
厚生年金(国民年金を含む)の場合、月額1万円未満の少ない年金となる人から、20万円以上の高額受給者まで、個人差が大きいのが現状です。
また、男女全体の平均年金月額14万円台ですが、男性平均は女性平均よりも6万円ほど多くなっています。
7.2 国民年金《平均月額の男女差・個人差に着目》
〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
年金月額階級ごとの受給者数
- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人
国民年金の平均年金月額は、男女ともに5万円台です。
3万円未満の低年金となる人も一定数存在するものの、ボリュームゾーンは「6万円以上~7万円未満」。満額に近い受給額を受け取る人が少なくないことがうかがえます。
8. 2025年6月成立「年金制度改正法」で何が変わる?
2025年6月13日に成立した「年金制度改正法」には、パートなどで働く人の社会保険加入対象の拡大が盛り込まれました。
いわゆる「106万円の壁」の撤廃に繋がる大きな動きと言えます。
8.1 「社会保険の加入対象の拡大」短期労働者の加入要件の見直し
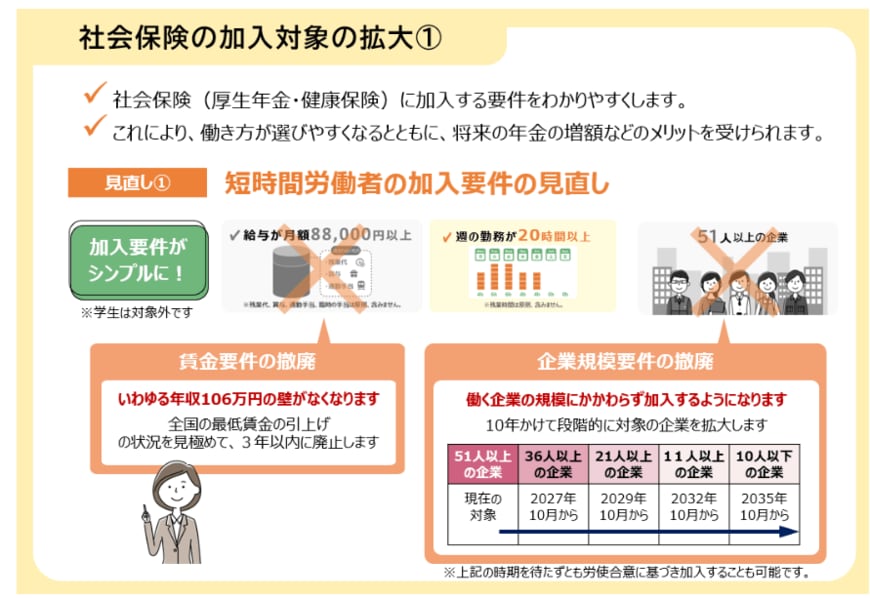
2025年6月現在、パートタイムなどで働く短時間労働者の人が社会保険に加入する要件は、以下の5つをすべて満たす必要があります。
- 週の所定労働時間が20時間以上
- 2か月を超える雇用の見込みがある
- 学生ではない
- 所定内賃金が月額8万8000円以上(←いわゆる「106万円の壁」に関連)
- 従業員数51人以上の企業で働いている
今回の改正では、このうち「賃金要件の撤廃」と「企業規模要件の撤廃」が盛り込まれました。これにより、全国の最低賃金の引き上げ具合を見極めながら、いわゆる「106万円の壁」が3年以内に廃止されることになります。
また、社会保険に加入する企業規模も、10年かけて段階的に拡大され、最終的には働く企業の規模に関わらず加入するようになります。
9. 「扶養から、はずれるときはどうする?」第3号被保険者から第1号被保険者への変更
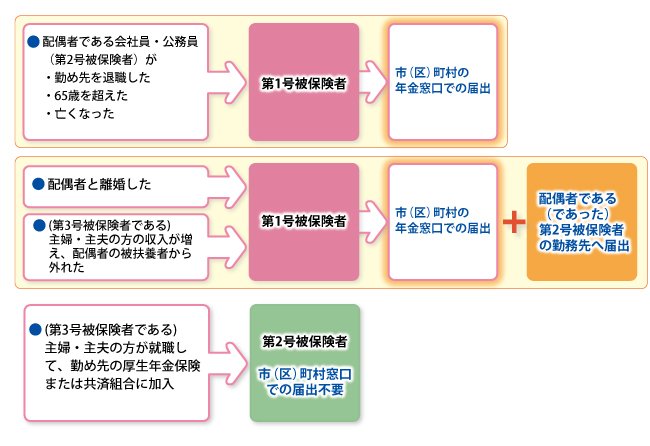
会社員や公務員(第2号被保険者)の配偶者として扶養されていた人(第3号被保険者)が、以下の理由で扶養から外れるとご自身の国民年金の被保険者区分が変わります。
9.1 第3号被保険者が「扶養から外れる」ケースとは
- 配偶者(第2号被保険者)が勤め先を退職したとき
- 配偶者(第2号被保険者)が65歳を超えたとき
- 配偶者(第2号被保険者)が亡くなったとき
- 配偶者(第2号被保険者)と離婚したとき
- 第3号被保険者である主婦・主夫の収入が増え、配偶者の被扶養者から外れたとき
9.2 第3号被保険者が「扶養から外れる」手続きをケースごとに整理
第1号被保険者となる場合
- お住まいの市区町村の窓口で、第3号被保険者から第1号被保険者への切り替え手続きが必要です(※)。
- ご自身で国民年金保険料を納付します。
※「配偶者と離婚した」「収入増により配偶者の被扶養者から外れた」場合は、市区町村の窓口と、第2号被保険者の勤務先への届け出が必要です。
第2号被保険者となる場合
- 勤務先を通じて厚生年金への加入手続きをする
-
勤務先と折半して、給与からの天引きで年金保険料を納付する
第3号被保険者だった期間は、年金保険料の自己負担の必要はありませんが、将来の年金額にしっかりと反映されます。
一方、扶養から外れると国民年金保険料を自分で納める「第1号被保険者」、もしくは厚生年金へ加入して働く「第2号被保険者」となるのが原則です。
その後の働き方や過ごし方によって、加入する年金は異なります。扶養を外れた際は必要な手続きを速やかにおこないましょう。
10. 収入が変われば暮らしも変わる…年金生活で「生活が一変」する理由
今回は年金制度の仕組みのおさらいから、国民年金と厚生年金の違い、令和シニアが受け取っている年金受給額など年金について詳しく解説しました。厚生労働省年金局の資料によると、いまの令和シニアが受け取っている平均年金受給額は14万6429円です。(※国民年金を含む)この金額を聞くと、おそらく多くの現役世代の方が「今より収入がだいぶ下がるな」と不安を感じるのではないでしょうか。老後は現役時代と比べて、住宅ローンの支払いや子どもの教育費の負担もないため生活コストは下がるとは言いますが、それでも月に15万円弱の収入で生活を支えるのは、いまの物価高の時代厳しいものでしょう。そのため、高齢者の中には定年後も働き続けて年金を繰り下げて少しでも年金額を増やそうという方もいらっしゃいます。
また、現役世代の方でも20代や30代と早いうちから老後に備えて少しずつ毎月貯金をしたり、iDeCoやNISAで資産運用しながら老後資金の準備を始めている方もいらっしゃいます。本記事を読んで老後に対して何かしら不安を感じた方は、少しずつでいいので安心できる老後を迎えるための準備を始めていきましょう。

参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構 年金用語集「た行 特定事業所」
- 日本年金機構「厚生年金の保険料」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 政府広報オンライン「年金の手続。国民年金の第3号被保険者のかたへ。」
- 日本年金機構「国民年金の第3号被保険者制度のご説明」
- 厚生労働省「年金制度改正法が成立しました」
鶴田 綾