

日本年金機構は、2026年9月1日から、新たに年金生活者支援給付金の対象となる人などへ請求書を順次送付しています。
老齢の給付金では世帯全員が住民税非課税であることなどが要件となりますが、本人が非課税というだけでは受給できません。
届いた書類と照らし合わせながら、対象条件と請求手続きのポイントを確認していきましょう。

1. 【最新統計】世帯主が65歳以上の世帯、住民税が課税されている割合は65.4%
年金生活者支援給付金の要件を確認する前に、世帯の住民税課税状況を見てみましょう。
厚生労働省「令和7年国民生活基礎調査」の第147表には、世帯主の年齢別に、全世帯と住民税課税世帯の数値が掲載されています。
この公表値から課税世帯の割合を計算すると、年代による違いが見えてきます。
1.1 世帯主が70歳代では66.2%、80歳以上では55.5%
各年齢区分の全世帯に占める、住民税課税世帯の割合は次のとおりです。
【世帯主の年齢と住民税課税世帯の割合】
- 29歳以下:65.1%
- 30〜39歳:88.8%
- 40〜49歳:89.9%
- 50〜59歳:88.5%
- 60〜69歳:80.2%
- 70〜79歳:66.2%
- 80歳以上:55.5%
- 65歳以上〈再掲〉:65.4%
- 75歳以上〈再掲〉:58.4%
出所:厚生労働省「令和7年国民生活基礎調査」第147表「世帯数,世帯主の年齢(10歳階級)・住民税額階級別」をもとに筆者計算
※原表の「世帯数1万対」の公表値を使い、各年齢区分の「住民税課税世帯÷全世帯×100」で算出。小数第2位を四捨五入しています。
※全世帯には、非課税世帯と課税の有無が不詳の世帯を含みます。住民税課税世帯には、住民税額が不詳の世帯も含まれます。
※再掲の区分は、上の年齢区分と重複しています。
30〜50歳代では、課税世帯の割合はいずれも9割近くに達しています。一方、60歳代では80.2%、70歳代では66.2%、80歳以上では55.5%と、これらの年齢区分では高齢になるほど低くなっています。
ただし、これは世帯主の年齢別に比較した結果です。同じ世帯を追跡し、加齢に伴う課税状況の変化を示したものではありません。
1.2 残りの34.6%が、すべて非課税世帯というわけではない
世帯主が65歳以上の世帯では、住民税課税世帯の割合は65.4%です。しかし、100%から差し引いた34.6%を、そのまま非課税世帯の割合とすることはできません。
課税の有無が不詳の世帯も含まれているためです。
また、この統計は世帯単位の状況を示しており、「65歳以上の人の65.4%に住民税がかかっている」という意味でもありません。
老齢年金生活者支援給付金では、同じ世帯の全員が市町村民税非課税であることが要件の一つです。統計で全体の傾向を押さえたうえで、受給できるかどうかは、自分の世帯の課税状況と本人の年金収入などを確認して判断しましょう。
2. 年金生活者支援給付金の支給要件と、10月分からの所得基準

年金生活者支援給付金は、所得が一定基準以下の年金受給者の生活を支えるため、年金に上乗せして支給される制度です。老齢・障害・遺族の給付金があり、ここでは「老齢年金生活者支援給付金」を中心に確認します。
2.1 老齢年金生活者支援給付金の支給要件
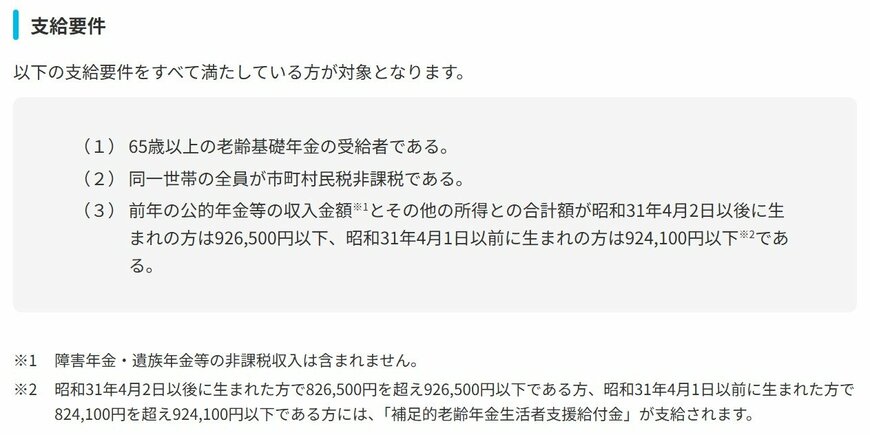
2026年10月分からの老齢(補足的老齢)年金生活者支援給付金では、次の要件をすべて満たす必要があります。
- 65歳以上の老齢基礎年金の受給者
- 同一世帯の全員が市町村民税非課税
- 前年の公的年金等の収入金額とその他の所得との合計額が、昭和31年4月2日以後に生まれた方は92万6500円以下、昭和31年4月1日以前に生まれた方は92万4100円以下
※収入金額には、障害年金・遺族年金などの非課税収入は含まれません。
※旧法の老齢年金、旧共済の退職年金など、政令で定める年金の受給者も対象となります。
3つ目の基準が92万6500円となっているのは、「補足的老齢年金生活者支援給付金」までを含めた上限だからです。
このうち、昭和31年4月2日以後に生まれた方であれば、82万6500円以下は「老齢年金生活者支援給付金」、82万6500円を超えて92万6500円以下は「補足的老齢年金生活者支援給付金」が支給されます。
区分ごとの所得基準は、次に確認します。
2.2 2026年10月分から所得基準が引き上げられる
2026年10月分からの所得基準は、次のとおりです。
老齢年金生活者支援給付金
- 1956年4月2日以後生まれ:82万6500円以下(2026年9月分までの80万9000円から1万7500円の引き上げ)
- 1956年4月1日以前生まれ:82万4100円以下(2026年9月分までの80万6700円から1万7400円の引き上げ)
補足的老齢年金生活者支援給付金
- 1956年4月2日以後生まれ:82万6500円超〜92万6500円以下
- 1956年4月1日以前生まれ:82万4100円超〜92万4100円以下
※金額は、前年の公的年金等の収入金額とその他の所得の合計です。
※2026年9月分までの額は、日本年金機構「老齢(補足的老齢)年金生活者支援給付金の概要」(2026年4月1日更新)によります。
今回の年次判定では2025年中の所得などを使い、結果は原則として2026年10月分から2027年9月分まで反映されます。
3. 老齢年金生活者支援給付金の給付基準額「月5620円」は一律の支給額ではない
下図のとおり、2026年度の老齢年金生活者支援給付金の給付基準額は、月5620円となっています。

- 老齢年金生活者支援給付金(基準額):月額5620円
- 障害年金生活者支援給付金:障害等級1級は月額7025円、2級は月額5620円
- 遺族年金生活者支援給付金:月額5620円
ただし、老齢年金生活者支援給付金は一律に月5620円が支給されるわけではありません。
2026年度の老齢年金生活者支援給付金は、保険料の納付済期間に基づく額と、免除期間に基づく額を合計して計算します。
納付済期間に基づく月額は、原則として次の式で算出されます。
- 5620円×保険料納付済月数÷480月
免除期間に基づく計算では、免除の種類によって使う金額が異なります。
全額・4分の3・半額免除期間
- 1956年4月2日以後:1万1768円
- 1956年4月1日以前:1万1734円
4分の1免除期間
- 1956年4月2日以後:5884円
- 1956年4月1日以前:5867円
上記の金額に該当する免除月数をかけ、原則480月で割ります。
例えば、納付済期間が480月で免除期間がなければ月5620円です。一方、免除期間に基づく額が加わる場合もあるため、5620円が給付金の上限というわけではありません。
補足的老齢年金生活者支援給付金は、納付済期間に基づく額に、年金収入などに応じた調整支給率をかけて計算します。
3.1 障害・遺族の給付金は要件が異なる
障害・遺族年金生活者支援給付金では、それぞれ障害基礎年金・遺族基礎年金の受給と、本人の所得要件を確認します。
老齢の給付金と異なり、世帯全員が非課税であることは要件ではありません。
ただし、2人以上の子が遺族基礎年金を受ける場合は、5620円を子の数で割った額がそれぞれに支払われます。


