
介護施設に入るときの費用を軽くする制度があります。ただし「補助制度」という言葉から想像するものとは、対象範囲が違います。
軽減されるのは食費と居住費だけで、サービス費そのものは安くなりません。しかも住民税が非課税でも、預貯金が基準を超えていると対象外になります。
この記事では、自治体の公表資料をもとに、この制度の中身と見落としやすい条件を確認します。2ページ目では、実際にいくらまで下がるのかと、認定を受けたあとの注意点を見ていきます。
1. 負担限度額認定で軽減されるのは食費と居住費だけ
正式な制度名は「特定入所者介護サービス費」で、一般には補足給付とも呼ばれます。名前のとおり、費用全体を肩代わりするものではありません。
1.1 サービス費は対象にならない
軽減の対象になるのは、施設サービス費とは別枠の食費と居住費(滞在費)です。国が定めた基準費用額と、所得に応じた負担限度額との差額を、自治体が施設へ直接支払う仕組みになっています。
利用者が払うのは負担限度額までで、その先は制度が肩代わりします。サービス費の自己負担割合そのものは変わりません。
1.2 現金が振り込まれる制度ではない
一般的な補助金と違い、本人に現金が入るわけではありません。認定を受けていれば、施設から届く請求書が最初から軽減後の金額になります。
いったん高い額を払って後から還付を受ける流れではないので、申請が遅れるほど軽減されない期間が延びます。入所が決まったら早めに手続きしてください。
1.3 対象になる施設は限られる
対象は、介護老人福祉施設(特別養護老人ホーム)、介護老人保健施設、介護医療院、地域密着型介護老人福祉施設への入所と、ショートステイ(短期入所生活介護・短期入所療養介護)の利用です。
サービス付き高齢者向け住宅、有料老人ホーム、軽費老人ホームは対象外です。認知症対応型共同生活介護(グループホーム)、小規模多機能型居宅介護、看護小規模多機能型居宅介護も対象になりません。通所系サービスの食費も含まれません。
介護保険のサービスを使っていても、住まいの種別が違えば使えない制度です。契約前に、施設の正式な種別を運営元に確認しておきたいところです。
同じ介護保険のサービスでも、制度のつくりによって使える保険が変わることがあります。訪問看護については、LIMOの記事「訪問看護は医療保険と介護保険どちらが使えるか。原則は介護保険優先だが、別表第7号の疾病等や急性増悪時は医療保険に切り替わる仕組みを編集部が整理」でまとめています。
2. 住民税非課税でも預貯金で外れることがある
認定を受けるには、市区町村への申請が必要です。ここで見落とされやすいのが、住民税とは別に預貯金の基準があることです。
2.1 収入の要件は4段階
世帯全員が住民税非課税であることを前提に、収入に応じて4段階に分かれます。第1段階が生活保護等の受給者です。
第2段階は前年の合計所得金額と年金収入額の合計が82万6500円以下、第3段階①が82万6500円超120万円以下、第3段階②が120万円超になります。年金だけでなく、他の所得も合わせて判定する点に注意してください。
2.2 預貯金の基準は段階ごとに違う
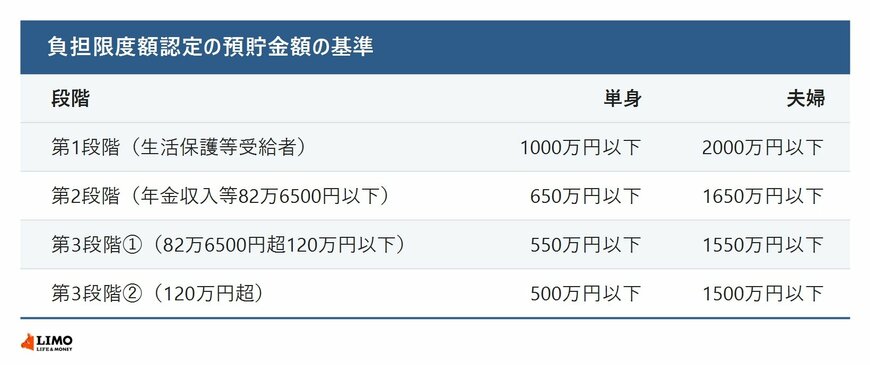
世帯全員が住民税非課税であっても、預貯金額が基準を超えていれば対象になりません。柏市が示している基準は次のとおりです。
- 第1段階:単身1000万円/夫婦2000万円
- 第2段階:単身650万円/夫婦1650万円
- 第3段階①:単身550万円/夫婦1550万円
- 第3段階②:単身500万円/夫婦1500万円
段階が上がるほど基準額は下がっていきます。この預貯金の基準も、2ページ目で見る負担限度額も、厚生労働省が定める国の基準にもとづくものです。市区町村によって額が変わるものではありません。
ここでいう「世帯全員」には、世帯を分離している配偶者も含まれます。同居していない配偶者が課税されている場合も対象外になる点は、とくに注意が必要です。
非課税だから使えるはずと思って申請したら、預貯金の基準で外れていた。こうしたケースは実際にあります。家族全員分の残高を先に確かめておくと、窓口での無駄足を防げます。
介護施設費用の軽減制度に関する詳しい解説は、下記の記事より一部を引用・参照しています。