
厚生労働省の資料によると、令和5年度の厚生年金受給額(月額)は、平均で14万6429円。ここから税金や社会保険料が引かれるので、実際に受け取れる額は少なくなります。
少子高齢化の影響もあり、税や社会保険料の負担増が懸念されますが、よりよい老後に向けて、個人レベルでできることは今からやっておきたいものです。
そこで今回の記事では「年金から差し引かれる税金・保険料」について詳しく説明します。
記事の後半では、年金の手取り例もお伝えしますので、老後の暮らしを考える上で参考にしてくださると幸いです。さっそくみていきましょう。
1. 年金からは何が引かれてる?「特別徴収」とは?
年金から何が引かれているかは、毎年6月に送付される年金振込通知書を見れば、すぐに確認することができます。
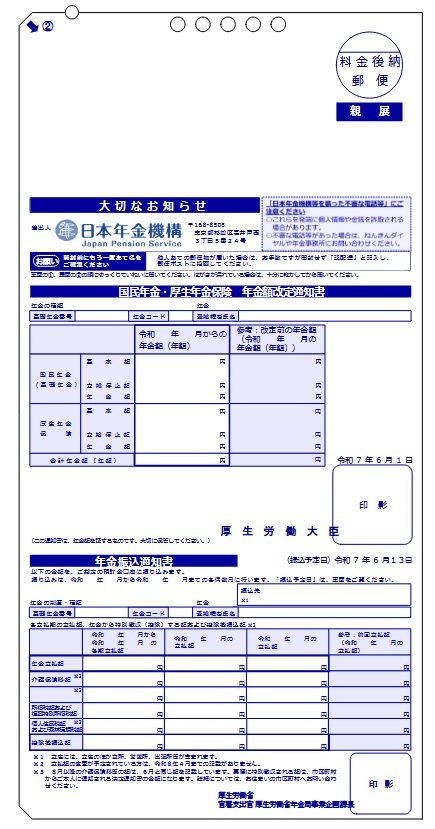
【年金から天引きされている項目】
- 介護保険料
- 後期高齢者医療保険料、国民健康保険料
- 所得税および復興特別所得税
- 個人住民税および森林環境税
天引きのことを、とくに「特別徴収」と言いますが、特別徴収とは、年金保険者(年金を支払う人)が年金受給者に代わって、公的年金から税金や社会保険料を差し引いて納める制度のことです。
年金からは、上記の税金や社会保険料が特別徴収されますが、特別徴収には一定の条件があります。条件を満たしていれば、法令に則って特別徴収が行われます。
高齢者のほとんどの方が何らかの公的年金を受け取っているので、特別徴収を行うことは年金生活者だけでなく、税金や保険料を受け取る行政側にとってもメリットのある方法と言えます。
2. 年金から差し引かれている税金・社会保険料4つ
原則として、年金は65歳から支給されます。年金から差し引かれている税金や社会保険料、また特別徴収される場合の具体的な条件について見ていきましょう。
2.1 介護保険料
介護保険の被保険者は年齢によって分類され、65歳以上の方は第1号被保険者、40~64歳で医療保険に加入している方は第2号被保険者になります。
働いているときの介護保険料は、健康保険組合などの医療保険者が医療保険の保険料と一緒に徴収しますが、65歳以上になり、第1号被保険者になると、原則として年金から天引きされます。
ただし、天引きされるのは、老齢もしくは退職、障害または死亡を支給事由とする年金の年間受給額が18万円以上の方です。
2.2 国民健康保険料(または後期高齢者医療保険料)
国民健康保険料
65歳以上になっても、加入している保険制度は変わりませんが、前期高齢者医療制度の対象となり、引き続き保険料の負担が必要になります。
年金から保険料が特別徴収される対象となるのは、65歳以上75歳未満の方(後期高齢者医療制度の該当者を除く)のうち、老齢もしくは退職、障害または死亡を支給事由とする年金の年間受給額が18万円以上の方です。
なお、国民健康保険料と介護保険料の合計額が、特別徴収の対象となる年金額の2分の1を超える場合は、国民健康保険料は特別徴収の対象とはなりません。※2分の1の判定は、各市区町村が特別徴収に該当するかどうかを審査をする際に行っています。
後期高齢者医療保険料
75歳以上の方、もしくは65歳以上75歳未満の方で一定の障害の状態にあると認定を受けた方が加入するのが、後期高齢者医療制度です。75歳以上になると、今まで加入していた医療制度から自動的に移行します。
保険料が特別徴収のなるのは、老齢年金、あるいは退職、障害や死亡を支給事由とする年金を受給している方で、年間の受給額が18万円以上の方です。
なお、後期高齢者医療保険料と介護保険料の合計額が、特別徴収の対象となる年金額の2分の1を超える場合は、後期高齢者医療保険料は特別徴収の対象とはなりません。※2分の1の判定は、各市区町村が特別徴収に該当するかどうかを審査をする際に行っています。
2.3 所得税額および復興特別所得税額
受け取った年金は、所得税法の雑所得として扱われます。したがって所得税の課税対象となり、年金から源泉徴収することとなっています。
なお、令和7年度の税制改正により、令和7年分以降の所得税において、65歳以上の方の年金が年間205万円までであれば所得税は課税されません。
2.4 個人住民税額および森林環境税額
住民税と森林環境税(※令和6年度から実施)は、65歳以降も引き続き支払う必要のある税金です。
65歳以上の方のうち、老齢もしくは退職を支給事由とする年金を受給している方で、年金の受給額が年間18万円以上の方は公的年金から住民税が特別徴収されることになります。
上記であげた以外にも、国民健康保険料(または後期高齢者医療保険料)、住民税および森林環境税の特別徴収は、介護保険料が特別徴収されていることなど、いくつかの条件や注意点があります。
3. 年金が月15万円、手取りはいくら?計算方法は?
では、実際に天引きされた後の年金額はいくらになるのでしょうか。冒頭で述べた厚生年金の平均受給額を参考にして、月15万円の年金を受け取る方の場合で計算してみましょう。
なお、それぞれの税や社会保険料は月あたりの額を計算し、年金受給者の条件は下記のとおりとします。
- 年金収入は前年度と同じ
- 60歳代後半
- 扶養親族なし、一人暮らし
- 年金額:月15万円(年間180万円)、その他収入はなし
- 国民健康保険に加入
3.1 税金・社会保険料額を計算
介護保険料:6225円
介護保険料は、令和7年度の第1号保険料の平均月額を参考にしています。実際の額は市町村区によって差があります。
国民健康保険料:約7680円
65~74歳の国民健康保険料に関しては、下記のとおり計算をおこないます。計算には「旧ただし書き所得(総所得金額等ー43万円(住民税基礎控除額))」を用います。※参考:東京都練馬区の国民健康保険料の計算方法(令和7年度)
旧但し書き所得=(180万円ー110万円(公的年金等控除))ー43万円=27万円・・・A
基礎(医療)分(所得割額):A×7.71%=2万817円
基礎(医療)分(均等割額) :4万7300円 ×1人=4万7300円
上記の医療分合計:2万817円 +4万7300円=6万8117円・・・B
支援分 (所得割額):A×2.69%=7263円
支援分(均等割額):1万6800円 ×1人=1万6800円
上記の支援分合計:7263円 +1万6800円 =2万4063円・・・C
A+B=9万2180円(1年間の保険料額)※月あたり約7680円
なお、国民健康保険料に関しては、前年所得が一定基準額以下の場合、保険料の「均等割額」が減額されます。上記の例の場合、均等割額が5割軽減され、保険料が6万130円(月あたり約5010円)になります。この減額は確定申告などをおこなっている場合に自動的に減額されます。
※国民健康保険料は各自治体、あるいは加入していた健康保険組合で任意継続するか等によって計算方法や料率に違いがあり、保険料も異なります。また今回は国保に加入することを前提にしましたが、任意継続の保険料の方が安い場合もあります。
所得税:0円
令和7年度の税制改正により、令和7年分以降の所得税においては、65歳以上の方の場合、年金収入で205万円以下であれば源泉徴収の対象となりません。
なお、所得税の源泉徴収額は「(年金支給額-社会保険料-13万5000円(各種控除額)) ×5.105%」で計算します。
住民税:約1070円(※)
住民税は、均等割額と所得割額を足したものが課税されます。
均等割額:5000円(一律、森林環境税を含む)・・・A
所得割額:課税所得10万3120円(※1)×10%≒1万300円・・・B
A+Bを足して、調整控除後の額(※2)は1万2800円(年税額)※月あたり約1070円
※1. 総所得金額から住民税の基礎控除(43万円)と社会保険料を引いたもの
※2.ここでは2500円(人的控除額の差の合計額5万円(基礎控除分のみ)×5%)
※住民税の特別徴収には、仮徴収や本徴収があり、納期ごとに特別徴収される額が異なります。今回は年税額が前年度と変わらなかった場合とし、年税額を12か月で割った額を、ひと月あたりに特別徴収された額としています。
4. 年金が月15万円なら、天引きされるのは「約1万5000円」
天引きされた税や社会保険料を合計すると1万4975円となり、特別徴収額は約1万5000円になりました。およそ1割程度が年金から天引きされていることになります。
支払うべき税金や社会保険料の額がわからなければ、老後の生活費がいくらになるのか、正確に知ることはできません。
税制度や社会保険料に関しては、毎年なんらかの改正や時限的な措置が行われています。現時点での額を目安としながら、今後行われる税金や社会保険制度の改正などにも目を向けておくと安心です。