日本の公的年金制度は、国民年金と厚生年金による「2階建て」の構造です。
現役世代の皆さんは、将来ご自身がどの程度年金を受給できそうか調べてみたことはありますか?実は、現役時代の働き方、年金加入期間、収入などによって老後の年金額は大きく変わってきます。
国会では2025年6月13日、「年金制度改正法」が成立しました。

この改正法には、パートタイム労働者の「106万円の壁」の撤廃が盛り込まれています。これまで勤務時間を調整してきた方々の中には、働き方を大きく見直すチャンスが来るかもしれません。
この記事では、年金制度の基本をおさらいしたあと、厚生労働省の一次資料をもとに「現役時代の年金加入状況」と老後の年金受給額の関係を解説します。
いまのシニア世代がどの程度年金を受け取れているかも一覧表形式でご紹介。また、一定の要件を満たすと年金に上乗せして受け取れる「年金生活者支援給付金」についても触れていきます。
1. 日本の年金制度は「国民年金+厚生年金」の2階建て
日本の公的年金制度は「2階建て構造」などと表現されます。
これは、1階部分が「国民年金(基礎年金)」、2階部分が「厚生年金」から構成されるためです。

1.1 1階部分:国民年金
国民年金の加入対象者は、原則として日本に住む「20歳から60歳未満」の全員です。職業や国籍は問いません。
保険料(※1)は全員一律です(ただし年度ごとに改定あり)。保険料を全期間(480カ月)納付した場合、老後に満額(※2)の老齢基礎年金を受給できます。
※1 国民年金保険料:2025年度月額は1万7510円
※2 国民年金(老齢基礎年金)の満額:2025年度月額は6万9308円
1.2 2階部分:厚生年金 ※国民年金に上乗せで加入
厚生年金の加入対象者は、会社員や公務員、またパートなど特定適用事業所(※3)に働き、一定要件を満たした人です。
保険料(※4)は収入に応じて変わります(上限あり)。厚生年金の加入期間や納めた保険料により、老後の受給額は個人差が出やすくなります。
※3 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など。
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算されます。
以上のように、国民年金と厚生年金では、その加入対象者や保険料の仕組み、将来受け取れる年金額などに違いがあります。
2. 2025年度の年金額は1.9%増額に。ただし物価上昇には追い付けず《実質目減り》
2025年度(令和7年度)の年金額は、前年度より1.9%の引き上げとなりました。
公的年金は賃金や物価の動きを見ながら、年度ごとに見直しがおこなわれているのです。
2.1 2025年度の年金額例

2.2 2025年度の国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額):1人分):6万9308円(+1308円)
- 厚生年金(夫婦2人分):23万2784円(+4412円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
「年金額が増える」という響き自体は一見喜ばしいことですが、物価上昇率と比べると、必ずしもそうとは言えない部分もあります。
年金額の増加率より物価上昇率の方が大きいと、いくら年金の受給額が増えたとしても、実際に購入できる商品の量やサービスの質は低下してしまうからです。
そのため、今年度も年金は増額改定となりましたが、実質的には目減りしていることになります。
3. 働き方や勤続年数で「老後の年金にはこんなに差がつく!」
2025年度の年金改定では「多様なライフコースに応じた年金額」が公表されました。これは、年金加入期間や収入によって年金額がどのように変わるかの見通しを示したものです。
公的年金加入履歴の類型・男女別に「2025年度に65歳になる人の場合」の年金額の概算が提示されています。
3.1 多様なライフコースに応じた年金額
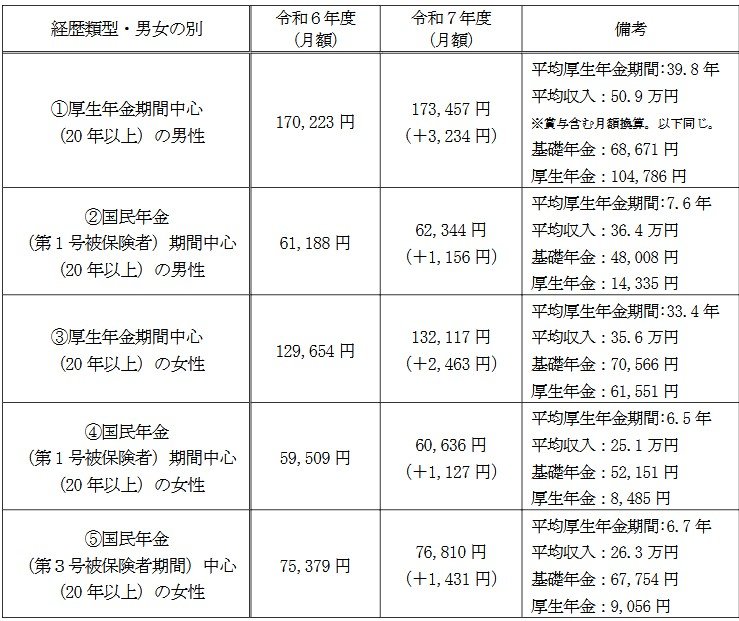
出所:厚生労働省「令和7年度の年金額改定についてお知らせします」
3.2 パターン①:男性・厚生年金期間中心
年金月額:17万3457円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万8671円
- 厚生年金:10万4786円
3.3 パターン②:男性・国民年金(第1号被保険者)期間中心
年金月額:6万2344円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8008円
- 厚生年金:1万4335円
3.4 パターン③:女性・厚生年金期間中心
年金月額:13万2117円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万566円
- 厚生年金:6万1551円
3.5 パターン④:女性・国民年金(第1号被保険者)期間中心
年金月額:6万636円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万2151円
- 厚生年金:8485円
3.6 パターン⑤:女性・国民年金(第3号被保険者)期間中心
年金月額:7万6810円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万7754円
- 厚生年金:9056円
厚生年金の加入期間が長く、かつ収入が高いほど年金額が増加しています。
また、現役時代「国民年金中心だったか」「厚生年金中心だったか」により、老後の年金水準が大きく変わってくることも分かりました。
いまの年金加入状況や収入は、老後の年金額を左右します。国民年金と厚生年金の違いを理解した上で、今後の働き方や資産形成について考えていくことが大切です。
4. 【年金一覧表】60歳代「厚生年金・国民年金」平均年金月額を《リスト形式で確認》
ここからは厚生年金と国民年金の平均年金月額を、年齢層ごとに確認します。
なお、記事内で紹介する厚生年金の月額には、国民年金(老齢基礎年金)の月額部分が含まれています。
4.1 【厚生年金一覧表】60歳代の平均月額《1歳刻みで見る》

- 60歳:厚生年金9万6492円
- 61歳:厚生年金10万317円
- 62歳:厚生年金6万3244円
- 63歳:厚生年金6万5313円
- 64歳:厚生年金8万1700円
- 65歳:厚生年金14万5876円
- 66歳:厚生年金14万8285円
- 67歳:厚生年金14万9205円
- 68歳:厚生年金14万7862円
- 69歳:厚生年金14万5960円
4.2 【国民年金一覧表】60歳代の平均月額《1歳刻みで見る》
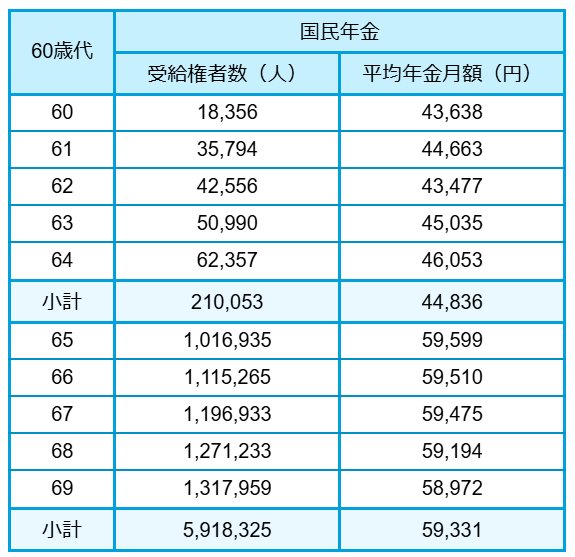
- 60歳:国民年金4万3638円
- 61歳:国民年金4万4663円
- 62歳:国民年金4万3477円
- 63歳:国民年金4万5035円
- 64歳:国民年金4万6053円
- 65歳:国民年金5万9599円
- 66歳:国民年金5万9510円
- 67歳:国民年金5万9475円
- 68歳:国民年金5万9194円
- 69歳:国民年金5万8972円
現在の公的年金制度では、老齢年金の受給開始年齢は原則として65歳です。65歳以降の各年齢での平均月額は、厚生年金で約14万円、国民年金で約5万円です。
64歳までは、繰上げ受給を選択して早めに年金を受け取り始めた人や、特別支給の老齢厚生年金の報酬比例部分のみを受給している人の年金額です。そのため65歳以降の受給額よりも低くなっているのです。
5. 【年金一覧表】70歳代「厚生年金・国民年金」平均年金月額を《リスト形式で確認》
次は70歳代の各年齢の年金月額を見ていきます。
5.1 【厚生年金一覧表】70歳代の平均月額《1歳刻みで見る》

- 70歳:厚生年金14万4773円
- 71歳:厚生年金14万3521円
- 72歳:厚生年金14万2248円
- 73歳:厚生年金14万4251円
- 74歳:厚生年金14万7684円
- 75歳:厚生年金14万7455円
- 76歳:厚生年金14万7152円
- 77歳:厚生年金14万7070円
- 78歳:厚生年金14万9232円
- 79歳:厚生年金14万9883円
5.2 【国民年金一覧表】70歳代の平均月額《1歳刻みで見る》

- 70歳:国民年金5万8956円
- 71歳:国民年金5万8569円
- 72歳:国民年金5万8429円
- 73歳:国民年金5万8220円
- 74歳:国民年金5万8070円
- 75歳:国民年金5万7973円
- 76歳:国民年金5万7774円
- 77歳:国民年金5万7561円
- 78歳:国民年金5万7119円
- 79歳:国民年金5万7078円
70歳代の平均年金月額は、厚生年金で14万円台、国民年金で5万7000~8000円台でした。
6. 【年金一覧表】80歳代「厚生年金・国民年金」平均年金月額を《リスト形式で確認》
では、80歳代の各年齢の年金月額はどうなのか、見ていきましょう。
6.1 【厚生年金一覧表】80歳代の平均月額《1歳刻みで見る》
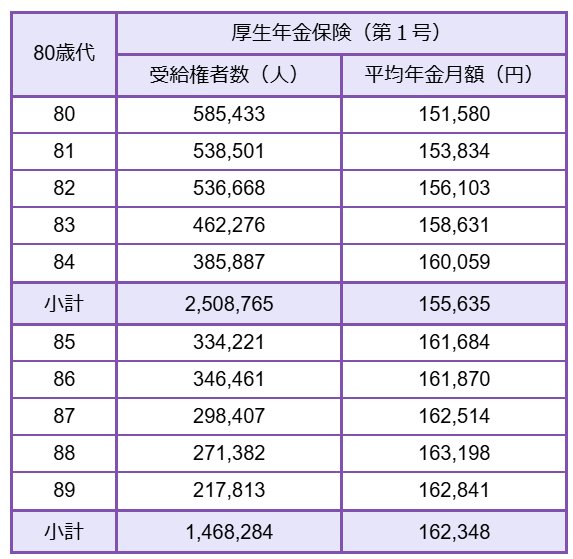
- 80歳:厚生年金15万1580円
- 81歳:厚生年金15万3834円
- 82歳:厚生年金15万6103円
- 83歳:厚生年金15万8631円
- 84歳:厚生年金16万59円
- 85歳:厚生年金16万1684円
- 86歳:厚生年金16万1870円
- 87歳:厚生年金16万2514円
- 88歳:厚生年金16万3198円
- 89歳:厚生年金16万2841円
6.2 【国民年金一覧表】80歳代の平均月額《1歳刻みで見る》
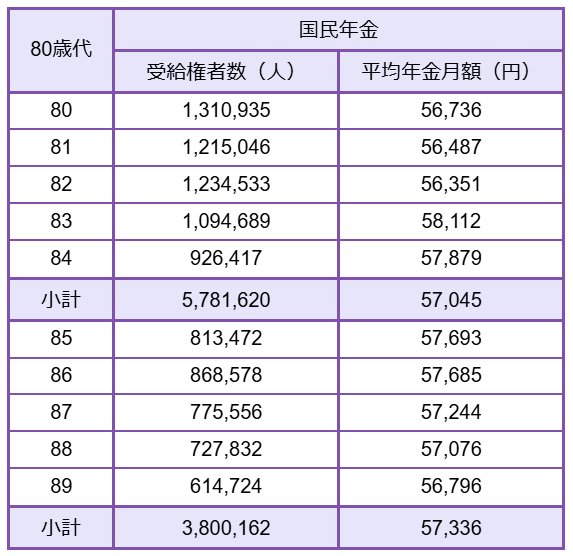
- 80歳:国民年金5万6736円
- 81歳:国民年金5万6487円
- 82歳:国民年金5万6351円
- 83歳:国民年金5万8112円
- 84歳:国民年金5万7879円
- 85歳:国民年金5万7693円
- 86歳:国民年金5万7685円
- 87歳:国民年金5万7244円
- 88歳:国民年金5万7076円
- 89歳:国民年金5万6796円
80歳代の平均受給額は、厚生年金は15万円~16万円台。国民年金5万6000円~8000円台です。
いずれの年代においても、平均月額に大きな年齢差はありませんでした。
しかし、これはあくまでも平均的な数値です。実際に受け取る年金額は、現役時代の年金加入状況によって個人差が生じるので注意が必要です。
ご自身が老後にいくら年金がもらえるか、見込みの金額を知るには「ねんきん定期便」や「ねんきんネット」を利用するのもよいでしょう。
また、繰上げ・繰下げ受給、加給年金、年金生活者支援給付金など、公的年金には現役時代から知っておきたい付随的なしくみもあります。
こうした制度に関心を寄せておくことも、公的年金を最大限に活用していくことへ繋がるかもしれません。
7. コラム《老齢年金生活者支援給付金》って知っていますか?
老齢基礎年金を受給中で、同一世帯の全員が市町村民税非課税である場合、前年の公的年金等の収入金額(※)とその他の所得との合計額が次に当てはまる場合は、「老齢(補足的老齢)年金生活者支援給付金」の支給対象となります。
※障害年金・遺族年金等の非課税収入は含まれない
7.1 昭和31年4月2日以後生まれの方
- 老齢年金生活者支援給付金…78万9300円以下
- 補足的老齢年金生活者支援給付金…78万9300円を超え88万9300円以下
7.2 昭和31年4月1日以前生まれの方
- 老齢年金生活者支援給付金…78万7700円以下
- 補足的老齢年金生活者支援給付金…78万7700円を超え88万7700円以下
老齢年金生活者支援給付金は、年金支給日と同じ日に年金に上乗せして支払われます。

2025年度の給付基準額は5450円(月額)。この基準額をもとに、保険料納付済期間等に応じて実際の給付金額が計算されます。
支給対象となった場合、日本年金機構からお知らせを兼ねた請求書が届きます。これを提出して請求手続きをおこなわないと受け取ることはできません。所定事項を記載して必ず返送しましょう。
また、支給要件を満たしていても「日本国内に住所がないとき」「年金が全額支給停止のとき」「刑事施設等に拘禁されているとき」は支給されない点も知っておきましょう。
8. 「年金だけじゃ不安」と感じたら…。老後に向けた資金づくりを考えよう!
ここまで公的年金の仕組みや、シニア世代のリアルな受給事情について見てきました。
正直なところ「これだけで老後を暮らすのは難しいかも…」と感じた方もいらっしゃるのではないでしょうか。
物価上昇が続き、少子高齢化も進むこれからの時代、年金だけでの生活はますます厳しくなる可能性も考えられます。
新NISAやiDeCo(イデコ)などの国の非課税制度を活用し、資産運用によって老後資金の準備を始める方も増えています。
資産運用には元本割れなどのリスクが伴う点は心得ておく必要があります。しかし、分散投資を心掛けることで、そのリスクをリスクの軽減に繋げていくこともできます。
ご自身に合う資産づくりのスタイルを探してみましょう。まずは情報収集からスタートされることをお勧めします。
参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「ねんきんネット」とは?
- 日本年金機構「年金Q&A(年金生活者支援給付金の支給要件)年金生活者支援給付金の対象となるのはどんな人ですか。」
筒井 亮鳳