

今年度から、基礎控除や給与所得控除が拡大され、年収によっては多少手取りが増えます。
しかし、住民税は例年どおり課税され、社会保険料の負担も減らないため、余裕を持てる暮らしができる人は限られるでしょう。
加えて、2026年4月からは手取りが減る可能性があります。その要因が「子ども・子育て支援金制度」です。この記事では、子ども・子育て支援金が私たちの生活に与える影響を解説します。
1. 独身税?子なし税?負担の正体は「子ども・子育て支援金制度」
子ども・子育て支援金は、2024年6月12日に改正された「子ども・子育て支援法」にて定められた制度です。以下のような事業を支援する資金として活用される予定です。
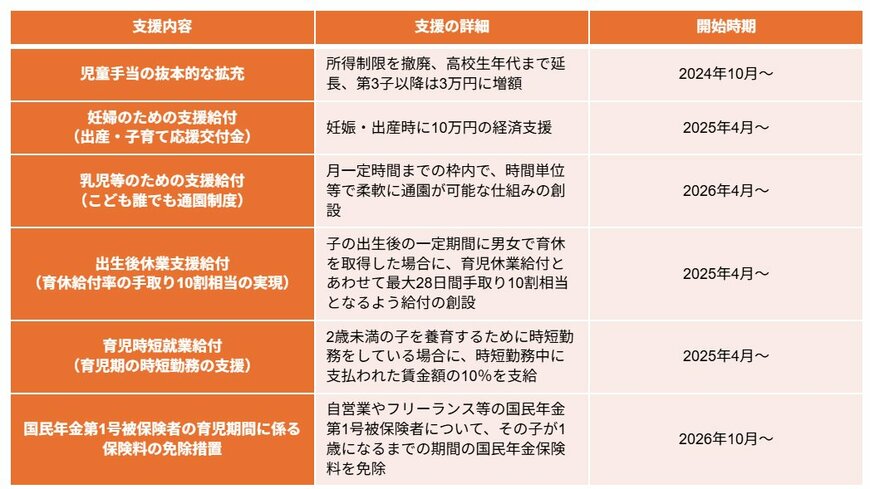
- 児童手当の抜本的な拡充:所得制限を撤廃、高校生年代まで延長、第3子以降は3万円に増額
(2024年10月〜) - 妊婦のための支援給付(出産・子育て応援交付金):妊娠・出産時に10万円の経済支援
(2025年4月〜) - 乳児等のための支援給付(こども誰でも通園制度):月一定時間までの枠内で、時間単位等で柔軟に通園が可能な仕組みの創設
(2026年4月〜) - 出生後休業支援給付(育休給付率の手取り10割相当の実現):子の出生後の一定期間に男女で育休を取得した場合に、育児休業給付とあわせて最大28日間手取り10割相当となるよう給付の創設
(2025年4月〜) - 育児時短就業給付(育児期の時短勤務の支援):2歳未満の子を養育するために時短勤務をしている場合に、時短勤務中に支払われた賃金額の10%を支給
(2025年4月〜) - 国民年金第1号被保険者の育児期間に係る保険料の免除措置:自営業やフリーランス等の国民年金第1号被保険者について、その子が1歳になるまでの期間の国民年金保険料を免除
(2026年10月〜)
すでに実施されている児童手当の拡充や出生後休業支援給付金など、育児・出産に関する支援の拡充が行われる予定です。
支援金の財源1兆円は、徹底的な医療・介護の歳出改革と賃上げによって社会保険の負担軽減効果を生じさせ、その分で賄うとしています。
しかし、結果的に支援金財源は私たちの給料から差し引かれることになります。子育てをしている人だけでなく、独身の人やすでに子育てを終えた高齢者、子どものいない夫婦など、どの身分であっても徴収の対象です。
現状、賃金増を上回る物価高で生活がよくなっていると実感する人は決して多くないでしょう。
そうしたなかでさらなる負担を強いられることから、支援金の徴収は「独身税」「子なし税」とも揶揄され、実質的な増税ではないかと不満が挙がっています。
次章では、独身や子どものいない人でも支援金の負担が必要な理由を解説します。
2. 「なぜ私が?」支援金の負担が必要な理由
なぜ独身や子どものいない人でも、子ども・子育て支援金の負担が必要なのでしょうか。こども家庭庁では、以下のように回答しています。
- 少子化・人口減少の問題は日本経済・地域経済全体の問題であり、すべての人にとって重要な課題である。
- 独身や子どものいない人でも、少子化の状態でも現行の経済・社会システムや国民皆保険制度を維持していくのは、重要な意義がある。
つまり、私たちの経済や社会保険のシステムを維持していくために、必要な負担だとしているのです。
また、支援金負担は社会保険料に上乗せされる形で徴収されるため「増税」ではありません。独身の人や子どもがいない人だけでなく、全世代が負担するものであり「独身税」「子なし税」といった名称も適切ではありません。
前述のとおり、支援金の財源は医療・介護の歳出の見直しと賃上げによる社会保険料の負担軽減分としており、国は実質的な負担は少ないものだとしています。
しかし、反発は大きいものです。
子どもがいない世帯や子育てが終わった世帯にとっては、児童手当の拡充や出産・育児の支援といった恩恵は受けられません。にもかかわらず賃金が上がらずに負担が増えてしまうと、手取りが減ってしまうことになります。
加えて、現在の健康保険・年金保険については「現役世代の保険料で高齢者を支える」という構図ができあがっています。
これに加えて「子育て世代を全世代で支える」となれば、独身や子どものいない現役世代は「高齢者世代+子育て世代」を支えなければならないのです。
賃金が上がらずに負担だけが増えて手取りが減れば、消費活動の減退が懸念されます。支援金徴収により、現状の生活の苦しさがさらに悪化する不安や失望から、反発の声が挙がっているのです。
次章では、支援金の負担が始まってからの手取り額の変化を試算します。
3. 2026年4月から、私たちの手取りはどう変わる?
2026年4月から、私たちの手取りはどう変わるのでしょうか。まずは、2026年〜2028年の支援金負担額の平均月額を見てみましょう。

3.1 加入者ひとり当たりの金額(月額)
平均額
- 2026年:250円
- 2027年:350円
- 2028年:450円
協会けんぽ
- 2026年:250円
- 2027年:300円
- 2028年:450円
健保組合
- 2026年:300円
- 2027年:400円
- 2028年:500円
共済組合
- 2026年:350円
- 2027年:450円
- 2028年:600円
国民健康保険
- 2026年:250円
- 2027年:300円
- 2028年:400円
後期高齢者医療保険
- 2026年:200円
- 2027年:250円
- 2028年:350円
3.2 被保険者ひとり当たり・1世帯あたりの金額(月額)
協会けんぽ
- 2026年:400円
- 2027年:550円
- 2028年:700円
健保組合
- 2026年:500円
- 2027年:700円
- 2028年:850円
共済組合
- 2026年:550円
- 2027年:750円
- 2028年:950円
国民健康保険
- 2026年:350円
- 2027年:450円
- 2028年:600円
加入者ひとり当たりの平均月額は200〜600円となっています。年間で2400円〜7200円の負担となる見込みです。
ただし、上記の金額はあくまで平均額です。被保険者別に、実際の年収に応じた見込徴収額を見ていきましょう。
3.3 【年収別】子ども・子育て支援金制度:見込徴収額は?
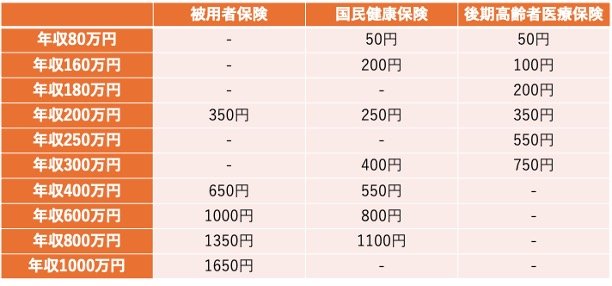
被用者保険
- 年収200万円:350円
- 年収400万円:650円
- 年収600万円:1000円
- 年収800万円:1350円
- 年収1000万円:1650円
国民健康保険
- 年収80万円:50円
- 年収160万円:200円
- 年収200万円:250円
- 年収300万円:400円
- 年収400万円:550円
- 年収600万円:800円
- 年収800万円:1100円
後期高齢者医療保険
- 年収80万円:50円
- 年収160万円:100円
- 年収180万円:200円
- 年収200万円:350円
- 年収250万円:550円
- 年収300万円:750円
年収1000万円の会社員であれば月額1650円が引かれる見込みです。つまり、現在の手取りから年間で約2万円が差し引かれます。年収400万円の人では年間約8000円、年収600万円の人では年間1万2000円が差し引かれます。
個人事業主でも、年収300万円で年間約5000円、年収400万円で年間約7000円を負担しなければなりません。
後期高齢者は年収160万円で年間1200円、年収200万円で年間4200円と現役世代に比べると負担は少なく設定されています。しかし、年金収入が頼りになる状況を考えると、この負担額は決して小さくありません。
年間で数千円〜2万円程度が引かれると、家計に与える影響は大きいと考えられます。手取り減を防ぐための対策は必須と言えるでしょう。次章では、今からできる手取り減対策を解説します。
4. 今からできる「手取り減」対策
今からできる手取り減対策として、まずは家計支出の見直しをしてみるとよいでしょう。
たとえば、通信費や保険料といった固定費は、適切なプラン・保障内容にしたり契約する会社を変えたりすると、料金を下げられる可能性が高いです。
食費や日用品費といった支出を抑えるのは難しい場合が多いため、固定費を中心に支出の見直しをして、手元に残せるお金を増やしていきましょう。
また、NISA制度を使った投資も有効です。NISA制度では運用益が非課税になるため、通常かかる20.315%の税金がかからず、利益をそのまま受け取れるのが特徴です。
コツコツ積み立てていけば老後資産を備えられるほか、配当利回りの高い株式や分配金を多くもらえる投資信託に投資すれば、定期的な配当収入を得られます。
配当収入は実質的な手取り収入の増額となるため、投資を続けていけば月に使えるお金を増やせるでしょう。
5. まとめ
子ども・子育て支援金は「支援金」という名称ではありますが、社会保険料への上乗せという形で徴収されるため、実質増税のような負担増となります。
月額単位で見れば負担額は少ないと感じるかもしれませんが、年間で数千円〜2万円程度が手元からなくなれば、生活に影響を与える可能性は高いでしょう。
手取り減に備えて、固定費の見直しや投資による資産形成をして、少しでも生活にゆとりを持てるようにしましょう。


参考資料
石上 ユウキ


