


年金は老後の生活を支える重要な柱です。しかし、額面通りの金額がそのまま振り込まれるわけではなく、税金や保険料が差し引かれて手元に届きます。差し引かれる金額は基本的に所得に応じて上がっていきますが、年金の受取額が少なければ非課税になる場合もあります。
特に2025年においては、税制改正により所得税の非課税枠が変更となったため、差し引かれるもののうち「所得税」がかからない収入額の幅が広がりました。
本記事では、年金受給者がどの程度の金額まで所得税が発生しないのか、2025年の税制改正も踏まえて解説していきます。ぜひ参考にしてください。
1. 年金受給者にかかる「所得税」とは
所得税は、簡単に言うと1月から12月の個人の収入などから算出された「課税所得」という金額に、所得税率を乗じることにより算出されます。所得税率は、課税所得の金額によって異なります。
年金受給者の所得税の計算について、詳しく見ていきましょう。
1.1 年金受給者の所得税計算方法
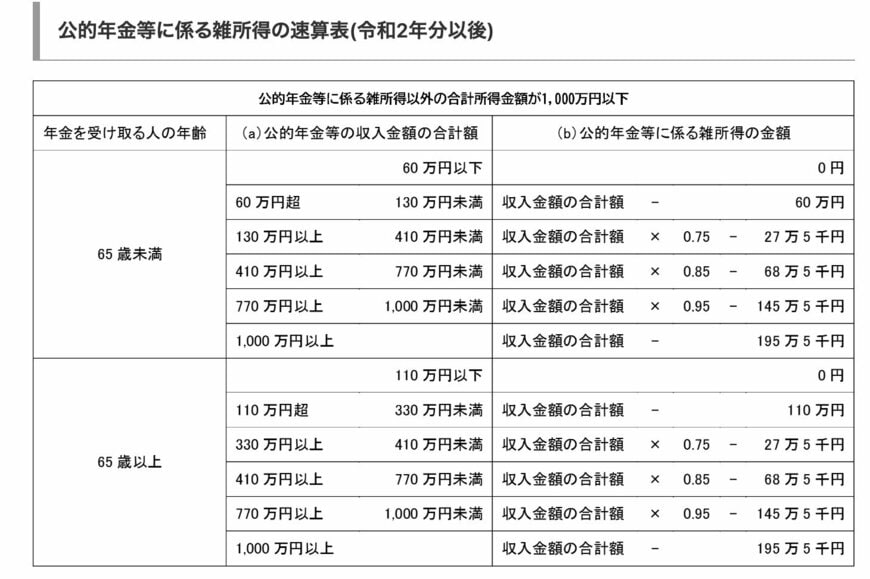
収入から所得を計算する際は、収入ごとに設定されている「所得控除金額」を差し引きます。老齢年金の場合は、収入金額(額面の金額)から「公的年金等控除」が差し引かれ、所得金額が算出されます。
算出された金額からさらに、次に説明をする基礎控除とその他の所得控除額を差し引くことで、課税所得が計算されます。
算出された課税所得に、金額に応じた税率を乗じることで、年間の所得税額が決定します。
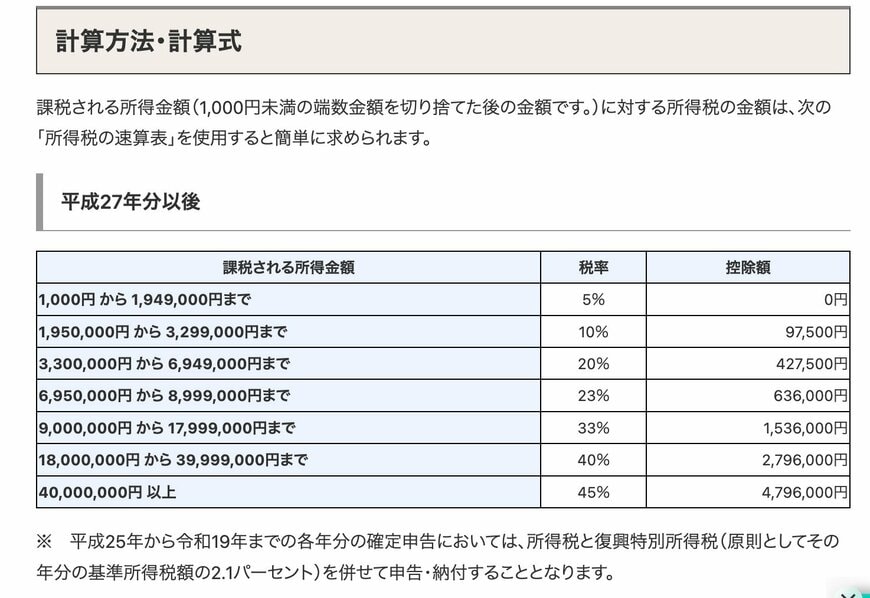
次に、控除金額について、具体的に説明をしていきます。
1.2 公的年金等控除金額
公的年金等控除の金額は、受給者の年齢と収入金額によって異なります。今回は、非課税となる年金額を確認するため、各年齢の最低ラインのみご説明をします。
- 65歳未満の場合: 年金収入が130万円未満で60万円が控除
例)年金収入が年間100万円の場合は、所得金額は40万円です。 - 65歳以上の場合: 年金収入が330万円未満で110万円が控除
例)年金収入が年間200万円の場合は、所得金額は90万円です。
1.3 基礎控除額(2025年の改正内容)
基礎控除とは、どのような所得がある人でも、全員一律で控除される金額のことを指します。2024年の基礎控除は48万円でしたが、2025年より、税制改正により基礎控除の金額が変更となっています。
具体的には、原則的な所得税の基礎控除額を全体的に引き上げ、さらに特例として物価上昇により生活に苦しむ低所得者のために段階的に基礎控除額を上乗せしていくことが決定されています。
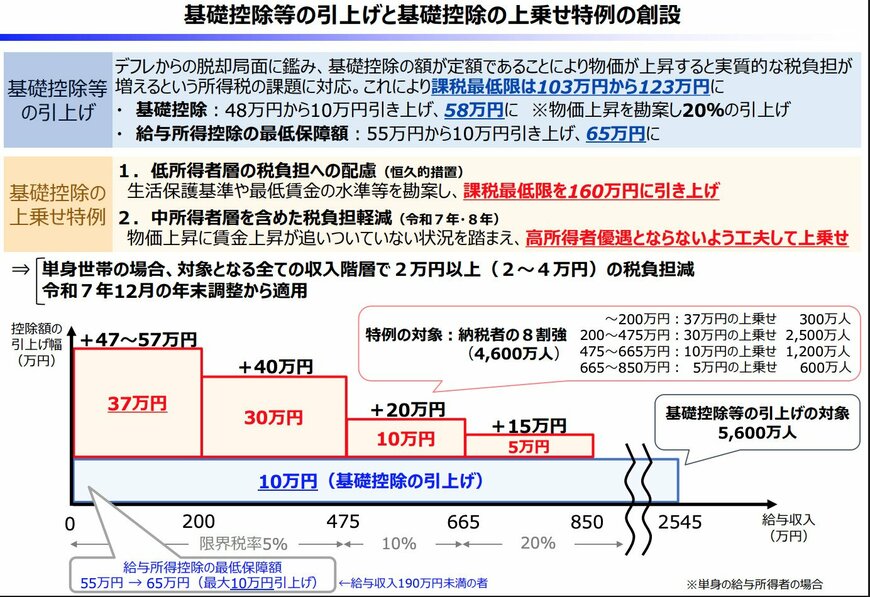
この改正により、一番低所得である層の基礎控除額が95万円となりました。そのため、所得金額が95万円以下の場合、基礎控除により課税所得が0円となるため、所得税は発生しません。
1.4 年金に税金がかからない人とは
「所得税がかからない」とは、収入から各種控除を差し引いて課税所得の金額が0円になる人を指します。
つまり、年金収入の場合、公的年金等控除と基礎控除のみで考えた場合、以下の収入までは所得税が発生しないということです。
- 65歳未満の場合:年金収入155万円(公的年金等控除60万円+基礎控除95万円)まで
- 65歳以上の場合:年金収入205万円(公的年金等控除110万円+基礎控除95万円)まで
1.5 その他の所得控除
年金受給者にとって、基本的な所得控除となるのが、ここまで説明をした公的年金等控除と基礎控除です。
しかし、所得金額からの控除にはその他にも種類があります。一例としては、「医療費控除」「寄附金控除」「生命保険料控除」などです。
これらは、主に個人が支出した特定の費用に対して適用される控除です。
具体的には、1年間のうちで多額の医療費を支払った場合や、生命保険料を支払っている場合、あるいは公益的な団体などに寄付を行った場合などに、これらの控除を利用することで課税所得から一定の金額を控除することができます。
所得控除を活用して所得金額が0円になれば、前述の金額より収入が多くても、所得税がかからない場合もあります。
2. 確定申告で税金が戻る人とは
最後に、年金受給者の確定申告について、原則的な制度と、「確定申告が必要な人」「確定申告をすることで税金が戻ってくる人」について解説していきます。
2.1 年金受給者の確定申告制度の原則
年金が支給される際は、年間の収入を予測して計算された概算の所得税が差し引かれています。
年金から差し引かれているのは概算の所得税のため、年金受給者は原則として差額分を精算するための確定申告が必要となります。しかし、一定の条件を満たす場合には申告が不要となる制度が設けられています。
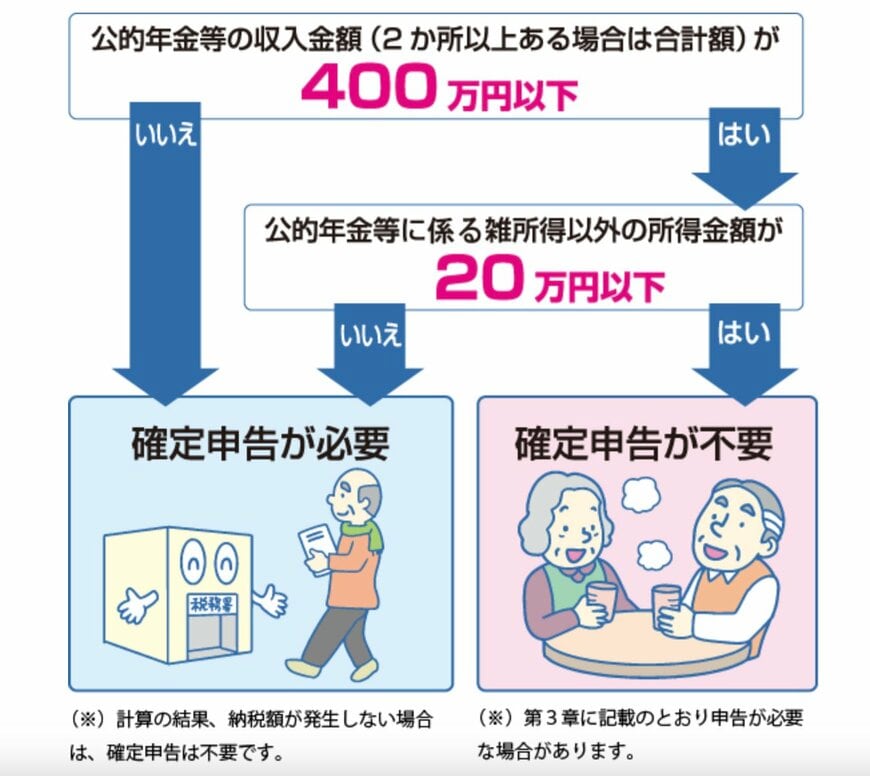
具体的には、以下の2つの条件を同時に満たす場合、確定申告は不要です。
- 公的年金等の年間収入が400万円以下で、その全額が源泉徴収の対象である
- 公的年金等以外の所得が20万円以下である
つまりは、それ以外に該当する場合は、確定申告が必要であることになります。さらに、義務には該当しないけれど、確定申告をすることにより、年間で払いすぎた所得税が返ってくる人もいます。
2.2 確定申告をすることにより税金が返ってくるケース
- 医療費控除などの各種控除を受ける場合
年金の支給において控除される所得税は、各種控除を考慮しない概算額となっています。そのため、医療費控除や生命保険料控除など、毎年変動するような控除については、確定申告により申請をする必要があります。
所得控除の申請をすることにより、概算で徴収された所得税額より税金が下がり、確定申告をすることで払いすぎた税金が戻る可能性があります。
2.3 2025年度の特例
さらに2025年は、年度途中の税制改正により、所得税の徴収に変動がありました。年金受給者においては、所得税徴収金額の差額について、12月の支給分で精算をすることが発表されていますが、確定申告不要制度などの対象も変化する可能性もあります。
今後の国からの発表を確認し、確定申告の要不要をチェックする必要があります。
3. まとめにかえて
年金収入は老後の生活において重要な資金となりますが、実際に受け取る際には所得税や保険料が差し引かれるため、額面通りの金額が振り込まれるわけではありません。
特に所得税については、年金受給額が一定以下であれば課税されない場合があります。2025年には税制改正が予定されており、非課税枠が前年までと異なる点に注意が必要です。
自分の収入を把握し、多く払いすぎていないかを確認していきしましょう。老後資金を確保するためにも、自分の収入や税制度を正確に理解しておくことは非常に重要です。もし難しいと感じた場合には、ファイナンシャルプランナーなどの専門家に相談し、お金に関する正しい知識を身につけることをお勧めします。


参考資料
斎藤 彩菜

