

就職氷河期とは、日本で1990年代半ばから2000年代前半にかけて起きた、新卒者の就職が非常に難しかった時期のことです。バブル経済の崩壊に伴い企業の業績が悪化し、コスト削減のために新卒の採用を抑制したことが原因のひとつとされています。
就職氷河期にあたるのは、大卒の場合、1970年(昭和45年)から1982年(昭和57年)頃に生まれた方たちです。
就職難のため、希望する職種どころか正規社員として採用されることが難しく、収入や雇用の面で苦労している方が多く見られます。
では、就職氷河期にあたる40歳代・50歳代の単身者は、どのくらい貯蓄ができているのでしょうか。リアルな実情を解説していきます。
1. 40歳代・50歳代単身世帯で貯蓄ゼロはどのくらい?
就職氷河期世代といわれる40歳代・50歳代のうち、単身世帯で貯蓄ゼロの割合はどのくらいなのか、J-FLECの「家計の金融行動に関する世論調査(2024年)」 を参考に確認していきましょう。
1.1 まずは平均貯蓄額を確認
貯蓄ゼロ世帯の割合の前に、40歳代・50歳代単身世帯の平均貯蓄額をチェックしましょう。
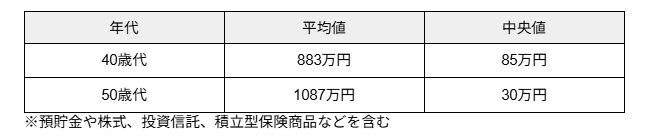
40歳代の平均値は883万円で中央値は85万円、50歳代の平均値は1087万円で中央値は30万円です。
なお、平均値とはデータの値の合計をデータの個数で割った値で、中央値とはデータの値を小さい順に並べたときに、ちょうど真ん中になる値のことです。
平均値はデータの中に極端に大きなまたは小さな値があると、その影響を受けやすく実際の平均とかけ離れることがあります。しかし、中央値は影響を受けにくいため、実際の平均に近い数値となります。
こういった理由から、実際の平均を知るには中央値の方が適しているとされています。したがって、40歳代の平均貯蓄額は85万円、50歳代は30万円といえるでしょう。
1.2 40歳代単身者で貯蓄ゼロは33.3%

40歳代単身者のうち、貯蓄ゼロ世帯は33.3%で、約3人に1人は貯蓄がないことになります。また、「100万円未満」の世帯は15.4%であり、貯蓄なし世帯と合わせると48.7%で、半数近い世帯が貯蓄なしか、あっても100万円未満という状況です。
中央値が80万円というのも、納得できる結果といえます。
同調査によると、借入金がある世帯のうち住宅ローンの平均残高が最も高額なのは40歳代となっており 、貯蓄よりもローン返済をメインにしている世帯もあると考えられるでしょう。
1.3 50歳代単身者の40.2%は貯蓄ゼロ

50歳代単身者のうち、貯蓄ゼロの世帯は40.2%で、各年代の中で最も多いです。「100万円未満」の世帯は13.1%であり、合わせると53.3%で半数以上が貯蓄なし、あっても100万円未満となっています。
しかし、「3000万円以上」の貯蓄がある世帯は11.2%と3番目に多くなっており、貯蓄のない世帯と高額な貯蓄がある世帯の差が顕著です。その結果、実際の感覚に近い中央値は30万円ですが、平均値は1087万円となっており、値が大きく乖離しています。
住宅ローン残高は40歳代よりも少なくなっていることから、その分を貯蓄に回せるのが望ましいです。
2. 40歳代・50歳代の平均収入
では、40歳代・50歳代の方の平均収入はどのくらいなのでしょうか。国税庁の「令和5年分 民間給与実態統計調査結果」をもとに確認していきます。
2.1 40歳代の平均収入は500~520万円

40歳代前半の平均収入は500万5000円(男性:612万2000円、女性:343万4000円)で、後半は521万4000円(男性:653万1000円、女性:343万4000円)です。
40歳代は500〜520万円程の収入を得ていることがわかります。しかし、男性が610〜650万円程なのに対し、女性は340万円程となっており、男女間の差が大きくなっている状況です。
2.2 50歳代の平均収入は540万円前後

50歳代前半の平均年収は539万6000円(男性:689万1000円、女性:343万2000円)、後半が545万1000円(男性:711万8000円、女性:329万9000円)です。
全体としての収入は40歳代よりも高額となっており、特に男性は40代前半から50歳代後半にかけて徐々に増額しています。しかし、女性は50歳代になると減少していく傾向があり、男女間の収入差が顕著になっています。
3. まとめにかえて
就職氷河期世代の単身世帯の平均貯蓄額は、中央値で見ると40歳代が85万円、50歳代が30万円です。貯蓄なしの世帯が多く存在しており、100万円未満という世帯も多いことから、十分な貯蓄ができていない世帯が多いといえます。
40歳代・50歳代というと、老後資金の準備を始めたい時期でもあります。給与から一定割合を貯蓄に回したり、ある程度まとまった貯蓄がある方はNISAやiDeCoなどの投資商品で運用したりなどし、早めに資産形成に取り組むことをおすすめします。


参考資料
木内 菜穂子


