

厚生労働省年金局が公表した「厚生年金保険・国民年金事業の概況」によると、2023年度末現在の老齢年金の平均月額は、国民年金が5万7584円、厚生年金(国民年金を含む)が14万6429円です。
年金生活は厳しいものというイメージをお持ちの方は少なくないと思います。この数字を見て、いまあらためて老後に向けて準備をしなければと焦りを感じた人もいるでしょう。
現役時代、厚生年金保険に加入して働いていた会社員や公務員、パート・アルバイト従業員などは、老後に「国民年金+厚生年金」を受けとれるため、国民年金のみを受給する人より年金額が高い傾向にあります。
しかし、厚生年金保険への加入期間、年収、厚生年金保険に加入していない期間の国民年金の保険料納付状況などにより年金額は個人差がでます。
いまのシニア世代においては、厚生年金保険受給者でも「月額10万円」に満たない人は少なくありません。では、具体的にその割合は何パーセントくらいなのか。本記事で確認していきます。
1. 老後に「厚生年金」を受け取れるのはどんな人?
老後に「厚生年金」を受け取ることができるのはどういう人なのでしょうか。
日本の公的年金制度には、「国民年金」と「厚生年金」の2種類があり、現役時代の働き方によって厚生年金の受給資格が決まります。
この年金制度は2階建ての構造になっており、1階部分にあたる「国民年金」は、日本国内に住む20歳以上60歳未満のすべての人が原則として加入対象となっています。

一方で、2階部分にあたる「厚生年金」は、主に会社員や公務員が国民年金に上乗せする形で加入する年金制度です。
つまり、国民年金は日本国内に住むすべての人が原則として受給できますが、厚生年金は現役時代に会社員や公務員として勤務していた人のみが受け取ることができる仕組みになっています。
1.1 【国民年金のみを受給する人・厚生年金も受給する人】
- 国民年金のみ受給する人:自営業者・フリーランス・専業主婦(夫)など
- 国民年金と厚生年金の両方を受給する人:会社員・公務員など
では、「国民年金のみを受給している人」と「国民年金と厚生年金の両方を受給している人」とでは、実際の受給額にどの程度の差があるのでしょうか。
2. いまのシニア世代の「国民年金」と「厚生年金」の平均受給額は月額いくら?
次に、「国民年金」と「厚生年金(国民年金を含む)」の平均受給額について見ていきましょう。
厚生労働省年金局が公表している「令和5年度 厚生年金保険・国民年金事業の概況」によると、それぞれの平均月額は以下のとおりです。
2.1 【国民年金の平均月額】
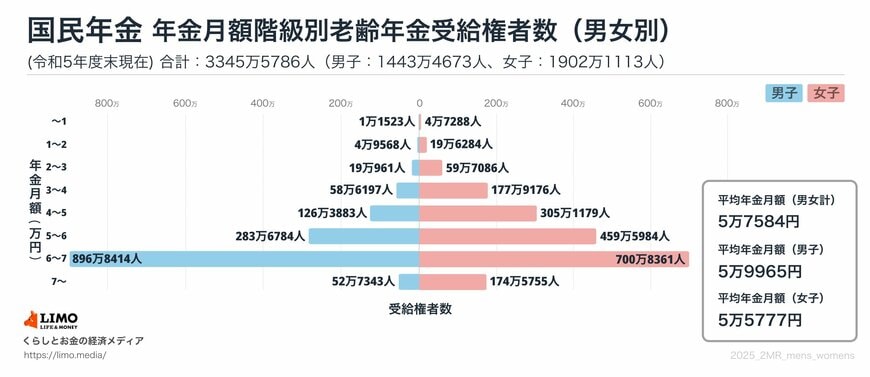
- 〈全体〉平均年金月額:5万7584円
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
2.2 【厚生年金の平均月額(国民年金を含む)】
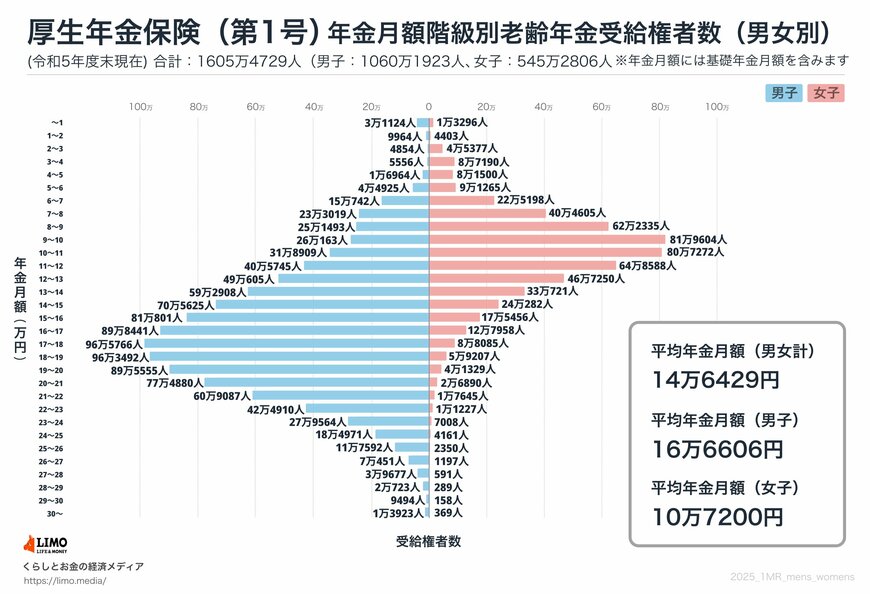
- 〈全体〉平均年金月額:14万6429円
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
国民年金は保険料が一律のため、受給額に大きなバラつきはなく、平均額は全体および男女別ともに5万円台となっています。
2025年度の国民年金の満額は「6万9308円」と定められていることからも、国民年金のみで月に10万円以上の年金を受け取るのは難しいのが実情です。
一方で、厚生年金の平均受給額は全体で14万円台ですが、男女間で約6万円の開きがある点が特徴です。
厚生年金は年収に応じて保険料が決まるため、国民年金に比べて受給額の差が大きく、「月額10万円未満」の受給者も一定数存在します。
次章では、厚生年金の受給状況について、さらに詳しく見ていきましょう。
3. 【厚生年金】基礎年金を合わせても「月額10万円未満」は意外と多い?!
厚生労働省年金局が公表している「令和5年度 厚生年金保険・国民年金事業の概況」では、厚生年金の受給者がどれほどの年金を受け取っているかが詳細に示されています(以下のデータには国民年金分も含まれています)。

【厚生年金の受給額ごとの人数】
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
この統計をもとにすると、月あたりの年金受給額が10万円未満の人は全体の約21.2%を占めており、およそ5人に1人の割合で該当します。
なお、国民年金のみを受給する人と合わせると「年金月額10万円未満の人」は、老齢年金受給者全体の4割近くにのぼります。
厚生年金は、国民年金に比べて手厚いイメージがありますが、実際には多くの人が10万円に届かない年金額で暮らしているのが実情です。
そのため、将来の生活設計を考えるうえで、「厚生年金があるから安心」と思い込まずに、自分自身の見込額を早めに確認し、不足分をどのように補うかを考えておくことが欠かせません。
では、もし自分の見込年金額が少ないと分かった場合、どのような手段で年金額を増やせるのでしょうか?
4. 老後、年金額を増やす3つの方法とは
将来受け取る年金が少ないことに不安を感じている人も少なくないでしょう。実際、月10万円に届かない年金生活者は決して珍しくありません。
「自分はどれくらいもらえるのか知っておきたい」という方は、「ねんきんネット」や毎年届く「ねんきん定期便」を活用して、早めに確認するのがおすすめです。
そして、もし見込額が想定よりも少ない場合は、現役のうちに実行可能な対策を講じることで、将来の年金額を増やすことも可能です。
以下では、年金額を増やすために検討しておきたい3つの手段を紹介します。
4.1 厚生年金保険に長く加入する・年収を上げる
厚生年金の支給額は、加入期間と年収に大きく左右されます。現役時代の年収が高いほど納める保険料も多くなり、その分年金額も増えます。
また、加入年数が長くなればなるほど年金額が積み上がる仕組みになっているため、現役時代の空白期間などがなく、長期間にわたって厚生年金に加入することが重要です。
4.2 国民年金の未納分を納める
国民年金には「保険料納付済期間」や「免除期間」を合計して10年以上ないと、将来的に年金を受け取ることができません。
たとえば9年11ヶ月しか納付していなければ、年金は一切支給されないため、たった1か月の不足でも「払い損」となる可能性があります。
未納期間がある場合は、追納制度を活用して納めておくことで、将来の受給資格や年金額を確保できます。
また、国民年金のみに加入している人は、「付加保険料」や「国民年金基金」を活用することで、老後の年金額を自分で上乗せする選択肢もあります。
4.3 繰下げ受給の利用を検討する
年金は65歳から受け取るのが一般的ですが、希望すれば最大75歳まで受け取りを遅らせることができます。
この「繰下げ受給」を利用すると、1か月繰り下げるごとに年金額が0.7%増加し、最長で84%の増額が可能です。
たとえば65歳で受け取る予定の年金が月10万円だった場合、75歳まで繰り下げることで約18万4000円に増える計算になります。
ただし、その間は一切年金を受け取れないため、生活費を賄うための別の収入源や貯蓄の確保が必要です。
5. 退職金と企業年金の役割とは?
ここまで説明してきたように、公的年金だけでは老後資金が不足するケースも多く見られます。そうした不足分を補うのが、企業が用意する退職金や企業年金制度です。
5.1 退職金はまとまった生活資金に
退職金は、会社から支給される一時金で、老後資金の大きな柱となります。
特に大企業では1000万円を超えるケースもありますが、中小企業では制度がない場合や支給額が少ないこともあるため、自身の勤務先の状況を確認しておくことが重要です。
5.2 企業年金が「第3の年金」に
企業年金には、「確定給付型(DB)」と「確定拠出型(DC)」があります。
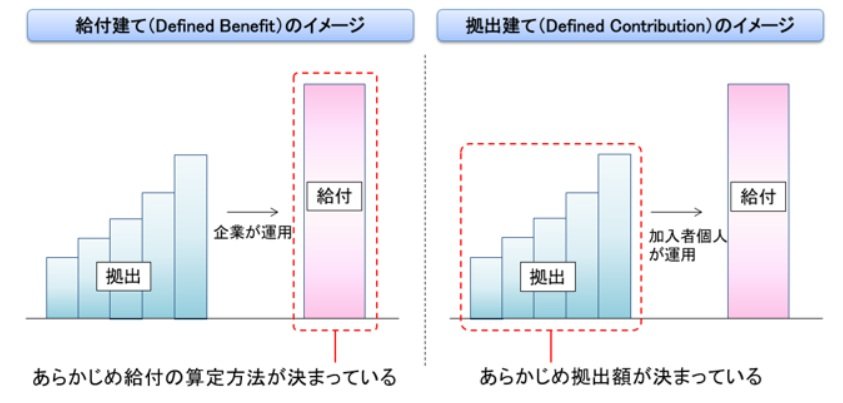
DBは将来の受取額が決まっているのに対し、DCは自己運用が必要で、運用次第で受取額が変動します。いずれも公的年金に上乗せする「3階建て年金」の一部です。
厚生年金だけに頼らず、退職金や企業年金も含めて老後の収入を総合的に考えることが、安心した生活設計につながります。
6. まとめにかえて
国民年金+厚生年金を受給する人の平均月額は14万円台ですが、個人差があり月額10万円に満たない人は意外と少なくないことがわかりました。
かつては「手厚い」といわれていた厚生年金。いまはそのようなイメージを持つ人は多くないでしょう。
本記事で確認したように、年金額は個人差があります。月額10万円未満の人がいる一方で、月額20万円、25万円、30万円以上の人もいます。また月額10万円未満とくくりましたが、月額9万円の人もいれば、月額5万円に満たない人もいるのです。
自身の将来の年金額についてまだ確認していない方は、「ねんきん定期便」や「ねんきんネット」を活用して、年金見込額をチェックしておくことをおすすめします。
将来の給付水準はわかりませんが、現代より少なくなる見通しとされています。
安心して老後を迎えられるよう、資産を蓄えていきましょう。


参考資料
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「年金を受けとるために必要な期間が10年になりました」
- 日本年金機構「国民年金保険料の追納制度」
- 日本年金機構「年金の繰下げ受給」
- 全国国民年金基金「国民年金基金制度とは?」
- 厚生労働省「年金制度の仕組みと考え方」
- 日本年金機構「付加保険料とは、どのようなものですか。」
和田 直子



