値上げの勢いがとまりません。支出ばかりが増え、思うように貯蓄が進まない世帯は少なくないでしょう。
2025年4月30日、株式会社帝国データバンクが発表した「「食品主要195社」価格改定動向調査 ― 2025年5月」によると、5月は、合計478品目の飲食料品が値上げとなっています。
さらに、6~7月には1000品目超の値上げが予定されているとのこと。前年を上回る勢いで値上げが続いています。
こうした状況下だからこそ「貯蓄」の必要性を強く感じている人もいるでしょう。
すでに節約は限界…という世帯もあると思いますが、ちょっとした工夫で貯金が少し増えるかもしれません。
本記事では、筆者が銀行員時代に見た「お金が逃げていく人」の特徴を4つピックアップしてご紹介していきますので、参考にご覧ください。
1. 【貯蓄額】20歳代~70歳代《単身世帯・二人以上世帯》
金融経済教育推進機構「家計の金融行動に関する世論調査」より、20歳代~70歳代の貯蓄額=金融資産保有額を確認していきます。
なお、本データの貯蓄額には、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
1.1 単身世帯の貯蓄額《平均値・中央値・金融資産保有額ごとの世帯割合》
まずは単身世帯の貯蓄額について見ていきます。
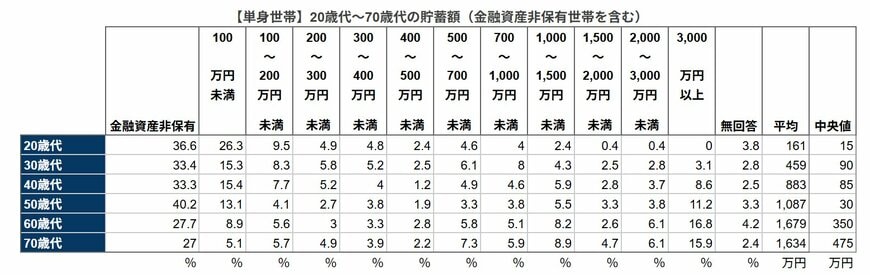
【単身世帯・20歳代〜70歳代】貯蓄額の平均値・中央値
- 20歳代:平均値161万円・中央値15万円
- 30歳代:平均値459万円・中央値90万円
- 40歳代:平均値883万円・中央値85万円
- 50歳代:平均値1087万円・中央値30万円
- 60歳代:平均値1679万円・中央値350万円
- 70歳代:平均値1634万円・中央値475万円
老後を強く意識し始める年代となる50歳代の平均貯蓄額は1087万円ですが、中央値は30万円です。貯蓄額が3000万円以上の世帯が11.2%ある一方で、貯蓄ゼロの世帯が40.2%を占めています(表1)。
20歳代~70歳代のうち、貯蓄ゼロの世帯割合が最も多いのは50歳代です。
では、二人以上世帯の貯蓄額はどうなっているのでしょうか。
1.2 二人以上世帯の貯蓄額《平均値・中央値・金融資産保有額ごとの世帯割合》
二人以上世帯の貯蓄額は次のとおり。

【二人以上世帯・20歳代〜70歳代】貯蓄額の平均値・中央値
- 20歳代:平均値382万円・中央値84万円
- 30歳代:平均値677万円・中央値180万円
- 40歳代:平均944万円・中央値250万円
- 50歳代:平均値1168万円・中央値250万円
- 60歳代:平均値2033万円・中央値650万円
- 70歳代:平均値1923万円・中央値800万円
単身世帯と同様、20歳代~70歳代のうち貯蓄ゼロの世帯割合が最も多いのは50歳代です。50歳代の29.2%が貯蓄ゼロとなっています(表2)。
近年、物価上昇が続き、思うように貯蓄が進まない世帯は少なくないでしょう。しかし、少しの工夫で状況を変えられるかもしれません。
次章から、元銀行員である筆者がみてきた「お金が逃げていく人」の特徴を4つピックアップしてご紹介していきます。
2. 元銀行員が見た「お金が逃げていく人」に共通する特徴4選
銀行員時代、「なかなかお金が貯まらない」という人のお話を聞いていく中で、いくつかの共通点を見つけました。必ずしもそうではないかもしれませんが、お金が逃げていく人には共通する特徴があると感じています。
今回は4つに絞ってその共通する特徴をご紹介します。
2.1 《お金が逃げていく人の特徴1》何にお金を使ったかを把握できていない
「お金が貯まらない人」に共通する特徴として、日々の支出内容を正確に把握していないケースがよく見受けられます。
例えば、何気なく毎日コンビニで500円を使っていると、ひと月で約1万5000円の出費になります。
収支の全体像が見えていないと、こうした少額の支出が積み重なり、気づかぬうちにお金が減っていく原因となってしまうのです。
一方で、「お金が自然と貯まる人」たちは、自分のお金の流れを可視化する習慣を持っています。
日々の支出と収入のバランスを定期的に見直すことで、無駄遣いを抑え、計画的にお金を使うことができています。
近年では、スマートフォンを使って簡単に管理できる家計簿アプリや、レシートを撮影するだけで記録できるアプリなど、便利なツールが豊富に揃っています。
まずは、自分に合った方法で家計の記録をはじめ、現状を「見える化」することから始めてみるのがおすすめです。
2.2 《お金が逃げていく人の特徴2》お金の置き場所が一つに限られている
「お金がなかなか貯まらない人」に見られる傾向の一つに、資金の管理場所が一箇所に集中している点が挙げられます。
「お金を上手にコントロールしている人」は、お金の用途ごとに口座や保管先を分けているケースが多いようです。
例えば、日々の支出を管理する「生活費口座」と、将来のための「貯蓄口座」を別に持ち、給与の振込時点で自動的に振り分けるなど、使うお金と守るお金の区別を明確にしています。
複数の口座管理が煩わしいという方には、定期預金やローリスクな金融商品など、目的別に資金を分散させる方法も有効です。
「日常的に使うお金」「将来のために取っておくお金」「特定の用途に充てるお金」といった形で分けておくことで、お金の流れを把握しやすくなり、結果として無駄遣いの防止にもつながります。
2.3 《お金が逃げていく人の特徴3》具体的な貯蓄の目的がない
「〇年後にいくら必要」といった具体的な目標がなければ、貯蓄への意識はどうしても希薄になり、日々の支出が優先されがちです。
一方で、明確な目的をもってお金を貯めようとすることで、達成感や進捗が実感しやすくなり、貯蓄へのモチベーションも自然と高まっていきます。
お金を上手に管理している人たちは、将来設計を立てながら「何のためにお金を貯めるのか」を明らかにし、それに応じた支出のコントロールができています。
「今すぐ欲しいもの」よりも、「将来的に本当に必要なもの」に優先順位を置く傾向があり、無駄な出費が抑えられているのが特徴です。
何となく使うのではなく、意味のあるお金の使い方を意識しながら、計画的な生活を心がけていきましょう。
2.4 《お金が逃げていく人の特徴4》一攫千金を狙う傾向にある
「お金が貯まりにくい人」には、「一攫千金」に夢を託す傾向が見られることがあります。
「努力よりも運が人生を左右する」といった価値観をどこかで抱えており、現実的な行動よりも一発逆転に期待しており、その結果、自分の力で状況を変えようとする意欲が薄れ、経済的に前向きな行動が取りにくくなるケースも。
一方で、「お金に恵まれている人」は地に足のついた思考を持ち、堅実に努力を重ねることをいとわない人が多い印象です。
自分自身の成長や社会への貢献を意識しながら行動するため、信頼や成果が積み重なり、経済的にも安定したサイクルが築かれていきます。
受け身でチャンスを待つのではなく、自分から機会をつかみにいく姿勢こそが、長期的に見て「お金に強くなる人」と言えるのかもしれません。
まずは日々の行動と考え方を見直し、小さな一歩から始めてみましょう。
3. まとめにかえて
今回は「お金が逃げていく人」の特徴についてまとめてきました。
資産を持っている人は、お金をかけるものを上手く選別して生活しています。
お金があるからといって、常に贅沢な生活を送っているわけではありません。
また、すぐに使う予定のないお金は資産運用に回すことで、資産寿命を延ばす努力をしている人が多いです。
なかなかお金が増えないという人は、使うお金・将来に向けて貯めるお金といったお金の色分けから始めてみてはいかがでしょうか。



参考資料
奥野 友貴