


老後生活の支えとなるのが、年金です。特に長寿化が進む日本では、長い老後を生き抜くために年金をいくらもらえるかがとても重要になります。
現役時代に会社員や公務員経験がある人は、国民年金と厚生年金の両方を受給可能です。一方で、会社員や公務員経験がない自営業者や専業主婦(夫)が受け取る年金は国民年金のみとなっています。

では、国民年金はいくらもらえるのでしょうか。国民年金だけで暮らしていくことは可能なのでしょうか。
本記事では、国民年金の支給額を解説します。年金を増やす方法や年金以外の資産形成方法についても紹介するため、参考にしてみてください。
1. 国民年金はいくらもらえるのか
では、さっそく国民年金の受給額を確認しましょう。
日本年金機構によると、2025年度の国民年金満額受給額は、月6万9308円です。国民年金の未納付期間がある場合は、期間に応じて支給額が減額となります。

会社員や公務員経験がない自営業者夫婦の場合で年金保険料に未納がない場合、夫婦合計でもらえる年金は月13万8616円です。
現代の物価高なども考慮すると、月13万8616円のみで生活することはかなり厳しいでしょう。
ちなみに、総務省統計局「家計調査報告書(家計収支編)」によると、2024年における65歳以上の夫婦のみ無職世帯の1か月の平均支出は月28万6877円です。
2. 国民年金を増やす方法
国民年金のみでの生活は一般的に難しいことを確認しましたが、実は年金受給額を増やすことも可能です。
年金は通常65歳から受給を開始しますが、受給開始年齢を遅らせる「繰下げ受給」を利用することで年金の受給額を増やせます。
たとえば、75歳から受給を開始すれば、65歳から受給を開始する場合と比較して年間の年金額は84%の増額です。

そのため、少しでも年金を多く受け取りたい人は、長く働くなどで受給開始時期を遅らせることも検討してみてください。
3. 年金以外の備えも始めよう
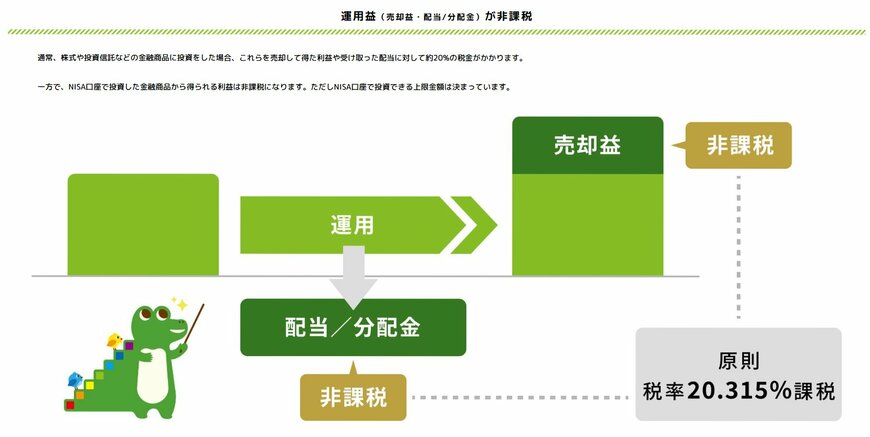
年金以外に、自分で資産形成をして老後に備えることも考えましょう。今はNISAやiDeCoなど効率的に資産形成をする制度が整っています。
通常、投資で得る利益と配当金には約20%の税金がかかりますが、NISAやiDeCoはこの税金がかかりません。非課税で投資ができます。
さらに、iDeCoは毎月の掛金が所得控除の対象となるため、節税効果もあります。
ぜひ、これらの制度を活用して、年金以外の備えを始めてみてはいかがでしょうか。
4. 老後について考えよう
老後に向けた必要な対策は人それぞれです。
高年収の会社員や公務員として働いた人、共働き夫婦などは、年金収入だけで必要最低限の老後生活を送れる可能性もあるでしょう。
一方で、自営業者夫婦や片働き夫婦は老後対策が必須といっていいでしょう。ぜひ老後に向き合う時間を作って、対策方法を考えてみてはいかがでしょうか。


参考資料
- 厚生労働省「[年金制度の仕組みと考え方]第3 公的年金制度の体系(被保険者、保険料)」
- 日本年金機構「令和7年4月分からの年金額等について」
- 日本年金機構「年金の繰下げ受給」
- 金融庁「NISAを知る」
苛原 寛


