

2025年4月からの年金額は1.9%の引き上げとなりますが、物価上昇率の方が高いため、実質的には目減りとも言われます。
さらに2025年3月11日に総務省が公表したデータによると、 65歳以上の単身無職世帯(高齢単身無職世帯)の家計収支は、2万7817円の赤字であることがわかりました。
こうした情勢を考えると、できるだけ年金は多いほうが安心といえます。
実は、繰下げ受給という制度を利用すれば、年金額は最大84%も増やすことができます。
仮に平均並みの月額15万円だったとすると、最大で月額27万6000円にまで増やせるのです。
年金に詳しくない現役世代の方は、夢のような制度に思えるでしょう。しかし、その利用率はとても低いのが現状です。
実は、繰下げ受給には注意すべきデメリットがいくつかあります。詳しく見ていきましょう。
1. 年金の繰下げ受給を利用すれば「月額15万円が27万6000円」に増える!
年金の繰下げ受給とは、年金の受給開始年齢を遅らせることにより、老齢年金の受給額が増える制度のことです。
年金は本来65歳から受給しますが、66歳以降に遅らせると1ヶ月あたり0.7%ずつ受給額が増えるのです。
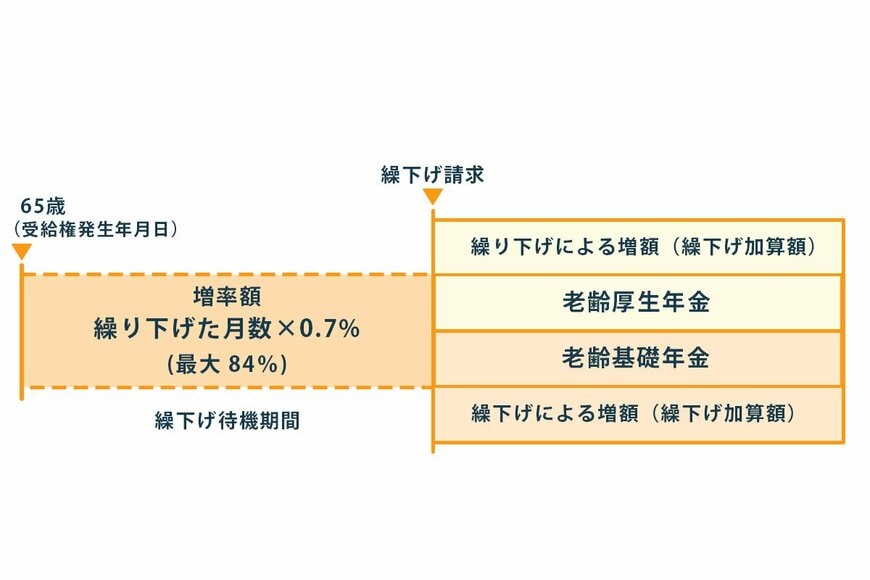
- 増額率(最大84%※1)=0.7%×65歳に達した月※2から繰下げ申出月の前月までの月数※3
※1 昭和27年4月1日以前生まれの方(または平成29年3月31日以前に老齢基礎(厚生)年金を受け取る権利が発生している方)は、繰下げの上限年齢が70歳(権利が発生してから5年後)までとなりますので、増額率は最大で42%となります。
※2 年齢の計算は「年齢計算に関する法律」に基づいて行われ、65歳に達した日は、65歳の誕生日の前日になります。
(例)4月1日生まれの方が65歳に達した日は、誕生日の前日の3月31日となります。
※3 65歳以後に年金を受け取る権利が発生した場合は、年金を受け取る権利が発生した月から繰下げ申出月の前月までの月数で計算します。
1年遅らせると8.4%。10年遅らせると、84%も増えるという計算になります。
老齢基礎年金・老齢厚生年金のどちらか一方のみを繰下げすることも可能です。
では、具体的にどれほど年金を増やせるのでしょうか。繰下げ加算額をシミュレーションしてみましょう。
2. 繰下げ受給でいくら増える?繰下げ加算額シミュレーション
具体的に年金はどれくらい増えるのか、1年ごとの増額率を確認します。
2.1 増額率の早見表
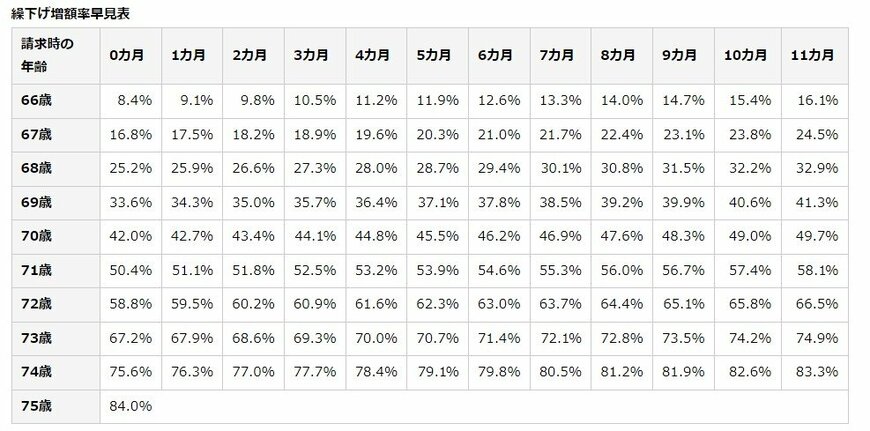
- 66歳:8.4%
- 67歳:16.8%
- 68歳:25.2%
- 69歳:33.6%
- 70歳:42.0%
- 71歳:50.4%
- 72歳:58.8%
- 73歳:67.2%
- 74歳:75.6%
- 75歳:84.0%
上記をもとに、年金月額が15万円の人が繰下げ受給を利用した場合、1歳ごとにいくら増えるのか金額ベースで見ていきます。
2.2 月額15万円の人が繰下げ受給を利用するといくらになるか
- 66歳:16万2600円
- 67歳:17万5200円
- 68歳:18万7800円
- 69歳:20万400円
- 70歳:21万3000円
- 71歳:22万5600円
- 72歳:23万8200円
- 73歳:25万800円
- 74歳:26万3400円
- 75歳:27万6000円
69歳まで我慢すれば、20万円まで増やせることがわかります。最大で75歳まで待てば、なんと月額25万7600円まで増やせるようです。
年金は一生涯もらえるため、ここまでの収入が得られるなら魅力的に思えるかもしれません。しかし、実際には繰下げ受給の利用率はそこまで多くありません。
次章では、繰下げ受給の注意点を解説します。
3. 繰下げ受給のデメリットや注意点
「長生きリスク」なる言葉もある現代において、繰下げ受給制度は確かに魅力のある制度です。
しかし、検討の際には必ず注意点も把握しておく必要があります。
ここでは主な注意点を2つ解説します。
3.1 繰下げ受給の注意点1. 繰下げ待機期間中は加給年金額や振替加算が受け取れない
年下の妻や子どもがいる場合、加給年金が支給されます。家族手当のような役割を果たすものです。
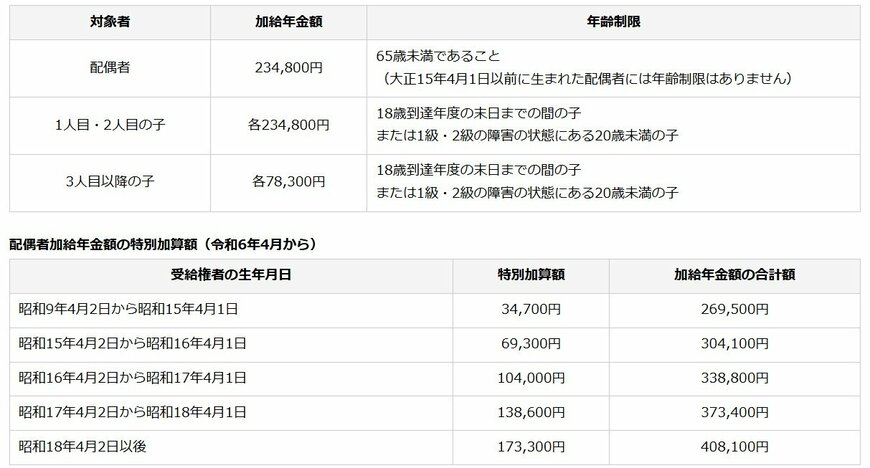
例えば年下の配偶者が一定の要件を満たす場合、2024年度は1年あたり最大で40万8100円(年額)が年金に加算されます。
しかし、繰下げ待機期間(年金を受け取っていない期間)中は、加給年金額や振替加算を受け取ることができません。夫婦の年齢差によっては、総額で100万円以上受け取れないケースも発生するため、慎重に判断する必要があるでしょう。
また、加給年金額や振替加算額は増額の対象にならないことも注意が必要です。
3.2 繰下げ受給の注意点2. 税金や保険料の負担があがる
年金が増額されるということは、その分税金や保険料もあがる可能性があります。
これらのお金は、必ずしも比例するわけではありません。『年金が1万円増えれば、これまで非課税だった所得税と住民税が課税された』というケースもあります。
社会保険料も、軽減がかかるラインを超えることで一気に負担が高まることは少なくありません。
そのため、繰下げ受給を利用する方が手取りが減るという現象が発生してしまうこともあるでしょう。
税金や保険料を正確に試算することは難しいので、年金事務所や自治体窓口等で相談してみることをおすすめします。
4. 繰下げ受給だけじゃない!老後に向けて考えたいこと
繰下げ受給は魅力のある制度である一方、注意点もあることがわかりました。
そもそも「長生きする」ことができなければ、総額で損をするという考え方もあります。損益分岐点で考えると、「75歳から受給しておいて総額が得になる」のは、92歳以降です。
年金の受け取りを我慢したものの、想定よりも早く亡くなる可能性も考えると、なかなか利用に踏み切れない方も多いでしょう。
最大の75歳まで繰り下げるのではなく、68歳など自分で時期を決めることができるため、目標額を設定してみるのもひとつです。
あるいは、公的年金だけではなく「iDeCo」「個人年金保険」など、自分だけの年金を作るのもひとつですね。
そのほかでは「老後資金を貯める」という考え方が一般的ですが、老後対策はそれだけではありません。
- 長く働くための健康づくり
- 長く働くための資格取得
- 効率よくお金を増やすための資産運用
- 老後の貯金の切り崩しスピードを緩めるための資産運用
- 生活費のダウンサイジング
なども、しっかり検討しておきましょう。
いずれにしても「繰下げ受給だけに頼る」のはリスクがあります。老後の年金額をねんきん定期便、ねんきんネットなどで把握し、老後について考えてみましょう。
4.1 【編集部よりご参考】年金がまもなく増額へ!
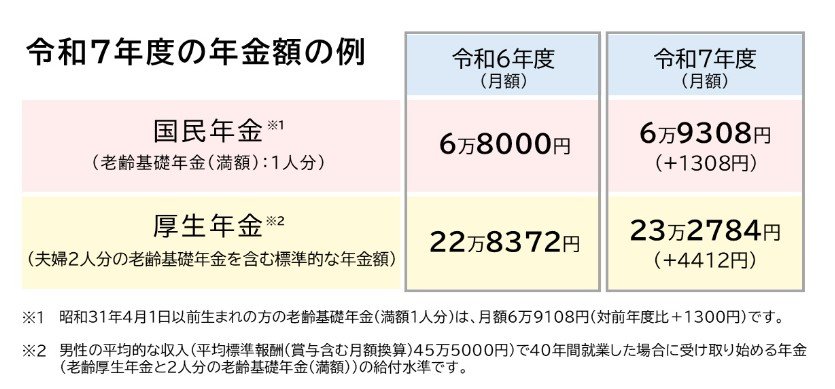
公的年金額は物価や賃金を考慮して、年度ごとに見直しがおこなわれます。
2025年度は前年より1.9%の引き上げが公表されており、モデル夫婦世帯(※1)は月額23万2784円。国民年金の満額(※2)は月額6万9308円です。
夫婦ともに国民年金のみ(満額と仮定)を受給する世帯の場合、2人分の合算額は13万8616円となります。
※1 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45.5 万円)で 40 年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
※2 国民年金保険料を全期間(480カ月)納付した場合に65歳以降で受給できる年金額


参考資料
- 厚生労働省「令和7年度の年金額改定についてお知らせします ~年金額は前年度から 1.9%の引上げです」~
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金の繰上げ受給」
- 日本年金機構「年金の繰下げ受給」
- 日本年金機構「加給年金額と振替加算」
- 総務省「家計調査報告 〔 家計収支編 〕 2024年(令和6年)平均結果の概要」
太田 彩子


